
काठमाडौं । बैंक तथा वित्तीय संस्थाबाट विभिन्न प्रयोजनका लागि सेवाग्राहीहरुले ऋण लिने गर्छन्। कसैले लगानीका लागि, कसैले घर–गाडी किन्न र कसैले व्यक्तिगत अन्य प्रयोजनका लागि ऋण लिन्छन्।
ऋण लिएपछि त्यसको साँवा–ब्याज भुक्तानी गर्नुपर्छ भन्ने सबैलाई थाहा हुन्छ। तर, कतिपय अवस्थामा ऋण लिएपछि भुक्तानी गर्न सक्ने अवस्था सिर्जना हुन्छ। कतिपयले ऋण लिएर पैसाको सदुपयोग गर्न नसक्दा आर्थिक अवस्था जटिल बन्न पुग्छ।

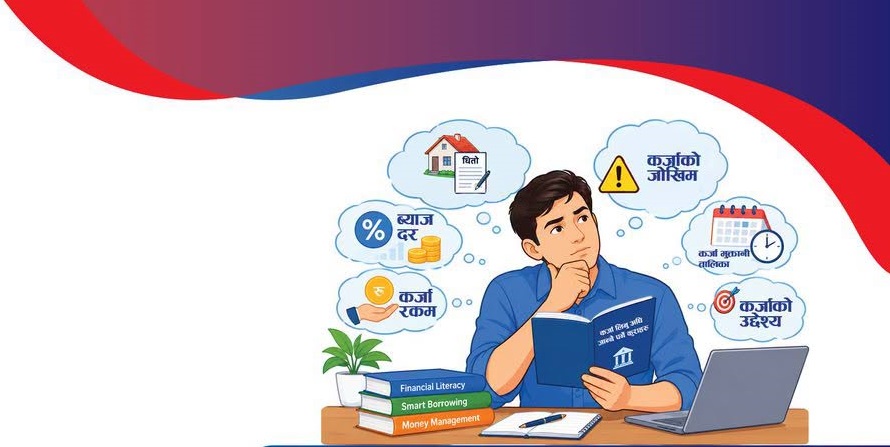
ऋण लिएर नतिर्दा सेवाग्राहीमात्र प्रभावित नभएर बैंकहरुमा पनि असर पर्छ। त्यसैले ऋण लिँदा उद्देश्य र आवश्यक प्रस्ट हुनुपर्ने नेपाल राष्ट्र बैंकले बेला–बेलामा सचेत गराउँदै आएको छ। केन्द्रीय बैंकले आज पनि एउटा चेतनामूलक वित्तीय सूचना सार्वजनिक गरेर ऋण लिँदा जान्नैपर्ने कुराहरुबारे प्रस्ट पारेको छ।
उद्देश्यमा प्रस्टता
- पुँजी निर्माण वा उपभोग दुवैमा, आम्दानी वा सम्पत्ति बढ्ने आधारमा प्रष्ट भएर मात्र लिने, ऋणले भोलिको खर्चयोग्य आम्दानी घटाउँछ। त्यसैले अनावश्यक ऋण नलिने।
- ऋण र आम्दानीको अनुपात समीक्षा गरेर ऋण लिने।
- पहिले लिएको ऋण वा डुबेको खर्चलाई कभर गर्नका लागि थप नयाँ ऋण लिँदा अत्यधिक ऋणको जोखिम हुन सक्छ। विकल्पहरु बुझेर मात्र लिने।
कर्जा छनोट
- ब्याजदर, शुल्क, प्रक्रिया, अवधि र सर्तहरु तुलना गरेर रोज्ने, ब्याज र शुल्क जोडेर वार्षिक लागत निकाल्ने, संस्था र सेवाका प्रक्रियाबारे जान्ने, स्थिर वा परिवर्तनीय व्याजदरको विकल्पबारे जान्ने, ब्याजदर आधार दर र प्रिमियम परिवर्तन हुँदा परिवर्तन हुन्छ।
- चुक्ता अवधि र सर्तहरु के–के हुन्। सम्झौता पत्रमा हस्ताक्षर गर्नुअघि राम्ररी पढ्नुहोस्। समयमा नतिर्दा विलम्ब शुल्क र चक्रवर्ती ब्याज लाग्न सक्छ।
ग्यारेन्टी र धितो
- धितो राख्दा वा जमानीकर्ता बस्दा त्यसका सर्त र कानुनी असरबारे बुझ्नुहोस्।
कर्जा प्रयोग
- जुन उद्देश्यका लागि कर्जा लिइएको हो, त्यसैमा मात्र प्रयोग गर्ने, आम्दानी घट्न सक्ने जोखिमलाई ध्यानमा राख्ने, ऋणसँगै खर्चहरु पनि थपिन सक्छन्, ऋणमा बीमाको प्रयोगबारे जान्ने र आवश्यकता अनुसार प्रयोग गर्ने।
- समयमै ब्याज र ऋण तिर्ने, परिस्थितिवश ऋण तिर्न गाह्रो भएमा बैंकसँग ऋणको सर्त पुनः परिमार्जन गर्न सकिन्छ। कर्जा तिर्न नसक्दाका विकल्पहरुको बारेमा जानकार रहने। समयमै भुक्तानी नगर्दा आफ्ना कर्जाको जोखिम सूचकांक बढ्न सक्छ।
- समय अगावै ऋण चुक्ता गर्दा लाग्ने शुल्कका बारेमा जानकारी लिने, कर्जा अन्य संस्थामा सार्दा लाग्ने शुल्क र प्रक्रियाका बारेमा जानकार रहने।
गुनासो
- सेवाको सबै पक्षबारे निरन्तर जानकारी लिने, नबुझेका सर्तबारे सल्लाह लिने, सुधार गर्नपर्ने विषयमा आवश्यक सुझाव दिने।
- असन्तुष्टि भएमा गुनासो गर्ने, गुनासो प्रक्रिया र व्यक्तिबारे जानकारी लिने, गुनासो समाधान नभएमा नियामक वा न्यायिक निकायमा गुनासो गर्न सकिन्छ।
- विद्यमान कानुन, सेवा लिँदाका सर्त र असल अभ्यासका आधारमा गुनासो समाधान गरिन्छ। अनौपचारिक क्षेत्रबाट लिएका कर्जाको गुनासो सुनुवाइ नहुने हुँदा औपचारिक संस्थाबाट मात्र कर्जा लिनुपर्छ।