
- चन्द्रनाथ उप्रेती
नेपालको आर्थिक तथा सामाजिक विकासको यात्रासँगै प्राकृतिक तथा मानवीय जोखिमका स्वरुप पनि निरन्तर परिवर्तन भइरहेको छ। भूकम्प, बाढी, पहिरो, डुबान, हिमपहिरो, हिमनदी तथा हिमतालसम्बन्धी घटना, आगलागी, चट्याङ र जलवायु परिवर्तनका प्रभावसँगै महामारी, सडक तथा औद्योगिक दुर्घटना, आन्दोलन, तोडफोड, आगजनी र अन्य मानवीय गतिविधिबाट हुने क्षतिले पनि व्यक्ति, परिवार, व्यवसाय, पूर्वाधार तथा समग्र राष्ट्रिय अर्थतन्त्रमाथि गम्भीर प्रभाव पारिरहेका छन्। विगतका अनुभव र पछिल्ला घटनाक्रमले नेपालमा विपदको जोखिम केवल एउटा प्राकृतिक घटनासँग सीमित नभई बहुआयामिक र क्रमशः जटिल बन्दै गएको स्पष्ट देखाउँछ।
२०७२ सालको विनाशकारी भूकम्प नेपालले भोगेको सबैभन्दा ठूलो प्राकृतिक विपदमध्ये एक थियो। त्यसले ठूलो मानवीय क्षति गर्नुका साथै लाखौँ घर तथा भवन, विद्यालय, स्वास्थ्य संस्था, सडक, पुल, ऐतिहासिक सम्पदा, उद्योग तथा व्यवसायिक सम्पत्तिमा क्षति पुर्यायो। पुनर्निर्माण र पुनस्र्थापनाका लागि राज्यले ठूलो आर्थिक स्रोत परिचालन गर्नुपर्यो। भूकम्पले हामीलाई एउटा महत्वपूर्ण पाठ के सिकायो भने विपद कहिले आउँछ भन्ने कुरा हाम्रो नियन्त्रणमा नहुन सक्छ तर विपदबाट हुने आर्थिक क्षतिको तयारी भने विपद आउनुअघि नै गर्न सकिन्छ। त्यसका लागि बीमा एउटा महत्वपूर्ण र अपरिहार्य वित्तीय साधन हो।

२०७२ सालको भूकम्पपछि बीमाको महत्वबारे केही हदसम्म चेतना बढे पनि हाम्रो सम्पत्तिको ठूलो हिस्सा अझै पर्याप्त रुपमा बीमा हुन सकेको छैन। मानिसले जीवनभर दुखः गरी बचत गरेको रकम लगानी गरेर घर, व्यवसाय वा उद्योग सञ्चालन गरेको हुन्छ तर त्यस सम्पत्तिको जोखिम हस्तान्तरण गर्न आवश्यक पर्ने बीमा गर्न भने हिच्किचाइरहेको हुन्छ भने कतिलाई बीमाको बारेमा जानकारी पनि नहुन सक्दछ। विपद आएपछि मात्र बीमाको आवश्यकता महसुस गर्ने प्रवृत्ति अझै पनि नेपाली समाजमा विद्यमान छ। वास्तवमा बीमा विपद आएपछि मात्र सम्झिने विषय नभई विपद आउनुअघि नै गरिने आर्थिक तयारी हो।
नेपालमा केही वर्षको अन्तररालमा बाढी, पहिरो र डुबानका घटनाले ठूलो क्षति पुर्याउँदै आएको छ। २०८० र २०८१ सालतिर आएको बाढीपहिरो तथा त्यसपछिका विभिन्न प्राकृतिक घटनाले सडक, पुल, जलविद्युत आयोजना, कृषि, पशुपालन, घर तथा व्यवसायमा ठूलो असर पार्दै आएको छ। जलवायु परिवर्तन सँगसँगै हिमनदी पग्लने क्रम तथा पहाडी भूभागको बनावटले समेत भविष्यमा जोखिम अझ जटिल बन्दै गइरहेको छ।
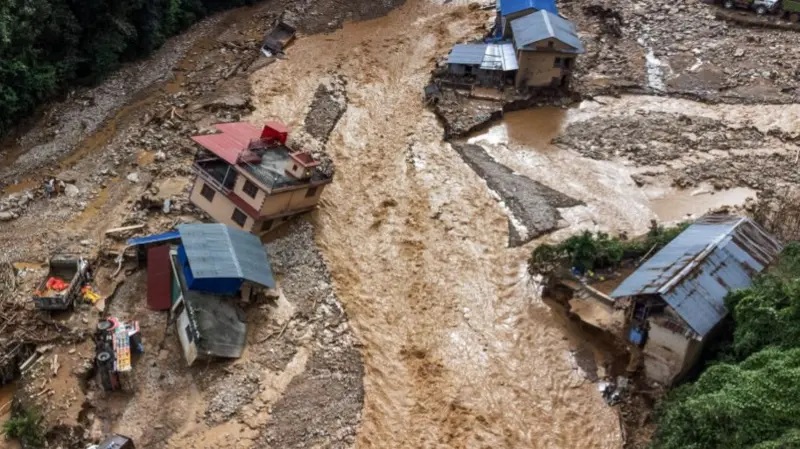
यही बदलिँदो जोखिमको सबैभन्दा पछिल्लो र गम्भीर उदाहरणका रुपमा गत भदौ १० गते रसुवा तथा नेपाल–चीन सीमावर्ती क्षेत्रमा भएको विनाशकारी घटना हाम्रोसामु चुनौतीका रुपमा देखिएको छ। भदौ १० गते उच्च हिमाली क्षेत्रमा भएको हिमनदी तथा हिमचट्टान पतनपछि अर्थात ‘हिमनदी ताल फुट्दा आउने बाढी’पछि रसुवाको भोटेकोशी क्षेत्रमा आएको ठूलो लेदो बाढी र अचानक आउने बाढीका कारण रसुवाको टिमुरे, स्याप्रुबेसी, बेत्रावती तथा त्रिशूली करिडोरका विभिन्न क्षेत्रमा व्यापक विनाश निम्त्यायो भने हजारौँको संख्यामा मानवीय क्षति हुनुका साथै सडक, पुल, भवन तथा जलविद्युत् आयोजनाहरु प्रभावित भए।
यसरी हिमताल फुट्दा आउने बाढी, हिम–चट्टान तथा हिमनदी फुट्नुबाट उत्पन्न घटनाले एउटा अत्यन्त महत्वपूर्ण कुरा स्पष्ट हुन्छ कि हिमाली जोखिम अब केवल पहिल्यै पहिचान गरिएका हिमतालको सम्भावित विस्फोटमा मात्र सीमित नभई हिमनदी, चट्टान, फर्माफ्रोस्ट, प्राकृतिक बाँध तथा हिमाली भूभागको अस्थिरताबाट पनि अचानक विनाशकारी बाढी आउन सक्ने यथार्तलाई नकार्न सकिने अबस्था छैन।
रसुवाको पछिल्लो घटनाले नेपालको जलविद्युत् क्षेत्रको जोखिमलाई पनि नयाँ ढंगले सोच्न बाध्य बनाएको छ। ठूलो संख्यामा जलविद्युत् आयोजना तथा निर्माणाधीन परियोजनाहरु नदी तथा हिमाली उपत्यकामा अवस्थित छन्। पछिल्लो विपदमा विभिन्न जलविद्युत् संरचनामा ठूलो क्षति भएको र राष्ट्रिय विद्युत् उत्पादन क्षमतामा समेत उल्लेखनीय असर परेको देखिन्छ। यसले जलविद्युत् आयोजनाको बीमा गर्दा केवल सामान्य मनसुनी बाढी वा परम्परागत बाढीको जोखिमलाई आधार मान्ने परम्परागत दृष्टिकोण अब पर्याप्त नहुन सक्ने देखिएको छ।
हामीले अब आयोजना निर्माण गर्दा ‘विगतमा यस्तो घटना भएको थिएन’ भन्ने आधारमा मात्र जोखिम मूल्यांकन गर्नु उपयुक्त हुँदैन। जलवायु परिवर्तन र हिमाली भूभागको तीव्र परिवर्तनका कारण विगतको तथ्यांकले भविष्यको सम्पूर्ण जोखिम प्रतिनिधित्व नगर्न सक्छ। त्यसैले हाइड्रोपावर तथा अन्य ठूला पूर्वाधारमा जलवायु जोखिम मूल्यांकन, विपद मोडलिङ, भूवैज्ञानिक मूल्यांकन, पूर्वसूचना प्रणाली÷विपद–प्रतिरोधी डिजाइनलाई बीमासँग जोडेर हेर्नुपर्ने आवश्यकता रहन्छ।
रसुवाको घटनाले अर्को महत्वपूर्ण प्रश्न पनि उठाएको छ, यदि यति ठूलो विपद एकैपटक आयो भने हाम्रो बीमा क्षेत्रले कति ठूलो दाबीको भार धान्न सक्छ त ? ठूलो भूकम्प, विनाशकारी बाढी वा हिमाली महाविपत्तिमा हजारौँ बीमितले एकै समयमा दाबी गर्न सक्छन्। यस्तो अवस्थामा बीमा कम्पनीहरुको मात्र वित्तीय क्षमताले सम्पूर्ण जोखिम धान्न कठिन हुन्छ। त्यसैले विपत्ति जोखिम व्यवस्थापन, पर्याप्त जगेडा तथा पुँजी पर्याप्तता र विशेषगरी पुनर्बीमाको भूमिका अझ महत्वपूर्ण हुन्छ।
नेपालमा भविष्यमा विपत्ति बीमा पुल वा विपद जोखिम पुलको सम्भाव्यता गम्भीर रुपमा अध्ययन गर्नुपर्ने आवश्यकता देखिएको छ। यसले ठूलो प्राकृतिक विपदको जोखिमलाई विभिन्न बीमा कम्पनी, पुनर्बीमा कम्पनी तथा अन्तर्राष्ट्रिय जोखिम बजारमा बाँडफाँट गर्न सहयोग र सहजता मिल्दछ। बीमा कम्पनीले आफूले धान्न सक्ने जोखिम राख्ने र बाँकी जोखिमलाई उचित पुनर्बीमा व्यवस्थामार्फत हस्तान्तरण गर्ने प्रणाली अझ वैज्ञानिक र जोखिममा आधारित भएर बनाइनु पर्दछ।
पुनर्बीमा नेपालको बीमा क्षेत्रको मेरुदण्डमध्ये एक हो। विशेषगरी नेपालजस्तो भूकम्प, बाढी, पहिरो तथा हिमाली जोखिम उच्च भएको मुलुकमा विपदको जोखिमलाई अन्तर्राष्ट्रिय पुनर्बीमा बजारमा हस्तान्तरण गर्न सक्ने क्षमता आवश्यक हुन्छ। आगामी दिनमा परम्परागत पुनर्बीमाकाका साथै विपद् मोडलिङ, प्यारामेट्रिक बीमा, वैकल्पिक जोखिम हस्तान्तरण तथा अन्य नवीन जोखिम वित्तपोषण संयन्त्रको सम्भाव्यता अध्ययन गर्नुपर्छ।
प्राकृतिक विपदको आर्थिक प्रभावबारे चर्चा गर्दा कोरोना महामारीलाई पनि बिर्सन सकिँदैन। कोरोना महामारीले नेपालमा स्वास्थ्य क्षेत्रमा मात्र होइन, उद्योग, व्यापार, पर्यटन, होटल, यातायात, शिक्षा तथा रोजगारीमा समेत गम्भीर असर पुर्यायो। धेरै व्यवसाय लामो समय बन्द भए र आम्दानीका स्रोत प्रभावित भए। यसले जोखिम भनेको भौतिक सम्पत्ति नष्ट हुनु मात्र होइन, व्यवसाय सञ्चालन गर्न नसक्दा हुने आम्दानीमा हुने नोक्सानी पनि ठूलो आर्थिक जोखिम हो भन्ने कुरा स्पष्ट गर्यो। भविष्यमा व्यावसायिक अवरोध तथा महामारी जोखिमसम्बन्धी वित्तीय व्यवस्था तथा अन्य उदयीमान जोखिमहरुका लागि उपयुक्त बीमा तथा वित्तीय संरचनाबारे थप सोच्नुपर्ने आवश्यकता पनि देखिन्छ।
त्यसैगरी २०८२ साल भदौमा जेनजी आन्दोलनका बेला विभिन्न स्थानमा भएको आगजनी, तोडफोड, भौतिक संरचनामा क्षति तथा व्यवसायिक गतिविधिमा आएको अवरोधले मानवीय गतिविधिबाट सिर्जना हुने जोखिमलाई पनि गम्भीर रुपमा लिनुपर्ने आवश्यकता देखिएको छ। यस प्रकारका घटनाले औद्योगिक कलकारखाना, उद्योग, पसल, व्यवसाय कार्यालय, सवारीसाधन तथा अन्य सम्पत्तिमा प्रत्यक्ष क्षति पुर्याउन सक्छन् भने व्यवसाय बन्द हुँदा अप्रत्यक्ष आर्थिक क्षति पनि हुन सक्छ। यसबाट दंगा, हड्ताल, नागरिक अशान्ति, दुर्भावनापूर्ण क्षति तथा व्यवसायमा अवरोधजस्ता जोखिमको बीमा व्यवस्थापनबारे बीमित तथा व्यवसायीलाई स्पष्ट जानकारी दिनुपर्ने आवश्यकता देखिन्छ।
यहाँ एउटा महत्वपूर्ण कुरा के बुझ्नुपर्छ भने सबै क्षति बीमा गर्दैमा स्वतः क्षतिपूर्ति हुने होइन। बीमा सम्झौतामा समेटिएका जोखिम, अपवाद, बीमालेखका नियम र सर्त, कटौतीयोग्य रकम तथा बीमांकका आधारमा दाबीको मूल्यांकन हुन्छ। त्यसैले बीमा गर्दा बीमितलाई वास्तविक कभरेज र सीमितता स्पष्ट रुपमा बुझाउनु पनि बीमा कम्पनी तथा मध्यस्थकर्ताको महत्वपूर्ण जिम्मेवारी हो। बीमा गरेको छ कि छैन भन्ने भन्दा पनि कुन–कुन जोखिमका लागि कति रकमको बीमा गरिएको छ भन्ने कुरा महत्वपूर्ण हुन्छ।
नेपालमा निर्जीवन बीमा क्षेत्रले प्राकृतिक तथा मानवीय विपदको आर्थिक प्रभाव न्यूनीकरणमा ठूलो योगदान दिन सक्छ। घर, भवन, उद्योग, होटल, गोदाम तथा व्यावसायिक सम्पत्तिको बीमाले भूकम्प, आगलागी, बाढी, पहिरोलगायतका जोखिमबाट हुने आर्थिक क्षतिलाई व्यवस्थापन गर्न सहयोग गर्छ। मोटर बीमाले दुर्घटनाबाट हुने आफ्नै सवारीसाधनको क्षति तथा तेस्रो पक्षप्रतिको दायित्वलाई सम्बोधन गर्छ। कृषि, पशुपन्छी बीमाले किसानको लगानी र आम्दानीलाई प्राकृतिक जोखिमबाट संरक्षण गर्न सक्छ। इन्जिनियरिङ इन्स्योरेन्सले सडक, पुल, सुरुङ, जलविद्युत् तथा अन्य पूर्वाधार क्षेत्रमा हुने जोखिम व्यवस्थापनमा महत्वपूर्ण भूमिका खेलेको हुन्छ।
अबको बीमा प्रणालीमा सम्पत्तिको बीमासँगै व्यापार अवरोध बीमामा पनि जोड दिन आवश्यक छ। रसुवा भएको घटनाले मानविय क्षतिको अलवा सडक, पुल, उद्योग मात्र क्षति गरेन, त्यस क्षेत्रको व्यापार, यातायात, पर्यटन, आपूर्ति र रोजगारीमा समेत असर परेको छ। त्यसैले प्रत्यक्ष सम्पत्ति क्षति र अप्रत्यक्ष आर्थिक क्षतिलाई पनि जोखिम व्यवस्थापनको दृष्टिले हेर्नुपर्ने समय आएको देखिन्छ।
विपदपछि बीमाको सबैभन्दा ठूलो परीक्षा दाबी भुक्तानीमा हुन्छ। संकटको समयमा बीमितलाई कागजी प्रक्रिया र लामो प्रतीक्षामा राख्नु हुँदैन। डिजिटल क्लेम रजिस्ट्रेसन, मोबाइल बेस्ड डकुमेन्टेसन, जीपीएस, ड्रोन, स्याटेलाइट इमेजरी, डिजिटल सर्भे, तथा अटोमेटेड एसिस्मेन्टजस्ता प्रविधिको प्रयोग बढाउनुपर्ने देखिन्छ। ठूलो विपदको समयमा फास्ट ट्रयाक क्लेम सेटलमेन्ट मेकानिजम लागू गर्न सकेमा बीमितले छिटो आर्थिक सहयोग पाउन सक्छ र बीमाप्रतिको जनविश्वास समेत बढाउन मद्दत मिल्दछ।
आगामी दिनमा बीमा कम्पनीको भूमिका केवल बीमा जारी गर्ने र दाबी भुक्तानी गर्नेमा सीमित हुनु हुँदैन। बीमा कम्पनी जोखिम व्यवस्थापन साझेदार बन्नुपर्छ। उद्योग तथा व्यवसायमा अग्नि सुरक्षा मूल्यांकन, इन्जिनियरिङ निरीक्षण, विपद् पूर्वतयारी, व्यवसाय निरन्तरता योजना तथा जलवायु जोखिम मूल्यांकनजस्ता सेवासँग बीमालाई जोड्न सकिन्छ। जसले बीमितको जोखिम घटाउँछ भने बीमा कम्पनीको दाबीको जोखिमसमेत कम गर्दछ र समग्र अर्थतन्त्रको लचिलोपन बढाउँछ।
बढ्दो विपद जोखिम बीमा क्षेत्रका लागि चुनौती मात्र होइन, ठूलो व्यावसायिक अवसर पनि हो। जलवायु जोखिम बीमा, प्यारामेट्रिक बीमा, लघु बीमा, साना तथा मझौला उद्यम (एसएमई) बीमा, कृषि बीमा, साइबर बीमा, व्यवसाय अवरोध बीमा तथा पूर्वाधार बीमाजस्ता नयाँ उत्पादनको विकास गर्न सकिन्छ। विशेषगरी साना तथा मझौला व्यवसायका लागि सरल, कम लागत र आवश्यकता आधारित प्याकेज इन्स्योरेन्स विकास गर्न सकेमा बीमाको पहुँच व्यापक बनाउनका साथै ग्रामीणस्तरसम्म पहुँच पुर्याउन सकिन्छ।
तर, बीमा गर्दा जोखिमको उचित मूल्यांकन नगरी केवल व्यवसायको परिमाणमात्र बढाउने उद्देश्यले अस्वस्थ्य प्रतिस्पर्धा गरी कम बीमाशुल्कमा व्यवसाय स्वीकार गर्ने, जोखिम छनोटमा कमजोरी गर्ने वा बीमालेखमा उल्लेखित शब्दावली स्पष्ट नगर्ने प्रवृत्तिले दीर्घकालीन रुपमा कम्पनी र बीमित दुवैलाई समस्या पार्न सक्छ। बीमा व्यवसायको वास्तविक सफलता बीमाशुल्क संकलनमा मात्र होइन, विपद आउँदा कम्पनीले आफ्नो प्रतिबद्धता पूरा गर्न सक्ने क्षमतामा निर्भर हुन्छ। त्यसैले विवेकशील अन्डरराइटिङ, उपयुक्त मूल्य निर्धारण, जोखिमको उचित निरीक्षण, आन्तरिक नियन्त्रण, ठगी व्यवस्थापन तथा सुदृढ पुनर्बीमा व्यवस्थालाई प्राथमिकता दिनुपर्छ।
बीमालाई खर्चका रुपमा बुझ्ने प्रवृत्ति, बीमा साक्षरताको कमी, ग्रामीण क्षेत्रमा बीमा सेवा पहुँचको कमि, साना व्यवसायका लागि उपयुक्त उत्पादनको अभाव तथा दाबीसम्बन्धी गलत धारणाले बीमा विस्तारमा बाधा पुर्याएका छन्। त्यसैले अब ‘बीमा बेच्ने’ भन्दा ‘बीमा बुझाउने’ अभियान चलाउनु पनि आवश्यक छ। नागरिकले आफ्नो सम्पत्ति, व्यवसाय तथा आम्दानीको जोखिम पहिचान गरी उचित बीमा गर्न सक्ने वातावरण बनाउनु पर्ने देखिन्छ।
यसका लागि सरकार, स्थानीय तह, नियामक निकाय , बीमा कम्पनी तथा पुनर्बीमा कम्पनी बीच प्रभावकारी समन्वय आवश्यक छ। उच्च जोखिम भएका क्षेत्रमा बीमालाई प्रोत्साहन गर्ने, सरकारी सम्पत्ति तथा पूर्वाधारको पर्याप्त बीमा गर्ने, कृषि, पशुपन्छी बीमालाई अझ प्रभावकारी बनाउने, जोखिम मूल्यांकनमा स्थानीय तहलाई सहभागी गराउने र बीमा गर्ने नागरिक तथा व्यवसायलाई उपयुक्त प्रोत्साहन दिने नीतिको विकास गर्नुपर्ने पनि देखिन्छ। नियामक निकायले पनि जोखिममा आधारित सुपरिवेक्षण, पुँजी पर्याप्तता, पर्याप्त जगेडा, पुनर्बीमा तथा दाबी भुक्तानीबारे प्रभावकारी र नियमित रुपमा अनुगमन गर्नुपर्दछ।
रसुवाको पछिल्लो विपदले अर्को महत्वपूर्ण सन्देश के दिएको छ भने जलवायु परिवर्तनको जोखिम अब भविष्यको विषयमात्र होइन, वर्तमानको आर्थिक वास्तविकता हो। हिमाली क्षेत्रमा तापक्रम वृद्धि, हिमनदीमा परिवर्तन, अस्थिर चट्टानी संरचना तथा हिमताल र प्राकृतिक बाँधसँग सम्बन्धित जोखिमले नेपालका बस्ती, सडक, पर्यटन, जलविद्युत् र व्यापारिक संरचनामा दीर्घकालीन प्रभाव पार्न सक्छ। हालैको विपदले परम्परागत बाढीको जोखिम मूल्यांकनभन्दा बाहिर गएर जटिल तथा शृंखलाबद्ध जोखिमहरुको मूल्यांकन गर्नुपर्ने आवश्यकता देखिएको छ।
यसकारण अब ‘विपद आएपछि राहत’ दिने सोचबाट माथि उठेर जोखिम रोकथाम, जोखिम न्यूनीकरण, जोखिम हस्तान्तरण तथा द्रुत पुनर्लाभको एकीकृत प्रणाली विकास गर्नुपर्छ। बीमा त्यस प्रणालीको महत्वपूर्ण आधार बन्न सक्छ।
विपद प्राकृतिक होस् वा मानवीय, त्यसको आर्थिक प्रभाव व्यक्ति, परिवार, व्यवसाय, बैंक तथा वित्तीय संस्था र अन्ततः राष्ट्रको अर्थतन्त्रसम्म पुग्दछ। त्यसैले जोखिम व्यवस्थापनलाई विकास प्रक्रियाको अभिन्न हिस्सा बनाउनु पर्दछ। २०७२ को भूकम्प, २०८० र २०८१ तिरका बाढी–पहिरो, कोरोना महामारी, २०८२ को जेनजी आन्दोलन तथा हालसालै रसुवा–भोटेकोशी क्षेत्रमा भएको विनाशकारी हिमाली अचानक आउने बाढीले हामीलाई एउटै सन्देश दिएको छ कि जोखिमलाई बेवास्ता गरेर दिगो आर्थिक विकास सम्भव छैन। विपद रोक्न सधैँ सम्भव नहुन सक्छ। तर विपदबाट हुने आर्थिक क्षतिको प्रभावलाई कम गर्न सकिन्छ। विपद आएपछि क्षति गन्ने भन्दा विपद आउनुअघि जोखिमको मूल्यांकन गरी आर्थिक सुरक्षा सुनिश्चित गर्नु बुद्धिमानी हुन्छ।
तसर्थ, अब नेपालकाम बीमा क्षेत्रले केवल बीमा गर्ने मात्र नभएर जोखिम बुझ्ने, जोखिम घटाउने, जोखिम हस्तान्तरण गर्ने र विपदपछि आर्थिक पुनस्र्थापनामा सहयोग गर्नेजस्ता भूमिका निर्वाह गर्नु पर्ने हुन्छ। सरकारको नीतिगत प्रतिबद्धता, नियामक निकायको प्रभावकारी सुपरिवेक्ष, बीमा कम्पनीको व्यावसायिकता, पुनर्बीमा बजारको क्षमता, स्थानीय तहको सक्रियता र नागरिकको बीमा चेतना एकसाथ अघि बढ्न सकेमा मात्र नेपालको बीमा क्षेत्रले आफ्नो वास्तविक भूमिका पूरा गर्न सक्दछ।
त्यसैले आगामी दिनमा नेपालको बीमा क्षेत्रको लक्ष्य केवल बीमाको पहुँच बढाउनुमात्र नभई बीमाको लचिलोपन निर्माण गर्न सक्नुपर्दछ। बीमालाई व्यक्ति र व्यवसायको आर्थिक सुरक्षामात्र नभई राष्ट्रिय विपद जोखिम व्यवस्थापनको महत्वपूर्ण अंगका रुपमा स्थापित गर्न सकियो भने मात्र प्राकृतिक तथा मानवीय विपदबाट हुने आर्थिक क्षतिलाई धेरै हदसम्म व्यवस्थापन गर्न सकिन्छ।
(लेखक उप्रेती नेपाल इन्स्योरेन्स कम्पनीका पूर्वसहायक प्रमुख कार्यकारी अधिकृत हुन् ।)