
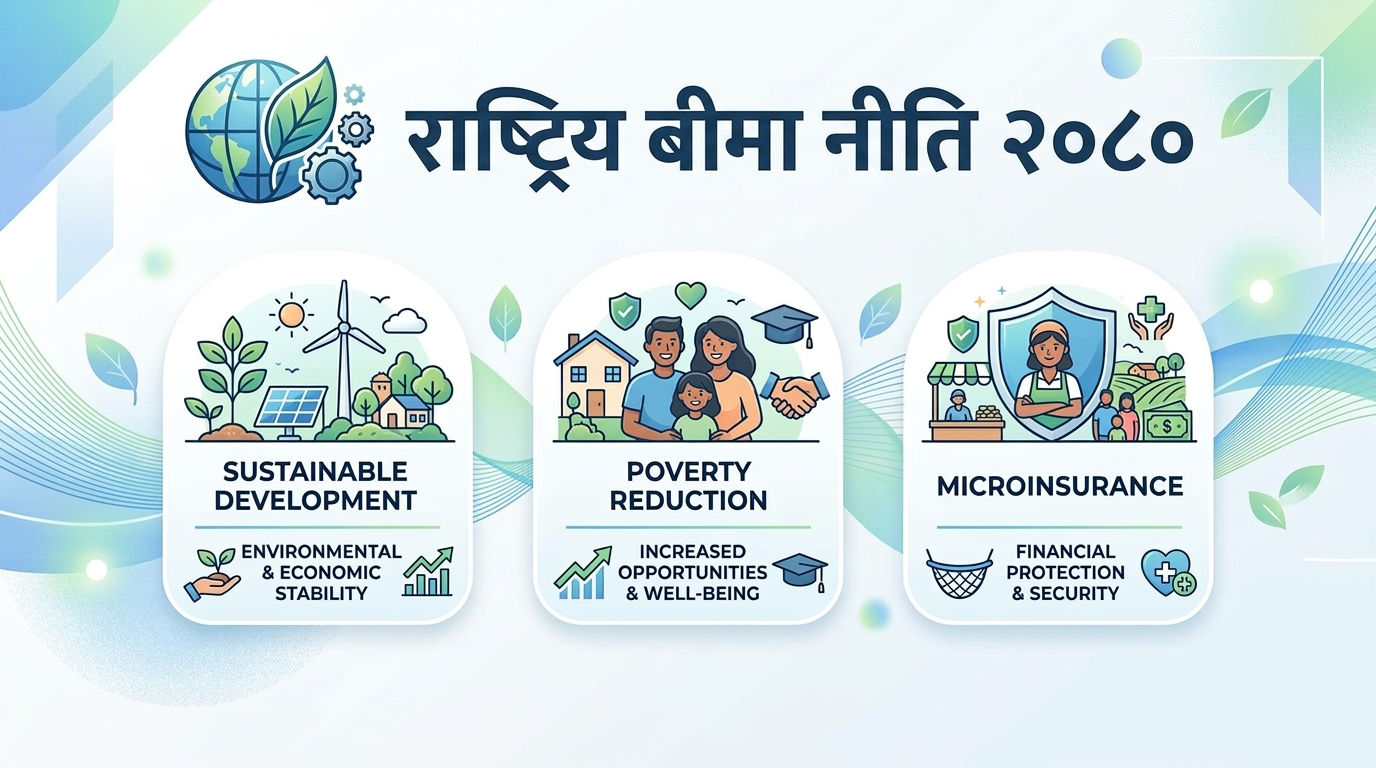
काठमाडौं । बीमा क्षेत्र अर्थतन्त्रको जोखिम व्यवस्थापनको मेरुदण्ड हो। आर्थिक वृद्धि, सामाजिक सुरक्षा र विपद् जोखिम न्यूनीकरणमा यसले प्रत्यक्ष योगदान पुर्याउँछ। नेपाल सरकारले स्वीकृत गरेको ‘राष्ट्रिय बीमा नीति, २०८०’ ले नेपालमा बीमाको पहुँच विस्तार गरी विपन्न र न्यून आय भएका वर्गलाई आर्थिक सुरक्षाको दायरामा ल्याउने दूरदर्शी लक्ष्य लिएको छ।
नीतिको मुख्य ध्येय भनेकै बीमा क्षेत्रलाई राष्ट्रिय दिगो विकास लक्ष्य र गरिबी न्यूनीकरणको रणनीतिसँग तादात्म्य कायम गर्नु हो। यसै परिप्रेक्ष्यमा, नेपाल बीमा प्राधिकरणको लघु बीमासम्बन्धी अध्ययन र विद्यमान नीतिगत प्रयासहरूको आलोकमा बीमा क्षेत्रको विकास र योगदानको विश्लेषणात्मक समीक्षा यहाँ प्रस्तुत गरिएको छ।

१) राष्ट्रिय बीमा नीति, २०८० बुँदा १०.७, नीति ९.७० को विश्लेषण
राष्ट्रिय बीमा नीति २०८० को बुँदा १०.७ अन्तर्गत रहेको नीति ९.७ ले बीमा क्षेत्रलाई देशको समग्र आर्थिक सामाजिक रूपान्तरणसँग जोड्ने नीतिगत आधारशिला तयार गरेको छ।
(क) दिगो विकासको लक्ष्य प्राप्ति एवम् गरिबी न्यूनीकरणमा सहयोगः बीमाले गरिबीको दुष्चक्र तोड्न मद्दत गर्छ। कुनै विपद् वा दुर्घटना हुँदा गरिब परिवार पुनः गरिबीको गहिरो दलदलमा फस्ने जोखिम हुन्छ। बीमाले सो आर्थिक क्षति पूरणीकरण गरी दिगो विकास लक्ष्य, गरिबीको अन्त्यका लागि सम्मानजनक रोजगारी र आर्थिक वृद्धि हासिल गर्न प्रत्यक्ष सहयोग पुर्याउँछ।
ख) लघु तथा साना उद्योगको व्यावसायिक जोखिम न्यूनीकरण र रोजगारी सिर्जनाः लघु, घरेलु तथा साना उद्योगहरू अर्थतन्त्रका आधार हुन्। बीमा सेवाले साना उद्यमीलाई सम्भावित आगलागी, चोरी वा नोक्सानीको डरबाट मुक्त गराई निर्धक्क लगानी गर्ने वातावरण बनाउँछ। यसले उद्योगको स्थायित्वसँगै नयाँ रोजगारीका अवसर सिर्जना गर्छ।
ग) जलवायु परिवर्तनबाट हुनसक्ने जोखिमलाई बीमा सेवासँग आबद्धताः जलवायु परिवर्तनका कारण अतिवृष्टि, अनावृष्टि, र बेमौसमी बाढीरपहिरोको जोखिम बढेको छ। मौसमी सूचकाङ्कमा आधारित बीमा जस्ता नवीन औजारमार्फत कृषक र वातावरणीय जोखिममा रहेका समुदायलाई आर्थिक सुरक्षा प्रदान गर्न सहयोग पुग्छ।
घ) प्राकृतिक प्रकोपबाट उत्पन्न जोखिम न्यूनीकरणका लागि विशेष बीमाः नेपाल प्राकृतिक प्रकोपको उच्च जोखिममा रहेको मुलुक हो। भूकम्प, बाढी, पहिरोजस्ता विपद्को प्रभाव व्यवस्थापन गर्न विशेष महाविपत्ती बीमा वा विशेष प्रकृतिका बीमा योजनाहरू उपलब्ध गराई समुदायको पुनरुत्थान क्षमता अभिवृद्धि गरिन्छ।
ङ) बीमालेखको भौगोलिक तथा सामाजिक विविधीकरण एवम् स्थानीयकरणः शहरकेन्द्रित बीमा सेवालाई गाउँगाउँसम्म पुर्याउन भूगोल र स्थानीय आवश्यकता अनुकूलका बीमा योजना जस्तै हिमाली क्षेत्रका लागि पशु बीमा, तराईका लागि बाढी बीमा तर्जुमा गरी बीमा सेवाको स्थानीयकरण गरिन्छ।
च) गरिबीको रेखामुनि रहेका नागरिकलाई बीमाशुल्कमा छुट र विशेष सुविधाः आर्थिक रूपमा असक्षम वर्गलाई बीमाको दायरामा ल्याउन सरकारी अनुदान वा बीमाशुल्कमा छुट जस्ता प्रोत्साहनमूलक व्यवस्था गरेर समतामूलक पहुँच सुनिश्चित गरिन्छ।
छ) जोखिममा रहेका व्यवसायी, साना किसान, उत्पादक समूह र सहकारीमा विस्तारः साना किसान, कृषि सहकारी र साना उत्पादक समूहहरू वित्तीय जोखिममा हुन्छन्। उनीहरूलाई समेट्न सहकारी तथा समूह बीमा मोडेलमार्फत बीमाको दायरा विस्तार गर्ने रणनीति लिइएको छ।
ज) विदेशमा रहेका नेपालीको बीमा व्यवस्थाः वैदेशिक रोजगारीमा रहेका लाखौँ नेपाली नागरिक र तिनका परिवारको सुरक्षाका लागि म्यादी जीवन बीमा अनिवार्य र सरल बनाउँदै आप्रवासी कामदारको सामाजिक सुरक्षा सुनिश्चित गरिएको छ।
२) लघु बीमाको सम्भावना र चुनौतीहरू
नेपाल बीमा प्राधिकरणले लघु बीमाको विस्तार र विकासका लागि गरेको अध्ययन अनुसार न्यून आय भएका वर्ग र ग्रामीण अर्थतन्त्रका लागि लघु बीमा भरपर्दो माध्यम हो। अध्ययनले औँल्याएका प्रमुख सम्भावना र चुनौतीहरू निम्न छन्
सम्भावनाहरू
१)व्यापक बजार र ठूलो जनसङ्ख्या नेपालको ठूलो जनसङ्ख्या ९विशेष गरी ग्रामीण र न्यून आय भएका वर्ग० अझै पनि बीमाको पहुँचबाहिर रहेकाले लघु बीमाको बजार क्षेत्र निकै व्यापक छ।
२) कृषि तथा पशुपालन क्षेत्रको माग कृषिमा आश्रित ठूलो जनसङ्ख्यालाई जलवायु जोखिम र रोगव्याधिबाट जोगाउन कृषि तथा पशु लघु बीमाको माग उच्च छ।
३)वित्तीय समावेशीकरण र प्रविधि लघुवित्त वित्तीय संस्था, सहकारी र डिजिटल भुक्तानी प्रणालीको विस्तारले अति दुर्गम क्षेत्रसम्म लघु बीमा पुर्याउन सहज भएको छ।
४)विशिष्टीकृत लघु बीमा कम्पनीहरूको स्थापना छुट्टै लघु बीमा कम्पनीहरू ९ीषभ बलम ल्यल(ीषभ ःष्अचयष्लकगचभचक० लाई अनुमति पत्र दिइएकाले यो क्षेत्रमा विशेष ध्यान र नवीनता आएको छ।
चुनौतीहरू
१) वित्तीय साक्षरता र सचेतनाको कमी लक्षित वर्गमा बीमासम्बन्धी चेतना र यसको महत्त्वबारे ज्ञानको कमी हुनु ठूलो चुनौती हो।
२)उच्च सञ्चालन लागत सानासाना पोलिसी रकम र छरिएर रहेका सेवाग्राहीका कारण बीमा कम्पनीहरूको प्रशासनिक तथा सञ्चालन खर्च उच्च हुने गर्छ।
३)दाबी भुक्तानी प्रक्रियामा जटिलतादाबी प्रक्रिया झन्झटिलो हुँदा र समयमा भुक्तानी नपाउँदा सर्वसाधारणमा बीमाप्रतिको विश्वास कायम राख्न कठिन भइरहेको छ।
४) अनुदानमा निर्भरता र दिगोपना कृषि तथा पशु बीमामा सरकारी अनुदानमा बढी निर्भर रहनु परेकाले अनुदान निरन्तर नहुँदा बजार प्रभावित हुने जोखिम रहन्छ।
५) वितरण सञ्जाल र प्रविधिको सीमितता दुर्गम क्षेत्रमा बीमा अभिकर्ता वा सञ्जाल नपुग्नु र प्रविधिको प्रयोग पूर्ण रूपमा हुन नसक्नु अर्को प्रमुख बाधा हो।
३) नेपाल बीमा प्राधिकरण र नेपाल सरकारबाट भएका नीतिगत प्रयास तथा उपलब्धिहरू
नेपालमा बीमा क्षेत्रको विकास र सुधारका लागि सरकार र नियामक निकाय बीमा प्राधिकरणबाट विभिन्न महत्वपूर्ण प्रयासहरू भएका छन्स्
नीतिगत तथा संस्थागत प्रयासहरूः
बीमा ऐन, २०७९ को कार्यान्वयन नियामक निकाय नेपाल बीमा प्राधिकरणलाई थप अधिकारसम्पन्न बनाई नियमन र पर्यवेक्षणलाई कडा र व्यवस्थित बनाइएको छ। लघु बीमा नियमावली र निर्देशिका, २०७९।२०८० लघु बीमाको पहुँच बढाउन छुट्टै लघु बीमा निर्देशिकाजारी गरी कानूनी ढाँचा तयार पारिएको छ। विशिष्टीकृत लघु बीमा कम्पनीको स्थापना लघु बीमा सेवा उपलब्ध गराउन छुट्टै लघु जीवन तथा लघु निर्जीवन बीमा कम्पनीहरूलाई इजाजतपत्र दिई सञ्चालनमा ल्याइएको छ।
कृषि तथा पशु बीमामा अनुदान सरकारले कृषि, पशुपन्छी तथा जडीबुटी बीमाको बीमाशुल्कमा ८० प्रतिशतसम्म अनुदान उपलब्ध गराउने व्यवस्था गरेको छ।
जलवायु जोखिम र इनोभेटिभ बीमाः प्यारामेट्रिक बीमा तथा माैसमी सूचकाङ्क बीमा जस्ता सूचकाङ्कमा आधारित बीमा योजना गुरू योजनाका रूपमा सञ्चालन गरी प्राकृतिक जोखिम व्यवस्थापनको प्रयास गरिएको छ।
उपलब्धिहरूः
बीमाको पहुँचमा वृद्धिः सरकार र प्राधिकरणको नीतिगत प्रयासका कारण कुल जनसङ्ख्यामा बीमाको पहुँच (म्यादी बीमासहित) ४० प्रतिशतभन्दा माथि पुग्नेको छ।
ग्रामीण अर्थतन्त्रको सुरक्षाः कृषि तथा पशु बीमाका माध्यमबाट साना किसान र पशुपालक व्यवसायीहरूको पुँजी सुरक्षित भई बैंक तथा वित्तीय संस्थाबाट कर्जा पाउन सहज भएको छ। आप्रवासी श्रमिकको सामाजिक सुरक्षाः वैदेशिक रोजगारीमा जाने कामदारका लागि म्यादी जीवन बीमा अनिवार्य गर्दा हजारौँ परिवारले अकालमा हुने क्षतिमा आर्थिक राहत पाएका छन्।
अबको बाटोः
राष्ट्रिय बीमा नीति २०८० ले अघि सारेको दिगो विकास र गरिबी न्यूनीकरणसँग बीमालाई जोड्ने सोच अर्थतन्त्रको दिगोपनका लागि कोसेढुङ्गा हो। लघु बीमालाई प्रभावकारी रूपमा अघि बढाउन प्रविधिको अधिकतम प्रयोग ,वित्तीय साक्षरता अभियान, सरल दाबी भुक्तानी प्रक्रिया र स्थानीय तहसँगको समन्वय अपरिहार्य देखिन्छ। चुनौतीहरूलाई न्यूनीकरण गर्दै नीतिगत सुशासन कायम गर्न सकेमा बीमा क्षेत्रले नेपालको गरिबी निवारण र दिगो विकासको लक्ष्य हासिल गर्न निर्णायक भूमिका खेल्न सक्नेछ।