
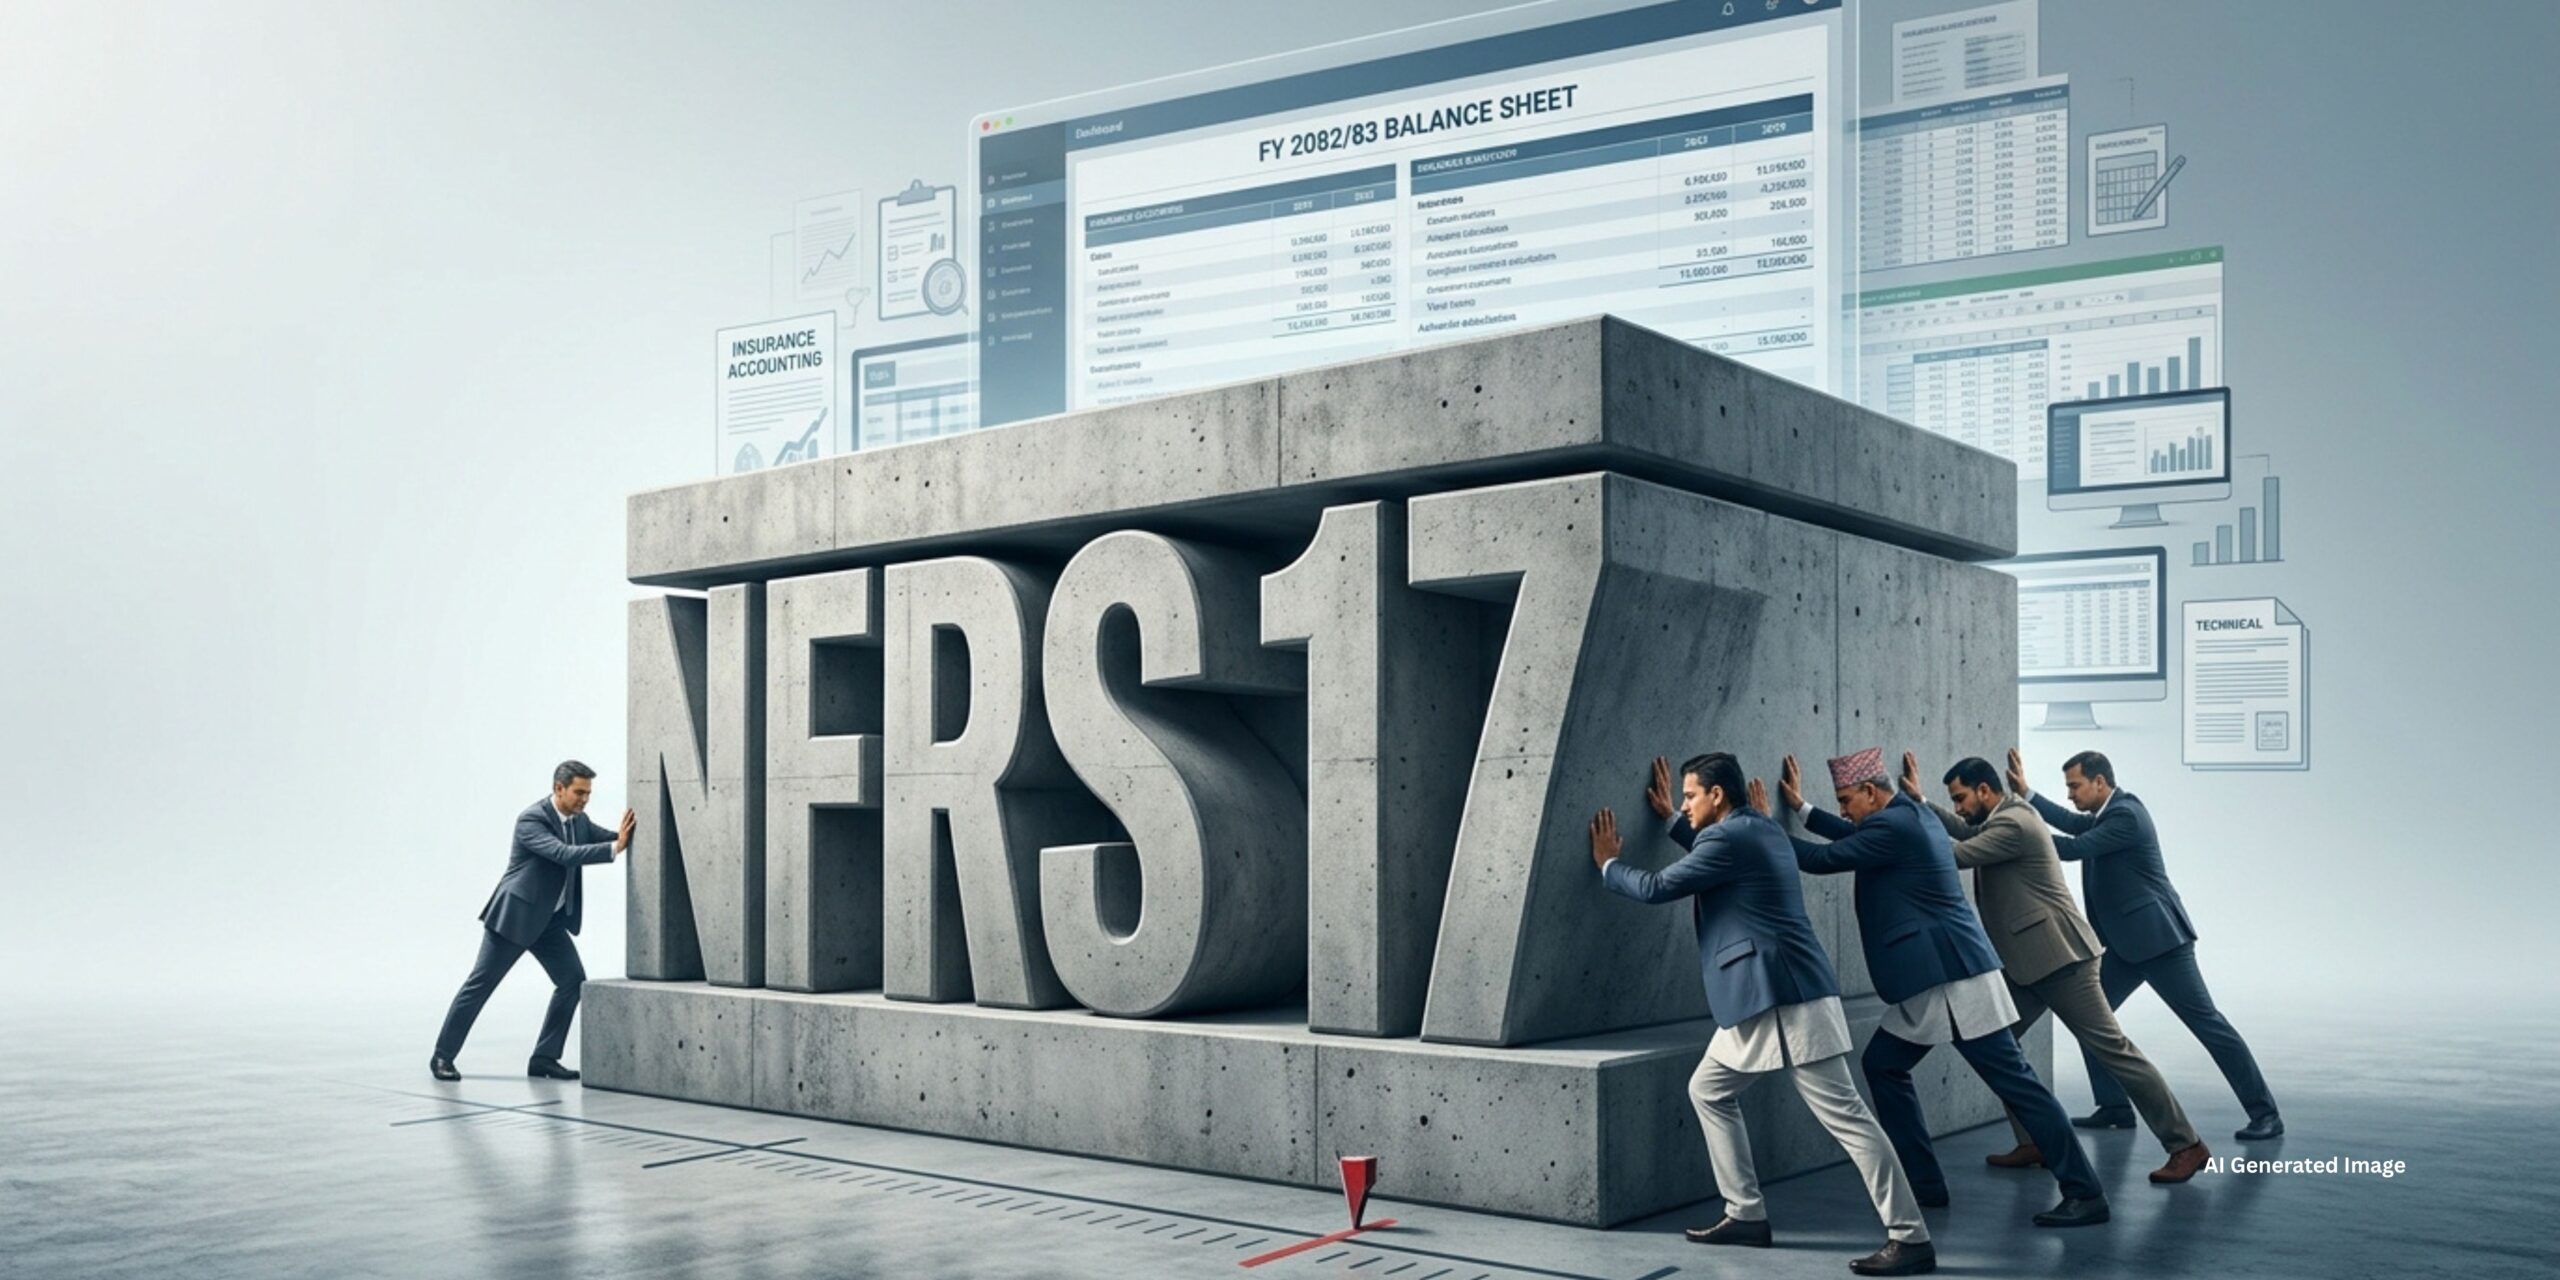
काठमाडौं । बीमा क्षेत्रका लागि लेखामान बोर्डद्वारा जारी लेखामान एनएफआरएस १७ कार्यान्वयन गर्ने म्याद नजिकिँदै जाँदा बीमकको प्रमुख कार्यकारी अधिकृतहरुको छटपटी बढेको छ। छटपटी बढेसँगै उनीहरुले समाधानका लागि पटक–पटक नियामक नेपाल बीमा प्राधिकरणसँग जीवन बीमक संघ नेपालमार्फत औपचारिक र अनौपचारिक रुपमा अनुनयविनय गरिरहेका छन्।
बीमकहरुको छटपटीलाई देखे पनि नियामकीय रुप देखाउँदै बीमा प्राधिकरण अलिक रुखो ढंगबाट प्रस्तुत हुन खोजेको छ। एनएफआरएस १७ कार्यान्वयनको म्याद बीमकसँगको सल्लाहमा नै तोकिएको भन्दै प्राधिकरण यसको कार्यान्वयनमा जोडबल गरिरहेको छ। यसको विपरीत तयारी नपुगेको, दक्ष जनशक्तिको अभाव र प्राविधिक पूर्वाधारको अभावका कारण जनाउँदै बीमकले म्यादपछि सार्न दबाब दिइरहेका छन्।

प्राधिकरणले मोलाहिजा नगरिदिएको अवस्थामा अधिकांश बीमकले प्राधिकरणलाई ढिलोगरी वासलात पेस गरेकोमा चर्को जरिवाना तिर्नुपर्नेछ। अर्कोतर्फ साधारणसभा समयमै सकाएर बोनससमेतको लाभ लिने ध्याउन्नमा रहेका कर्मचारी, लगानीकर्ता र प्रोत्साहनको पर्खाइमा रहेका प्रमुख कार्यकारी अधिकृतसमेतको धैर्यताको परीक्षा हुनेछ।
प्राधिकरणले जारी गरेको एनएफआरएस १७ सम्बन्धी निर्देशिकामा चालु आर्थिक वर्ष २०८३।८४ को पहिलो त्रैमासिक प्रतिवेदनदेखि नै एनएफआरएस १७ अनिवार्य रुपमा लागू गर्नुपर्ने बाध्यात्मक अवस्था छ। यसबाहेक बीमकले गत आर्थिक वर्ष २०८२।८३ को वासलात तथा वित्तीय विवरण पनि यसैका आधारमा तयार पार्न निर्देशन दिएको छ।
सिद्धान्ततः जोखिममा आधारित पुँजी रणनीति, पारदर्शिता र दिगो वित्तीय मूल्यांकनका लागि एनएफआरएस अत्यन्त सकारात्मक र युगान्तकारी कदम हो। तर ठोस तयारी, दक्ष जनशक्ति र पूर्वाधार बिना एकाएक चालिएको यो कदमले नेपाली बीमा क्षेत्रलाई पुनः एकपटक ‘प्रयोगशाला’ बनाउने जोखिम बढाएको छ।
१. नेपालको वर्तमान बीमा बजार र व्यावहारिक चुनौतीहरु
नेपालको बीमा बजारको वर्तमान बनोट र अभ्यासलाई नहेरी तयार पारिएको नीतिले बजारमा गम्भीर असन्तुलन ल्याउन सक्छ। यसका मुख्य व्यावहारिक पाटोहरु निम्न छन्ः
अग्रिम भुक्तानी र सीमित भुक्तानी बीमाको चाप
नेपालमा मनी ब्याक (अग्रिम भुक्तानी), एकल शुल्क र सीमित भुक्तानीका बीमालेखहरु बढी लोकप्रिय छन्। यस्ता बीमालेखमा अभिकर्ता कमिसन तथा प्रोत्साहनको नाममा हुने आउटफ्लो (बाहिरिने) धेरै हुन्छ। एनएफआरएस १७ अनुसार प्रतिवेदन तयार गर्दा बीमा योजना सम्झौता घाटामा जाने सम्भावना उच्च हुन्छ। यसले गर्दा नाफा घटेर ठूलो रकम व्यवस्था (प्रोभिजनिङ)मा राख्नुपर्ने हुन्छ। जसले गर्दा लगानीकर्ता तथा उद्योग दुवैले लाभांश बाँड्न नसक्ने स्थिति आउन सक्छ।
एसेट, फन्ड र खर्चको पृथकीकरणको अभाव
मेटलाइफ वा एकाध कम्पनीबाहेक नेपालका अधिकांश बीमकमा कुन प्रोडक्टका लागि कति फन्ड वा लगानी सम्बन्धित छ भन्ने छुट्टै ट्रयाकिङ वा एसेट शेयर क्याल्कुलेसन गर्ने अभ्यास नै छैन। त्यसैगरी कुन खर्च कति एट्रिब्युटेबल हो र कुन एकपटक मात्र हुने खर्च हो भन्ने प्रस्ट चित्रण छैन। अभ्यास नै नभएको अवस्थामा अनुमानका भरमा विवरण समायोजन गर्दा वास्तविक वित्तीय स्थिति नदेखिन सक्छ।
दुविधापूर्ण लाभांश नीति
हालै आएको एनएफआरएस १७ निर्देशिकामा जुन नाफा कम छ, त्यही मात्र बाँड्नुपर्ने व्यवस्था गरिएको छ। नियामकले दुवै व्यवस्थाअन्तर्गत वित्तीय विवरणमा देखिने गरी एनएफआरएस र साबिकको नियामकीय ढाँचाको प्रतिवेदनलाई २–३ वर्षसम्म तुलनात्मक रुपमा हेरेर बीमकलाई प्रोभिजनिङका लागि समय दिनुको साटो, आजैदेखि जुन थोरै छ त्यही बाँड भन्नु व्यावहारिक हुँदैन।
२. उपभोक्ता, लगानीकर्ता र आफ्नै सिद्धान्तविरुद्धको कदम
बीमा प्राधिकरण आईएआएसको सिद्धान्त अवलम्बन गर्दै ग्राहकलाई फेयर ट्रिट (उचित व्यवहार) गर्ने र बीमितको जायज अपेक्षा सम्बोधन गर्ने नीति ल्याएको छ। बीमा योजनाहरु स्वीकृत गर्दा यी दुवै तत्वलाई अनिवार्य सम्बोधन नगरी स्वीकृति दिँदैन । तर, अलिक बृहत अर्थमा विचार गर्दा सरोकारवालाभित्र बीमितमात्र नभई शेयर लगानीकर्ता पनि पर्छन्। प्रतिफलको अपेक्षा गरेर बसेका लगानीकर्ता र समग्र उद्योगको व्यवहारिक क्षमतालाई बेवास्ता गरी जबरजस्ती निर्णय लाद्नु सहकार्यको भावनाविपरीत हुन जान्छ। बैंकिङ वा बीमा क्षेत्र सर्वसाधारणसँग प्रत्यक्ष जोडिने भएकाले यहाँ प्रशासनिक र व्यवस्थापकीय सुझबुझ आवश्यक हुन्छ।
३. अन्तर्राष्ट्रिय अभ्यास र जनशक्तिको खडेरी दक्ष जनशक्तिको अभाव
छिमेकी भारतजस्ता शक्तिशाली र ठूला राष्ट्रहरुले समेत एनएफआरएस १७ कार्यान्वयनमा पर्याप्त समय लिँदै अन्य मुलुकको अभ्यास हेरिरहेका छन्। त्यहाँ अझैसम्म पनि जोखिममा आधारित पुँजीसम्बन्धी व्यवस्था कार्यान्वयनमा ल्याइएको छैन । तर, जनशक्ति र स्रोत दुवैको अभाव भएको नेपालमा यसलाई तत्कालै कार्यान्वयनको चर्को दबाब छ। नेपालमा अनुभवी बीमांकी, आधुनिक सफ्टवेयर तथा एनएफआरएस १७ मा अभ्यस्त चार्टर्ड एकाउन्टेन्टहरुको चरम अभाव छ। केही बीमकले चर्को शुल्क (झन्डै एक करोड रुपैयाँसम्म) तिरेर वैदेशिक विज्ञहरु (लन्डन, युरोप वा मध्यपूर्वबाट) भित्र्याए पनि प्रतिवेदन तयारीको गति निकै सुस्त छ। बाहिरबाट तयार भई आएका जटिल एनएफआरएस १७ प्रतिवेदनहरुलाई स्वयं बीमा प्राधिकरणले पनि प्राविधिक रुपमा उचित परीक्षण गर्न सक्ने पूर्वाधार र जनशक्ति तयार भइसकेको छैन।
बीमा प्राधिकरण, चार्टर्ड एकाउन्टेन्टस संस्था –आईक्यान)ले एनएफआरएस १७ कार्यान्वयनका लागि विदेशी जनशक्तिसमेत भित्र्याएर तालिममा खर्च गरेको छ। जीवन बीमक संघ नेपालका पदाधिकारीहरु एनएफआरएस कार्यान्वयनको व्यवहारिक पक्षबारे जानकारी लिनका लागि विदेश भ्रमणसमेत गरिसकेका छन् । बीमा प्राधिकरणले ‘रिस्क फ्री रेट’ तोकिदिएकाले एनएफआरएसका लागि वित्तीय दायित्व निर्धारण गर्न र जोखिम निर्धारण गर्न सहजीकरण भएको छ।
४. नियामकको तर्कः दीर्घकालीन सुधारको बाटो
नियामक निकाय बीमा प्राधिकरणले एनएफआरएस १७ कार्यान्वयनले तत्काल नाफा वितरणमा बीमकलाई अप्ठेरो पर्ने भए पनि दीर्घकालमा बीमित र लगानीकर्ता दुवैका लागि लाभदायक हुने तर्क गरिरहेको छ।
एनएफआरएस १७ को धेरै प्रावधानमध्ये बीमालेखको सर्तअन्तर्गत बीमितबाट स्वीकारेको बीमाशुल्कका आधारमा जोखिम कायम रहने अवधिसम्मका लागि नाफा रकम विनियोजन गर्नुपर्ने हुन्छ। यसले गर्दा तत्कालै वितरणयोग्य नाफाको अभाव हुनेछ । यद्यपि यसले बीमा क्षेत्रको दीर्घकालीन वित्तीय स्वास्थ्य र विश्वसनीयता बढाउँछ।
५. निष्कर्ष र भावी बाटो
एनएफआरएस १७ को मर्म, जोखिममा आधारित पुँजी र वित्तीय पारदर्शिताको पक्षमा सम्पूर्ण बीमा क्षेत्र र सरोकारवाला सकारात्मक छन्। समस्या यसको सिद्धान्तमा नभई कार्यान्वयनको शैली र तालिकामा हो। नियामकले बल प्रयोग गरेर त्रैमासिक रुपमै अनिवार्य गर्दा अनावश्यक समय र खर्च लाग्ने तर सोचेजस्तो गुणस्तरीय नतिजा नआउने खतरा छ।
सुझाव
तहगत र क्रमिक कार्यान्वयन सुरुमा २–३ वर्षसम्म वार्षिक रुपमा एनएफआरएस १७ लागू गरी उद्योगलाई अभ्यस्त बनाउने र त्यसपछि मात्रै त्रैमासिक विवरण अनिवार्य गरिनुपर्छ। बीमक र नियामक दुवै तहमा एक्चुअरी (बीमांकी), चार्टर्ड एकाउन्टेन्ट र सफ्टवेयर प्रणालीको विकासमा ध्यान दिइनुपर्छ। संक्रमणकालीन अवधिमा लगानीकर्ताको मनोबल कायम राख्न र उद्योगलाई बलियो बनाउन लचिलो र सहकार्यमूलक नीति लिनु नै नेपाल सरकार र बीमा प्राधिकरणको दूरदर्शी कदम हुनेछ।