
भुमिका : भोटेकोशी बाढी राष्ट्रको अकल्पनीय दैवी प्रकोप हो । यस दैवी प्रकोपका लागि उद्धार, राहत, पुनर्निमाण तथा पुनर्स्थापना आदितर्फ विभिन्न तत्कालिन, अल्पकालिन र दिर्घकालिन विभिन्न प्रयासहरु भएका छन् र हुनेछन । यसै सन्दर्भमा भोटेकोशी बाढीका कारण क्षतिग्रस्त भएका व्यापारिक प्रतिष्ठान र उद्योगहरुलाई पुनरुत्थान गर्न सरकारले घोषणा गरेको सहुलियतहरु मध्ये एक “अग्रीम बीमा भुक्तानी” पनि रहेको छ । जस अन्तर्गत बाढीबाट क्षति भएका बीमितहरुलाई प्रारम्भिक मुल्ल्यांकनका आधारमा बढीमा ५० प्रतिशत सम्म अग्रिम बीमा दाबी भुक्तानी तुरुन्तै उपलब्ध गराइने छ भन्ने घोषणा गरिएको छ । यस राष्ट्रिय विपदको घडीमा सबैले आफुले गर्न सक्ने योगदान गर्नुपर्छ । सोहि अनुरुप सरकारको बीमा दाबी भुक्तानी घोषणा कार्यान्वयन गर्नका लागी क्षति व्यहोरेका बीमित व्यापारिक प्रतिष्ठान र उद्योग सम्बन्धित स्वामित्वकर्ताहरु, व्यवस्थापकहरू तथा सो सम्बन्धित समाजिक, राजनैतिक र प्रशासनिक अगुवाहरुले अनिवार्य रुपमा बुझ्नु पर्ने न्युनतम आधारभूत तथ्यहरु यस लेखमा संक्षेपमा उजागर गरीएको छ ।
छिटो-छरितो बीमा दाबी भुक्तानी बीमा कम्पनी र सर्भेयरको समेत प्राथमिकता:

बीमा सर्भेयर वा बीमा कम्पनीको असक्षमता वा वेवास्ता का कारणले केहि बीमा दाबी फरफारक प्रक्रिया अलपत्र परेका कारण दाबीकर्ता बीमितले क्षतिपूर्ति नै नपाएको वा न्यायोचित क्षतिपूर्ति नपाएको वा निक्कै ढिलो गरि क्षतिपूर्ति पाएको हुन सक्ने अवस्थालाई पूर्णतः नकार्न सकिदैन । तर अधिकांस दाबीहरु विमित पक्षले उपलब्ध गराउनु पर्ने र सर्भे रिपोर्ट तयार गर्न नभई नहुने कागजातहरुका अभावका कारण नै रोकिएर बसेका पाइन्छन् । त्यसकारणले नै आवस्यक कागजातहरु उपलब्ध गराई दिनका लागि सर्भेयरले दाविकर्तालाइ फोन गर्ने लगायतका ताकेता गर्ने कार्यहरु र बीमा कम्पनीहरुले “कागजातहरु पेश गरि दाबी फरफारक गर्न” पत्रिकाहरुमा सार्वजनिक सुचना निकाल्ने कार्यहरु निरन्तर भइ रहेको पाइन्छ ।
बीमा दाबी भुक्तानीका सन्दर्भमा दाबीकर्ताले मनन गर्नुपर्ने आधारभूत तथ्यहरु
यसै सन्दर्भमा बीमा दाबी भुक्तानीका सन्दर्भमा सर्वसाधारणले मनन गर्नै पर्ने तथ्य के हो भने बीमा कम्पनीहरु नियामकिय परिधि भित्र रहेर व्यापार गर्न खडा भएका व्यापारिक कम्पनीहरु हुन । सरकारी निकायबाट लिनुपर्ने काम जस्तो गरि विकल्पहीन हुँदै सर्वसाधारणले कुनै एक बीमा कम्पनीमा बीमा गराउनु पर्ने बाध्यता हुँदैन । सर्भेयरले माग गरेका जानकारी र कागजातहरु उपलब्ध गराई सके पश्चात समेत समय मै वा न्यायोचित क्षतिपूर्ति प्राप्त नभएमा उक्त बीमा कम्पनीलाई ग्राहकको हैसियतमा विमितहरुले पोलीसी नवीकरण नगर्ने वा आफु र आफु सम्बद्धहरुबाट थप पोलिसी खरिद नगर्ने लगायत चेतावनी दिने गरेको पाइन्छ । ग्राहकको हैसियतमा दिएको चेतावनी पश्चात समेत क्षतिपूर्तिमा चित्त नबुझेमा सम्बन्धित नियामक निकाय नेपाल बीमा प्राधिकरण मा बीमा कम्पनीविरूद्ध उजुरी दिन पाउने अन्तिम विकल्प छँदैछ ।
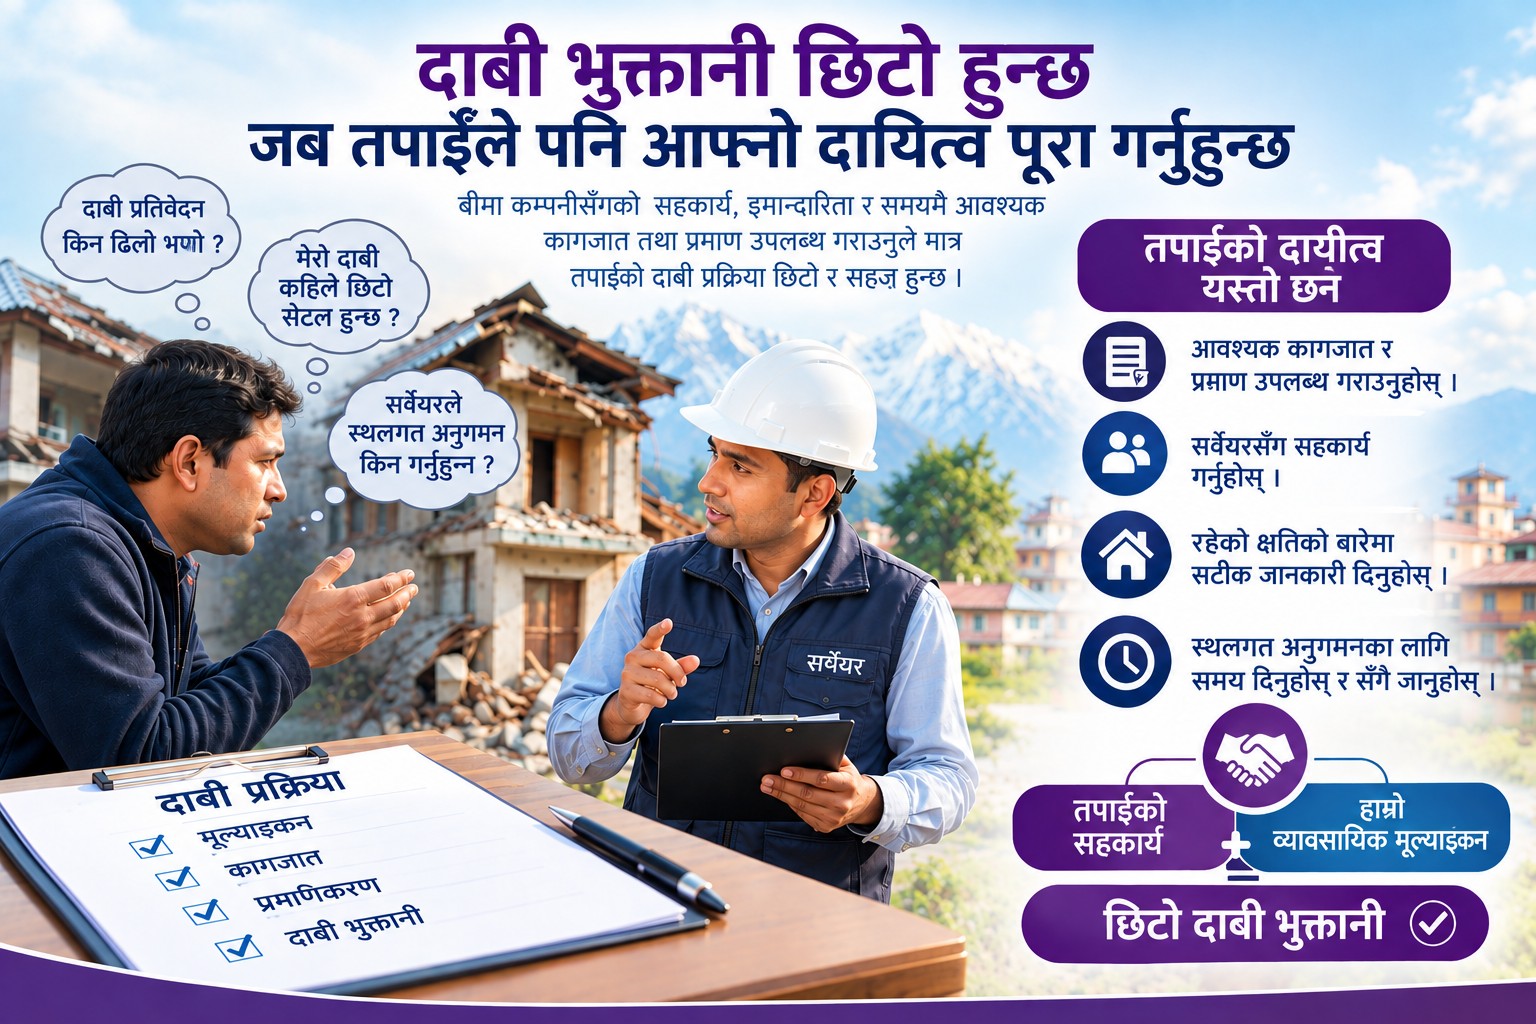
तर कतिपय दाबीकर्ता बीमितहरुले क्षति मुल्यांकन रिपोर्ट तयार गर्न न्युनतम कागजातहरु आवस्यक हुन्छन भन्ने तथ्य महशुस नगरी क्षति-मुल्यानकन रिपोर्ट तयार गर्न सर्भेयरलाइ कागजात र जानकारी उपलब्ध गराउनुको सट्टा सम्बन्धित र असम्बन्धित निकाय वा व्यक्तिहरु मार्फत दबाब सिर्जना गर्ने गरेको पाइछ । त्यसकारण क्षति-मुल्यानकन रिपोर्ट तयार गर्न सर्भेयरलाइ आवस्यक हुने कागजात र जानकारीहरु बारे दाविकर्ता विमितले जान्नुपर्ने न्युनतम आधारभूत पक्षहरु यहाँ उल्लेख गरिएकोछ ।
बैंकको ऋण र बीमाको क्षतिपूर्ति रकम निकासा कार्यप्रक्रिया मा अन्तर :
कतिपय सर्वसाधारणमा बीमा सर्भेयरलाई बैंकबाट खटिएको मुल्यांकनकर्ताको रुपमा बुझेर सर्भेयरले माग गरेका थप कागजात नदिने र जे-जस्तो छ रिपोर्ट पठाई दिनुहोस- बीमा कम्पनीले जे गर्छ -गर्छ- जस्ता भनाइहरु राख्ने गरिएको पाइन्छ । तर बैंकको ऋण र बीमाको क्षतिपूर्ति रकम निकासा कार्यप्रक्रियामा आधारभूत रुप मै अन्तर हुन्छ ।
भुक्तानी तालिका बमोजिम साँवा रकम र सहमत भएको ब्याज रकम समेत फिर्ता गर्ने गरी साथै ऋण रकम खाम्ने गरी धितो बन्धकी लिई बैकले ऋण प्रवाह गर्दछ । यस विपरित बैंक ले जस्तो क्षतिपूर्ति रकम प्राप्त गर्ने व्यक्ति /संस्था उपर नियन्त्रण हुने गरी धितो बन्धकी लिने र सम्झौतामा ल्याप्चे लगाउने लगायतका केहि पनि कार्य प्रक्रियाहरू नगरी सामान्यतया सर्भेयरको रिपोर्टको आधारमा नै बीमा कम्पनीले क्षतिपूर्ति रकम भुक्तानी गर्दछ । यसरी बैंकको भ्यालुएटरले बैंकमा पेश गरेको सम्पति मूल्यांकन रिपोर्ट बैंक ऋण प्राप्त गर्न एक सहायक दस्तावेज मात्र हो भने सर्भेयरले बीमा कम्पनीमा पेश गरेको क्षति मुल्यांकन रिपोर्ट सामान्यता बीमा कम्पनीका लागि बाध्यकारी दस्तावेज हो । यसै अनुरुप कतिपय अवस्थामा सर्भेयरबाट पेश भएको क्षति मुल्यांकन रिपोर्ट बमोजिम बीमा कम्पनीबाट क्षतिपूर्ति नपाएका कारण “सर्भेयरबाट बीमा कम्पनीमा पेश भएको क्षति मुल्यांकन रिपोर्ट बमोजिम नै क्षतिपूर्ति पाउँ” भनि नेपाल बीमा प्राधिकरणमा उजुरी परेको समेत पाइन्छ ।
बीमा कम्पनीका लागि बाध्यकारी प्रकारको क्षति मुल्यांकन रिपोर्ट पेश गर्ने भएकाले सर्भे रिपोर्टमाथि सर्भेयरको गम्भीर जिम्मेवारी हुन्छ । सोहि अनुरुप दाबी वापत क्षतिपूर्ति दिन मिल्ने वा नमिल्ने र कति रकम दिने भन्ने आदि पक्षहरु बारे यकीन (Assessment) गरे पछी मात्र सर्भेयरले क्षति मुल्यांकन रिपोर्ट तयार गर्न सक्छ । त्यसकारण छिटो छरितो क्षतिपूर्ति भुक्तानी गराउने उद्देश्यका लागी हुने छलफल र क्रियाकलापहरू सर्भेयरले तयार पार्ने क्षति मुल्यांकन रिपोर्टका आधारभूत पक्षहरु तर्फ नै केन्द्रित भएको हुनुपर्दछ।
क्षतिपूर्ति दिन मिल्ने वा नमिल्ने र कति रकम दिने भन्ने पक्षहरु
बीमा कम्पनीबाट सर्भेका लागी कार्यादेश (अथार्त डेपुटेशन) हुँदा प्राय बीमितको निवेदन र बीमालेख मात्र सर्भेयरलाई प्राप्त हुन्छ । त्यसकारण कार्यादेश प्राप्त हुँदाका बखत उक्त दाबी वापत क्षतिपूर्ति दिन मिल्ने वा नमिल्ने र कति रकम दिने भन्ने आदि पक्षहरु बारे सर्भेयर अनभिज्ञ नै रहन्छ । दाविकर्ता विमित कै सहयोगमा मात्र सर्भेयरले उक्त पक्षहरु एकिन गर्ने कार्य गर्दछ । दाबीको किसिम अनुसार सर्भेयरले निम्नलिखित लगायतका विभिन्न पक्षहरू यकीन गरे पश्चात मात्र क्षति मुल्यांकन रिपोर्ट तयार गरि क्षतिपूर्ति सिफारिस गर्न सक्छ ।
- बीमित सम्पतिको वास्तविक स्थलगत उपस्थिति (physical existence) यकीन गर्ने कार्य
- बिमित स्टकको मात्राको आंकलन गर्ने कार्य
- बीमालेखमा लेखिएका बिवरणहरु स्थलगत रुपमा रुजु गर्नु पर्ने कार्यहरु
- बीमालेखको किसिम बमोजिम एकिन गर्नुपर्ने अन्य कार्यहरु
- सम्बन्धित दाबीको क्षतिपूर्ति कसले पाउनु पर्ने हो भन्ने (Insurable Interest) एकिन गर्ने कार्य
- सम्पति बीमालेखले निर्देश गरेका अन्य पक्षहरु यकीन गर्ने कार्य
बीमित सम्पतिको वास्तविक स्थलगत उपस्थिति (physical existence) यकीन गर्ने कार्य:
बीमालेखमा लेखिएको पसल, घर, मेसिन वा गाडी वास्तव मै अस्तित्वमा थियो वा थिएन भन्ने पक्ष सर्भेयरले स्थलगत रुपमा यकीन गर्नुपर्ने हुन्छ । भूकम्पको समयमा कित्ता नम्बर एकिन गर्न कठिन हुने सिन्धुपाल्चोकको एक गाउँमा बीमित घर सकुशल रहेता पनि सोही टोलमा बीमा नगरिएको क्षतिग्रष्त अर्को कुनै घर देखाई सर्भेयरलाई झुक्याई क्षतिपूर्ति सिफारिस गराइएको थियो । त्यसबेला त्यस प्रकारको ठगिका कतिपय उजुरीहरु परेका थिए । गत वर्षको रोशी को बाढी आए पछी रोशी खोला किनारको एउटा क्रसरले आफ्ना दुईवटा थोत्रा एक्साभेटर काटेर बेचे पश्चात उक्त एक्साभेटरहरु बाढीले बगाएको दाबी गरी सर्भेयर र बीमा कम्पनीलाई झुक्क्याएको उजुरी समेत पाटन उच्च अदालत सम्म पुगेको थियो । त्यसकारण बीमा गरिएको सम्पति बेपत्ता भएको पक्ष स्थापित गर्न सर्भेयरलाई दाबीकर्ताले हर-सम्भव सहयोग गर्नु पर्छ । तर कतिपय दाविकर्ताहरुले सर्भेयरको जिम्मेवारी महसुस नै नगरी “तपाइले हामीलाई ठग जस्तो देख्नु हुन्छ र ?” जस्ता आरोप लगाई सर्भेयरलाइ असहयोग गर्ने गरेको पनि पाइन्छ ।
बिमित स्टकको मात्राको आकलन गर्ने कार्य :
भौतिक आधारमा र पेश भएका कागजातहरुको आधारमा दुबै तवरले सर्भेयरले माग दाबी गरिएको क्षतिग्रस्त स्टकको मात्रा प्रमाणित गर्नुपर्ने हुन्छ । भौतिक आधारका लागि पसल गोदामको नापजाच गर्ने काम गरिन्छ । कागजातहरुका आधारका लागि अडिट रिपोर्ट ,स्टक रिपोर्ट, बैंक कारोबार आदि माग गरि अध्ययन गरिन्छ । बिमित स्टकको मात्राको आकलन गर्न उक्त दुइवटै आधारहरु निक्कै अपर्याप्त देखिएमा सर्भेयरले पसल/गोदाम का छरछिमेकहरुबाट समेत क्षतिग्रस्त पसल/गोदाम मा घटना आगाडी रहेको स्टक मात्रा बारे सोधपुछ गर्ने लगाएतका कृयाकलापहरु समेत गर्नुपर्ने हुन्छ । मुख्यतया क्षति मुल्यांकन रिपोर्ट चेक-जांच हुँदाका बखत “कुन आधारमा उक्त रकम सिफारिस भएको हो” भन्ने प्रश्नको जवाफ दिन सक्ने अवस्था सर्भेयरले रिपोर्टमा सिर्जना गर्नुपर्ने हुन्छ । यसका लागि सर्भेयरहरुले बिभिन्न जुक्तिहरु लगाई सो प्रश्नको सामना गर्ने एकिन गरे पश्चात मात्र क्षति मुल्यांकन रिपोर्ट पेश गर्ने गरेका छन ।
बीमालेखमा लेखिएका विवरणहरू स्थलगत रुपमा रुजु गर्नुपर्ने कार्यहरु :
बीमित व्यक्ति/संस्था बारे, बिमित सम्पति बारे र अन्य विभिन्न बिवरणहरु सम्बन्धित बीमालेखमा लेखिएको हुन्छ । उक्त विवरणहरुलाई सर्भेयरले स्थलगत रुपमा रुजु गरि “बीमालेखमा लेखीए बमोजिम नै देखिन आयो” भनि लेख्नुपर्ने हुन्छ । यस तर्फ विभिन्न कठीनाईहरु आउने गर्दछन जस्तै :
- बीमलाेखमा बीमित सम्पति रहने स्थान को महलमा पालिकाको नाम, वडा नम्बर, टोल र कित्ता नम्बर लेखिएको हुन्छ । कतिपय बीमितहरुले आफ्नो पसल वा स्टोर स्थानान्तरण भएको सूचना बीमा कम्पनीलाई नदिएका कारण बीमालेखमा लेखिएको स्टक रहने स्थान र स्टक क्षती भएको स्थान फरक फरक हुन जान्छ । सो अवस्थामा सर्भेयरले स्वभाविक रुपमा “बीमालेखमा लेखिएको स्टक रहने स्थान र स्टक क्षति भएको स्थान फरक छ” लेख्नुपर्ने हुन्छ- जुन दाबीकर्ता बीमितले क्षतिपूर्ति नपाउने अवस्था हो ।
- हालै एक सुन पसलको आगलागीमा उक्त पसलका सुनचादीका गहनाहरु सकुशल रही पसलको सजावट र फर्निचर मात्र क्षति भएको अवस्थामा बिमा दावी परेको थियो । तर बीमालेखमा सुनचाँदीका गहनाहरु मात्र रक्षावरण रहेको स्पस्ट उल्लेख गरिएकाले सर्भेयरले स्वभाबिक रुपमा पसलको सजावट र फर्निचरको क्षति पोलिसिले कभर नगरेको लेख्नु पर्ने हुन आयो ।
- सवारीसाधन नामसारी भएको ३५ दिन भित्र नयाँ सवारीधनीका नाममा बीमालेख समेत नामसारी भइ सकेको हुनुपर्छ, नत्र दाबी लाग्ने छैन भन्ने तथ्य सबै सवारीसाधन बीमालेखहरुमा स्पस्ट उल्लेख गरिएको हुन्छ । तर व्यक्तिबाट वा रि-कन्डिशनबाट खरिद गर्ने कतिपय सवारीसाधन खरिदकर्ताहरुले घटना भए पश्चात मात्र बीमालेख हेर्ने गरेका पाइन्छ । बीमालेख नामसारी नभएका सवारीसाधनहरुले क्षतिपूर्ति नपाउने स्पस्ट र अपरिवर्तनीय अवस्था हो । सोहि बमोजिम बीमालेख नामसारी नभएका सवारीसाधनको बीमा दाबीको सर्भे रिपोर्टमा सर्भेयरले क्षतिपूर्ति सिफारिस गर्न सक्दैन र त्यस्ता सवारीधनिहरुले बीमा कम्पनी र सर्भेयरहरुले नियतवश क्षतिपूर्ति नदिएको आरोप लगाउने गर्दछन ।
यसरी दाबी वापत क्षतिपूर्ति दिन मिल्ने नमिल्ने, र कति रकम दिनु पर्ने भन्ने बारे लगायतका विभिन्न न्युनतम पक्षहरु एकिन गरे पश्चात मात्र सर्भेयर ले क्षतिपूर्ति सिफारिश गर्न सक्छ । सर्भे रिपोर्ट बारे यस्ता न्युनतम पक्षहरु एकिन नगरी क्षतिपूर्ति सिफारिश गरेका खण्डमा सर्भेयर स्वयम् नेपाल बीमा प्राधिकरणको कारवाहीको भागीदार हुन सक्छ ।
छिटो छरितो बीमा दावी भुक्तानीका लागि दावी सम्बन्धित् पक्षहरुको मुख्य भूमिका :
पीडितलाई क्षतिपूर्ति दिलाउन बीमित व्यापारिक प्रतिष्ठान् र उद्योग सम्बन्धित स्वामित्वकर्ताहरु, व्यवस्थापकहरू तथा सो सम्बन्धित सामाजिक र राजनैतीक अगुवाहरुले बीमा कम्पनीमा पटक पटक सम्पर्क गर्ने र दबाब दिने लगायतका कार्यहरू गर्ने गरेको पाईन्छ । त्यसको सट्टा बीमा सर्भेयरसँग समन्वय गरी आवश्यक पर्ने कागजातहरु र जानकारी हरु जुटाउन पहल र समन्वय गर्नु पर्दछ । सर्भेयर सम्पर्कमा नआएमा, सर्भेयरले अनुचित कागजात र जानकारीहरु माग गरेमा वा अन्य तवरले परेशान गरेमा मात्रै समस्या निराकरणका लागी आफ्नो बीमा कम्पनीको सहयोग लिनु पर्दछ । सर्भेयरले गरेको काम कारवाहीमा गम्भीर त्रुटी वा लापरवाही देखिएमा सर्भेयरलाई लाइसेन्स दिने निकाय नेपाल बीमा प्राधिकरणमा उजुरी समेत दिन सकिने व्यवस्था बीमा ऐनले गरेको छ ।
निचोड: माथि उल्लेख गरिए अनुरुप मुख्य रुपमा सर्भेयरले अनुरोध गरेका कागजात र जानकारीहरु जुटाउनुको सट्टा सर्भे रिपोर्ट पेश नहुँदै बीमा कम्पनीमा दबाब दिने र सर्भेयरलाई विभिन्न तवरले दबाब दिने प्रवृति बढ्दै गएको देखिन्छ । यस्तो प्रवृतिलाई निरुत्साहित गर्न नेपाल बीमा प्राधिकरण र बीमा कम्पनीहरुले निर्जीवन बीमा दाबी प्रक्रिया बारे बीमितहरुमा सचेतना वृद्धि गर्ने क्रियाकलापहरु बढाउनु पर्ने देखिन्छ । उक्त सचेतनाको अभावमा छिटो छरितो रुपमा अग्रिम बीमा दाबी भुक्तानी वा पूर्ण बीमा दाबी भुक्तानी गर्ने घोषणा कार्यान्वयन चुनौतीपूर्ण हुन्छ । यसतर्फ सम्बन्धित पक्षहरु सचेत हुनु आवस्यक छ ।
(लेखक बीमा सर्भेयर हुन )