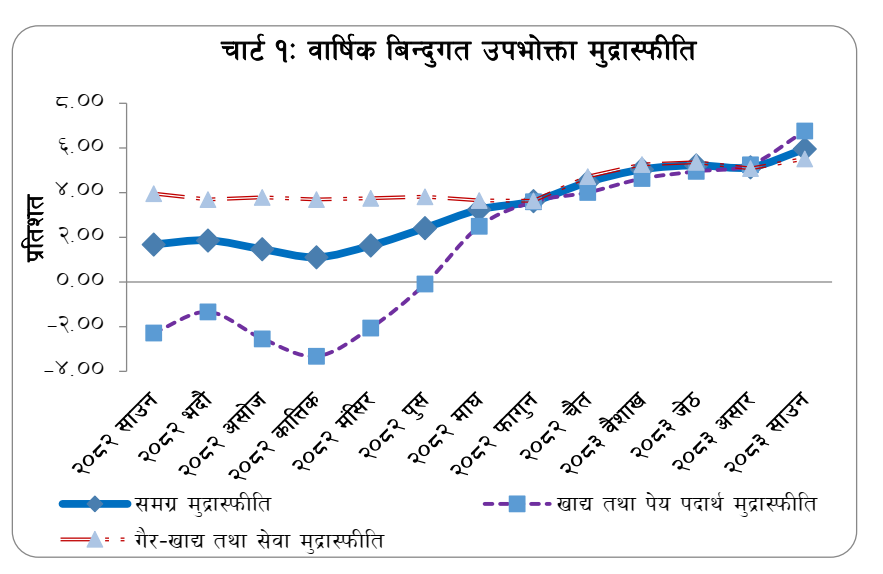

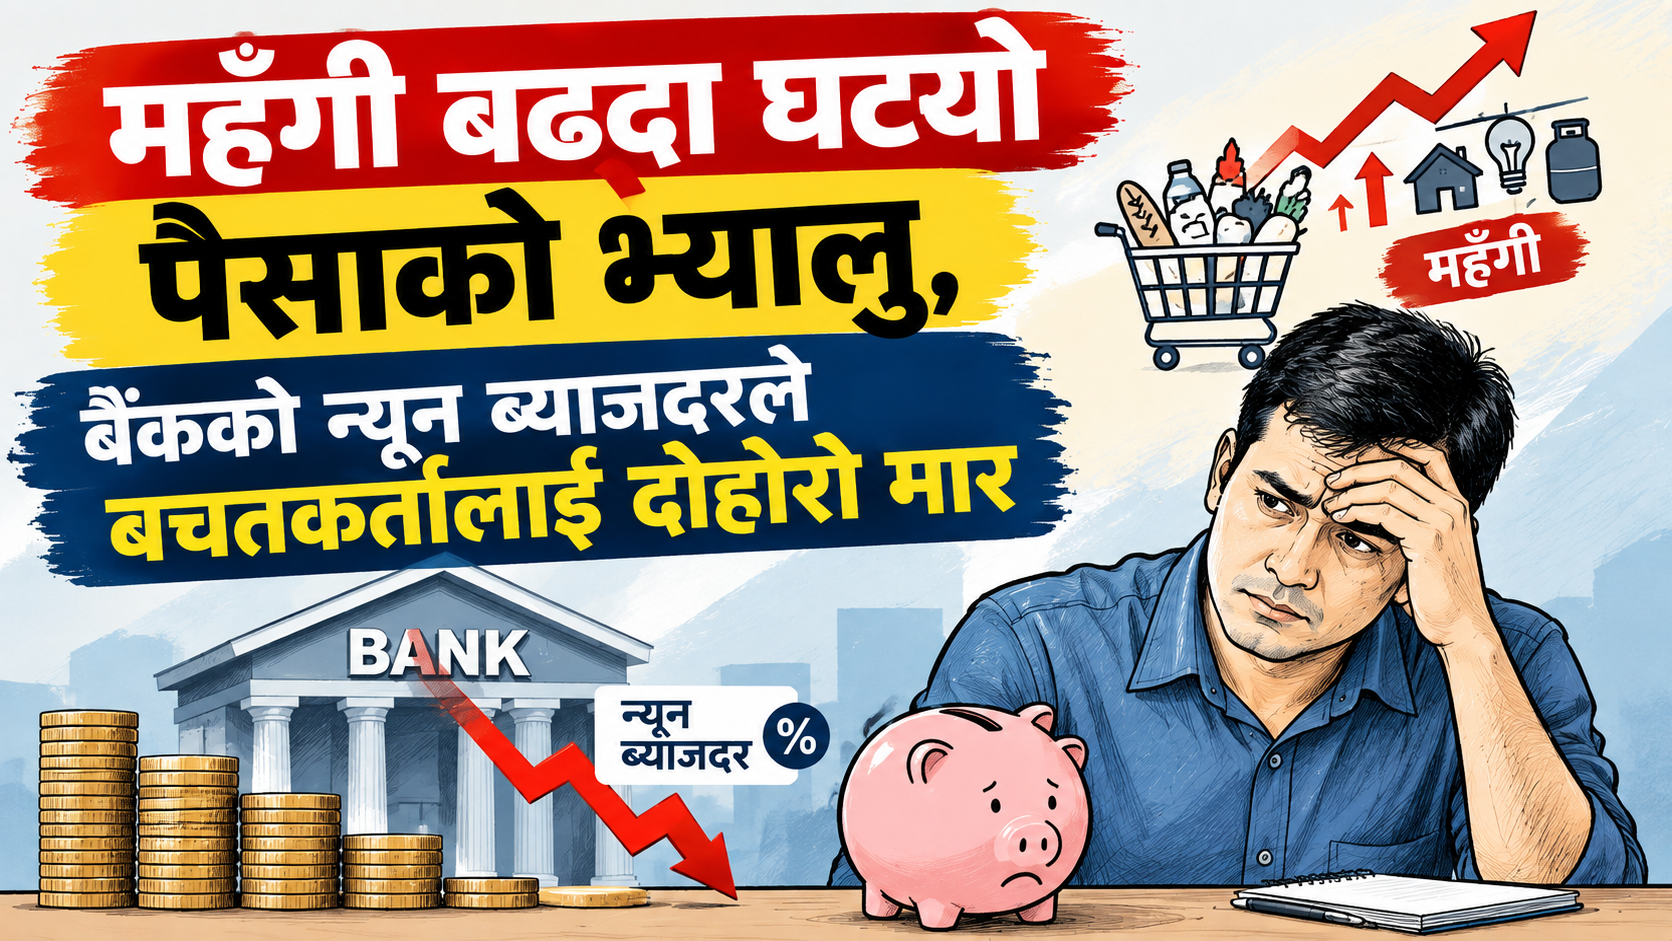
काठमाडौं । २०८३ साउन मसान्तसम्ममा नेपालमा वार्षिक उपभोक्ता मूल्यवृद्धिदर (मुद्रास्फीति) बढेर ५.९६ प्रतिशत पुगेको छ। यसको सीधा अर्थ के हो भने बजारमा खाद्यान्न लगायत दैनिक उपभोग्य वस्तु तथा सेवाहरूको भाउ तीव्र गतिमा बढेको छ।
मूल्यवृद्धि झन्डै ६ प्रतिशत पुग्नुको अर्थ आजको १०० रुपैयाँले खरिद गर्न सकिने सामानको परिमाण आगामी दिनमा घट्दै जानु अर्थात् पैसाको आफ्नै क्रयशक्ति (भ्यालु) कमजोर हुनु हो। बजारमा वस्तु तथा सेवाको भाउ निरन्तर बढ्दा सर्वसाधारणले पहिलेकै जति उपभोग गर्न पनि धेरै रकम खर्चिनुपर्ने हुन्छ। जसले गर्दा नियमित आम्दानी हुने वर्गको दैनिक भान्सा निकै महँगिन पुगेको छ।

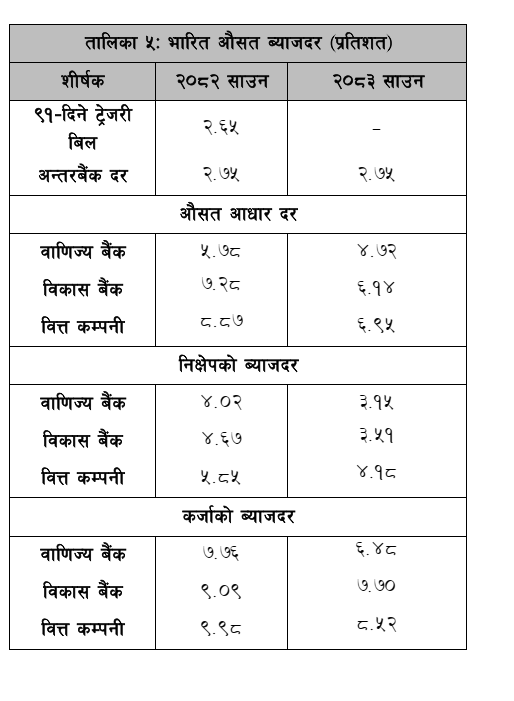
यसको ठीक उल्टो बैंक तथा वित्तीय संस्थामा बचत गर्दा पाइने निक्षेपको औसत ब्याजदर भने अघिल्लो वर्ष २०८२ साउनको तुलनामा उल्लेख्य रुपमा ओरालो लागेको छ। समीक्षा अवधिमा वाणिज्य बैंकहरुको औसत निक्षेप ब्याजदर ४.०२ प्रतिशतबाट घटेर जम्मा ३.१५ प्रतिशतमा झरेको छ।
त्यसैगरी विकास बैंकहरुको औसत निक्षेप ब्याजदर ४.६७ प्रतिशतबाट घटेर ३.५१ प्रतिशत र फाइनान्स कम्पनीहरुको ५.८५ प्रतिशतबाट घटेर ४.१८ प्रतिशतमा सीमित भएको छ। यसले गर्दा बैंकमा पैसा जम्मा गर्ने बचतकर्ताहरुले पाउने प्रतिफल निकै न्यून विन्दुमा खुम्चिएको छ।
बजारको महँगी ५.९६ प्रतिशत पुग्दा बैंकको ब्याजदर भने ३ देखि ४ प्रतिशतको न्यून विन्दुमा झर्नुले बचतकर्तालाई वास्तविक रुपमा घाटा (नेगेटिभ रिटर्न) पुर्याएको छ। बजारको भाउ करिब ६ प्रतिशतले बढिरहँदा बैंकले दिने ब्याज जम्मा ३ प्रतिशत हाराहारी मात्र हुनुको अर्थ बैंकमा राखेको पैसाको वास्तविक खरिद क्षमता उल्टै घट्नु हो।
खातामा अंक बढेको देखिए पनि तीव्र मूल्यवृद्धिका कारण त्यो रकमले खरिद गर्न सकिने वस्तुको परिमाण कम हुन्छ। जसले गर्दा बैंकको ब्याज आम्दानीमा भर पर्ने ज्येष्ठ नागरिक र साना बचतकर्तालाई दोहोरो आर्थिक मार परेको छ।