
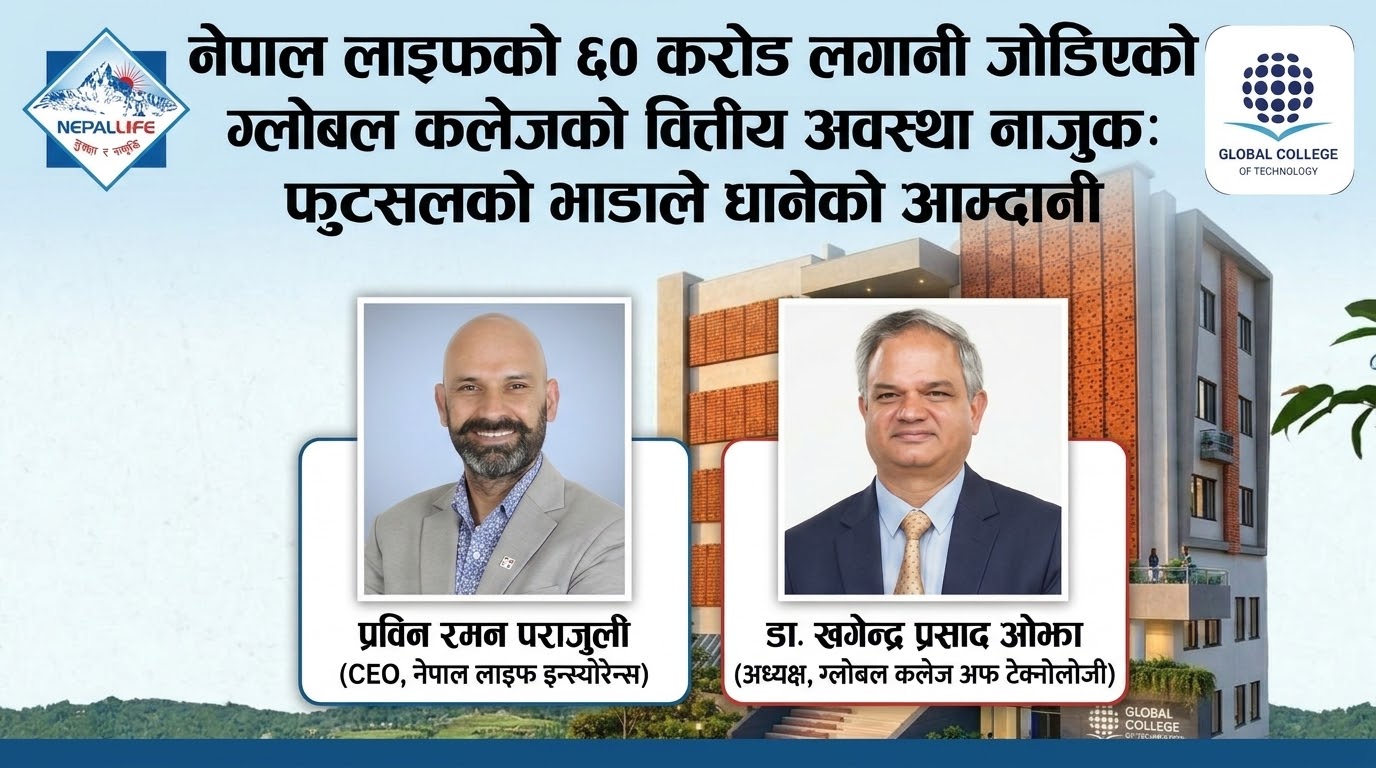
काठमाडौं । शैक्षिक कार्यक्रम सञ्चालनमा ढिलाइ र चर्को ऋणको ब्याज भारका कारण बानेश्वरस्थित ग्लोबल कलेज अफ टेक्नोलोजी प्रालि (जीसीटी)को वित्तीय सूचकहरु निकै कमजोर देखिएका छन्।
इन्फोमेरिक्स क्रेडिट रेटिङ नेपालले अक्टोबर २०२६ मा सार्वजनिक गरेको रेटिङ प्रतिवेदनअनुसार कलेजको नेटवर्थ ऋणात्मक बनेको छ। सञ्चालन नाफासमेत ऋणात्मक अवस्थामा पुगेको छ।

वित्तीय सूचक कमजोर रहे पनि बलियो व्यावसायिक समूहको स्वामित्व र माउ कम्पनीको निब्र्याजी वित्तीय सहायताका कारण कलेजले हालसम्म करिब ६८ करोड ८४ लाख रुपैयाँबराबरको दीर्घकालीन बैंक ऋणको दायित्व धानिरहेको छ। रेटिङ एजेन्सीले उक्त ऋण सुविधालाई उच्च जोखिमको संकेत गर्ने ‘आईआरएन बी प्लस’ रेटिङमा यथावत् राखेको छ।
के हो कलेजको आम्दानीको मुख्य स्रोत ?
रेटिङ प्रतिवेदनअनुसार ग्लोबल कलेज अफ टेक्नोलोजीले हालसम्म शैक्षिक कार्यक्रमबाट नियमित आम्दानी सुरु गर्न सकेको छैन।
फुटसल ग्राउन्डको भाडा
वित्त वर्ष २०२५ मा २ करोड ४० लाख रुपैयाँ र २०२६ मा २ करोड ६० लाख रुपैयाँ कुल सञ्चालन आम्दानी गरेको कलेजको आम्दानीको एकमात्र मुख्य स्रोत फुटसल ग्राउन्डको भाडा रहेको छ।
आगामी शैक्षिक शुल्कको अपेक्षा
कलेजले बेलायतको युनिभर्सिटी अफ हडर्सफिल्डसँगको सम्बन्धनमा स्नातक तहको कार्यक्रमका लागि सेप्टेम्बर २०२६ देखि भर्ना सुरु गरेको छ। अक्टोबर २०२६ सम्म ८० जना विद्यार्थी भर्ना भइसकेका र सन् २०२७ को जनवरीदेखि कक्षा सञ्चालन हुने भएकाले आगामी दिनमा विद्यार्थी शुल्क नै कलेजको मुख्य आम्दानीको स्रोत बन्ने अपेक्षा गरिएको छ।
नेपाल लाइफको लगानी र अन्तर्निहीत जोखिम
ग्लोबल कलेज अफ टेक्नोलोजीको सतप्रतिशत शेयर स्वामित्व युनिग्लोब हायर सेकेन्डरी स्कुल काठमाडौंसँग रहेको छ। नेपाल लाइफ इन्स्योरेन्सले २०८१ साउन ६ गते युनिग्लोब हाइयर सेकेन्डरी स्कुलको ४७.६२ प्रतिशत शेयर स्वामित्व खरिद गर्न ६० करोड रुपैयाँ लगानी गरेको थियो। नेपाल लाइफले सोही मितिमा प्रोफेसनल एजुकेटर्समा ७३ करोड ७२ लाख ८९ हजार ६०० रुपैयाँसमेत गरी शिक्षा क्षेत्रमा कुल १ अर्ब ३३ करोड ७२ लाख ८९ हजार ६०० रुपैयाँ लगानी गरेको छ।
बीमितको कोषबाट गरिएको नेपाल लाइफको यो अप्रत्यक्ष लगानीमा देहायका गम्भीर एवं अन्तर्निहीत जोखिमहरु देखिएका छन्ः
ऋणात्मक नेटवर्थ र पुँजी क्षयीकरणको जोखिम
शैक्षिक कार्यक्रम सञ्चालनमा भएको ढिलाइ, प्राध्यापक भर्ती र भवन भाडाजस्ता पूर्वतयारी खर्च बढ्दा कलेजले ठूलो खुद नोक्सानी व्यहोरेको छ। यसले कलेजको सञ्चित कोष पूर्ण रुपमा रित्तिएर वित्त वर्ष २०२६ मा नेटवर्थ नै ऋणात्मक बनेको छ। सहायक कम्पनीको पुँजी क्षयीकरण हुँदा त्यसको प्रत्यक्ष असर माउ कम्पनी युनिग्लोब र मुख्य लगानीकर्ता नेपाल लाइफको लगानी मूल्यमा पर्न सक्छ।
चर्को ऋण भार र माउ कम्पनीमाथिको निर्भरता
वित्त वर्ष २०२५ मा कलेजको ऋण र स्वपुँजी अनुपात १२.०३ गुणा पुगेको थियो भने २०२६ मा नेटवर्थ ऋणात्मक भएसँगै अनुपात नै ऋणात्मक बनेको छ। कलेजको चालु अनुपातमात्र ०.१९ गुणा छ। जसले अल्पकालीन दायित्व भुक्तानी गर्ने क्षमता अत्यन्तै कमजोर रहेको देखाउँछ। कलेज आफैँले ब्याज तिर्न नसक्ने अवस्था रहेकाले माउ कम्पनी युनिग्लोबले निब्र्याजी सहायता दिएर ऋण तिरिरहेको छ। यसले माउ कम्पनी युनिग्लोबको नगद प्रवाहमा समेत चाप सिर्जना गरेको छ।
सञ्चालन स्थिरीकरण र तीव्र प्रतिस्पर्धाको जोखिम
कलेजको शैक्षिकसत्र अझै पूर्ण रुपमा सञ्चालनमा आइसकेको छैन। शैक्षिकसत्र जनवरी २०२७ बाट सुरु हुने भनिएको छ। काठमाडौं उपत्यकामा विदेशी विश्वविद्यालयको सम्बन्धन लिएका व्यवस्थापन र आईटी कलेजहरुको संख्या तीव्र रुपमा बढिरहेकाले विद्यार्थी भर्ना लक्ष्यअनुसार नपुगेमा कलेजको नगद प्रवाह झनै बिग्रने जोखिम छ।
नीतिगत तथा नियामकीय जोखिम
विदेशी विश्वविद्यालयको सम्बन्धन, नयाँ कोर्ष थप र छात्रवृत्तिसम्बन्धी शिक्षा मन्त्रालयको निर्देशिकामा हुने कुनै पनि कडाइले कलेजको सञ्चालन र भविष्यको आम्दानीमा प्रत्यक्ष नकारात्मक असर पार्न सक्ने रेटिङ प्रतिवेदनले औँल्याएको छ। कमजोर वित्तीय सूचकका बाबजुद कलेजको सञ्चालक समितिमा सन् २००४ देखि शिक्षा क्षेत्रमा सक्रिय डा खगेन्द्रप्रसाद ओझा नेतृत्वको अनुभवी समूह रहनु, बानेश्वरजस्तो प्रमुख शैक्षिक हबमा आफ्नै पूर्वाधार हुनु र युनिभर्सिटी अफ हडर्सफिल्डको सम्बन्धन प्राप्त हुनु कलेजका सबल पक्ष मानिएका छन्।
आगामी दिनमा समयमै कक्षा सञ्चालन गरी विद्यार्थी संख्या बढाएर पुँजी संरचना सुधार गर्न नसकेमा माउ कम्पनी युनिग्लोब र अप्रत्यक्ष लगानीकर्ता नेपाल लाइफ इन्स्योरेन्सका लागि यो लगानी प्रतिफलमुखी बन्न चुनौतीपूर्ण देखिएको छ।