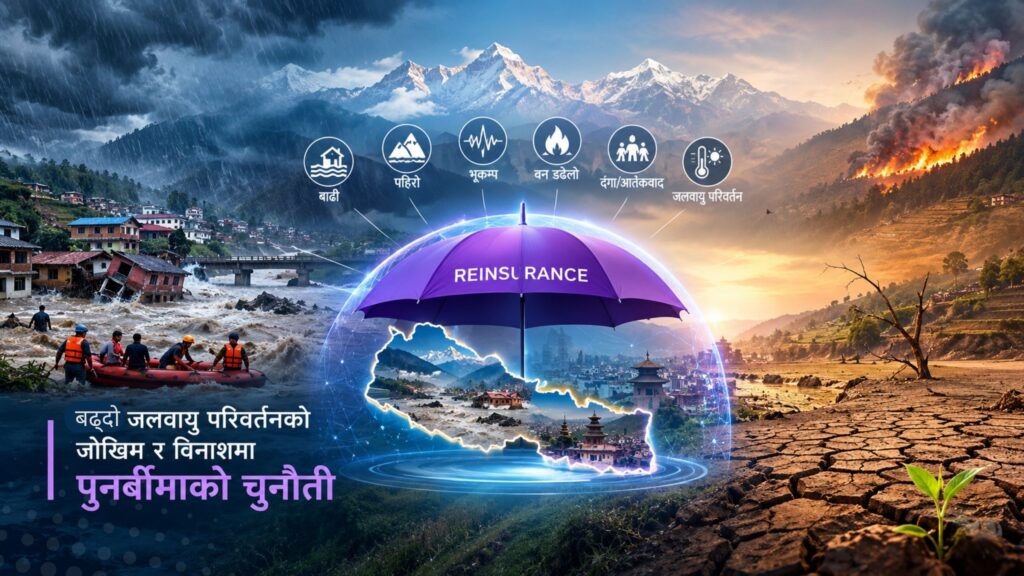

काठमाडौं । बीमा कम्पनीहरुले जलवायु परिवर्तनसँग सम्बन्धित बीमा कभरेज फिर्ता लिँदा विश्वका सरकारहरुमाथि नोक्सानीको भार बढ्दै गएको छ।
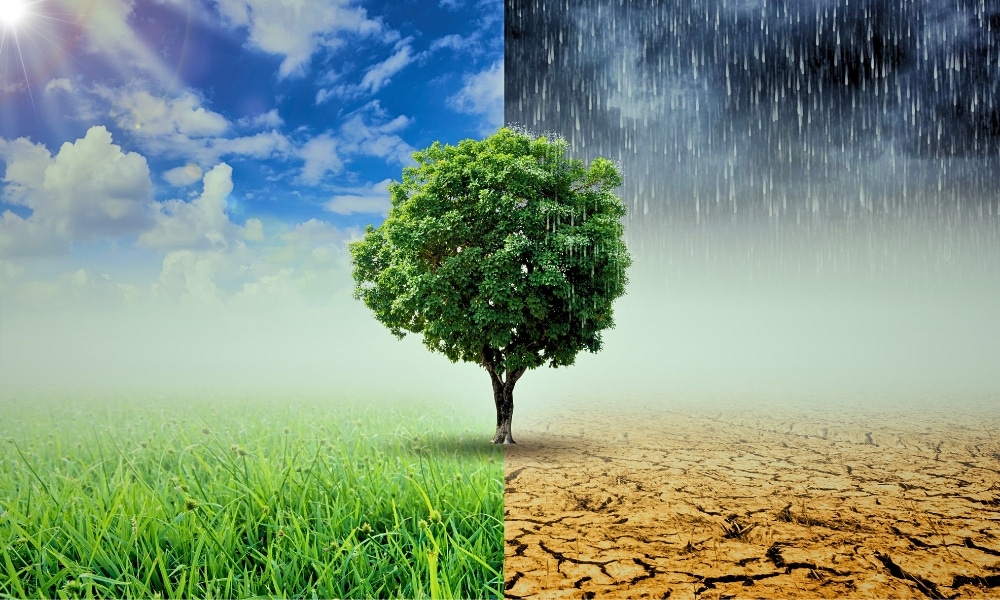
बेलायतको गैरनाफामुखी संस्था इनसाइड ट्रयाकको नयाँ प्रतिवेदनअनुसार प्रमुख बजारहरुमा बीमा कम्पनीहरुले चुपचाप जलवायु जोखिमको सबैभन्दा जोखिममा रहेका सम्पत्तिहरुको बीमा गर्नबाट पछि हटिरहेका छन्। जसले गर्दा सरकारहरु र व्यक्तिगत घरधनीहरुले वित्तीय नोक्सानको असमान हिस्सा वहन गरिरहेका छन्।

प्रतिवेदनमा बीमा उद्योगले बाढी, डढेलो र चरम मौसमी जोखिमहरुप्रति आफ्नो प्रतिबद्धता परिवर्तन गरिरहेको उल्लेख गरिएको छ। ‘जुन एकपटक मानक सम्पत्ति बीमा पोलिसीहरुका आधार बनेको थियो’, प्रतिवेदनमा भनिएको छ।
प्रतिवेदनअनुसार बीमा कम्पनीहरुले प्रिमियममात्र बढाइरहेका छैनन् वा कडा बहिष्करणहरु थपिरहेका छैनन्, उनीहरुले केही अवस्थामा उच्च जोखिम भएका क्षेत्रहरुमा बीमा नवीकरण गर्न अस्वीकार गरिरहेका छन्। पहिले परम्परागत बीमा संयन्त्रहरुमार्फत बाँडिएको घाटा अब बढ्दो रुपमा सरकारी खाताहरुमा वा सीधै घरपरिवारहरुमा परिरहेको छ जो स्वबीमा गर्न बाध्य छन् वा सीमित सरकारी विपद् कोषमा भर पर्छन्।
यो परिवर्तनले वरिष्ठ उद्योग व्यक्तित्वहरुबाट तीव्र आलोचना गरेको छ। गत महिना अविभाका प्रमुख कार्यकारी अधिकृत अमान्डा ब्ल्यांकले चेतावनी दिएका थिए कि आज बेलायतमा निर्माणाधीन घरहरु बाढीको जोखिम बढ्दै जाँदा बीमा गर्न नसकिने हुन सक्छन्। एलियान्जका निर्देशक गुन्थर थालिन्जरले अझ अगाडि बढेर सुझाव दिएका छन् कि जलवायु परिवर्तन तीव्र हुँदै जाँदा सम्पूर्ण क्षेत्रहरु चाँडै नै निजी बीमा बजारहरुको पहुँचभन्दा बाहिर हुन सक्छन्।
इनसाइड ट्रयाकको विश्लेषणलाई विशेष रुपमा चिन्ताजनक बनाउने कुरा भनेको सञ्चयी प्रभावमा जोड दिनु हो। प्रत्येक फिर्ता लिइएको बीमा कभरेज वा सीमित कभरेज अवधिले सुरक्षा खाडललाई फराकिलो बनाउँछ। जसले गर्दा अर्को ठूलो आँधीबेहरी वा गर्मीको लहरपछि करदाताहरुले रिकभरी लागत वहन गर्ने सम्भावना बढ्छ। प्रभावित क्षेत्रका घरधनीहरुले उच्च खल्ती खर्च, सम्पत्तिको मूल्यमा गिरावट र सबैभन्दा गम्भीर अवस्थामा ऋणदाताहरुले पर्याप्त बीमाको प्रमाण माग्दा धितो प्राप्त गर्न कठिनाइको सामना गर्छन्।
नियामकहरु र पोलिसी निर्माताहरुले उही द्विविधाको सामना गर्न थालेका छन्ः स्थायी सार्वजनिक दायित्वहरु सिर्जना नगरी वा साधारण परिवारहरुलाई बीमा कभरेजबाट पूर्ण रुपमा बहिष्कार नगरी बजारहरु कसरी सहज रुपमा चलाउने।
ब्लुमबर्गले यी चिन्ता अब शैक्षिक पूर्वानुमान वा पृथक तटीय समुदायहरुमा सीमित नरहेको जनाएको छ। ‘तिनीहरु मुख्य धारा उद्योग प्रवचनमा प्रवेश गरेका छन् र विश्वका केही ठूला बीमा कम्पनीहरुका बीमा रणनीतिहरुलाई आकार दिइरहेका छन्’, ब्लुमबर्गले उल्लेख गरेको छ।
यो प्रतिक्रियामा सार्वजनिक–निजी जोखिम साझेदारी, विस्तारित प्यारामेट्रिक उत्पादन वा थप नियामक हस्तक्षेप समावेश हुनेछ कि छैन भन्ने कुरा अनिश्चित प्रश्न नै रहेको छ। जलवायु अस्थिरतालाई आत्मसात गर्ने निजी बीमाको परम्परागत मोडेल दबाबमा रहेको र यसको लागत बाह्य क्षेत्रहरुमा पर्न थालेको कुरा पहिले नै स्पष्ट भइसकेको छ। –एजेन्सी