
नेपालमा जीवन बीमा व्यवसाय विस्तार हुँदै गएको छ। बीमा कम्पनीहरुको पहुँच, शाखा सञ्जाल, अभिकर्ताको संख्या र बीमा सेवाको विविधता बढेसँगै सर्वसाधारणमा बीमाप्रतिको पहुँच पनि विस्तार भएको छ।
नेपाल बीमा प्राधिकरणका अनुसार आर्थिक वर्ष २०८१।८२ मा जीवन बीमाको कुल बीमाशुल्क रु. १८२.२७ अर्ब पुगेको छ। सोही अवधिमा जीवन बीमाको जनसंख्या पहुँच ३९.९९ प्रतिशत पुगेको छ। जीवन बीमा क्षेत्रले रु. ७५९.६६ अर्बबराबरको लगानीसमेत गरेको तथ्यांकले यसको अर्थतन्त्रमा रहेको महत्व देखाउँछ। यी तथ्यांक उत्साहजनक भए पनि जीवन बीमा व्यवसायको आगामी यात्रा केवल व्यवसायको आकार बढाउने विषयमा मात्र सीमित हुनुहुँदैन। व्यवसाय के–कति बढ्यो भन्ने मात्र होइन, के–कस्तो व्यवसाय बढ्यो, कति समय सम्म टिक्यो, अभिकर्ता र बीमित कति सन्तुष्ट छन् र त्यसले दीर्घकालीन आर्थिक सुरक्षा कति प्रदान गरिरहेको छ भन्ने प्रश्न अझ महत्वपूर्ण हुन्छ।

प्रतिस्पर्धा आवश्यक छ तर कस्तो प्रतिस्पर्धा ?
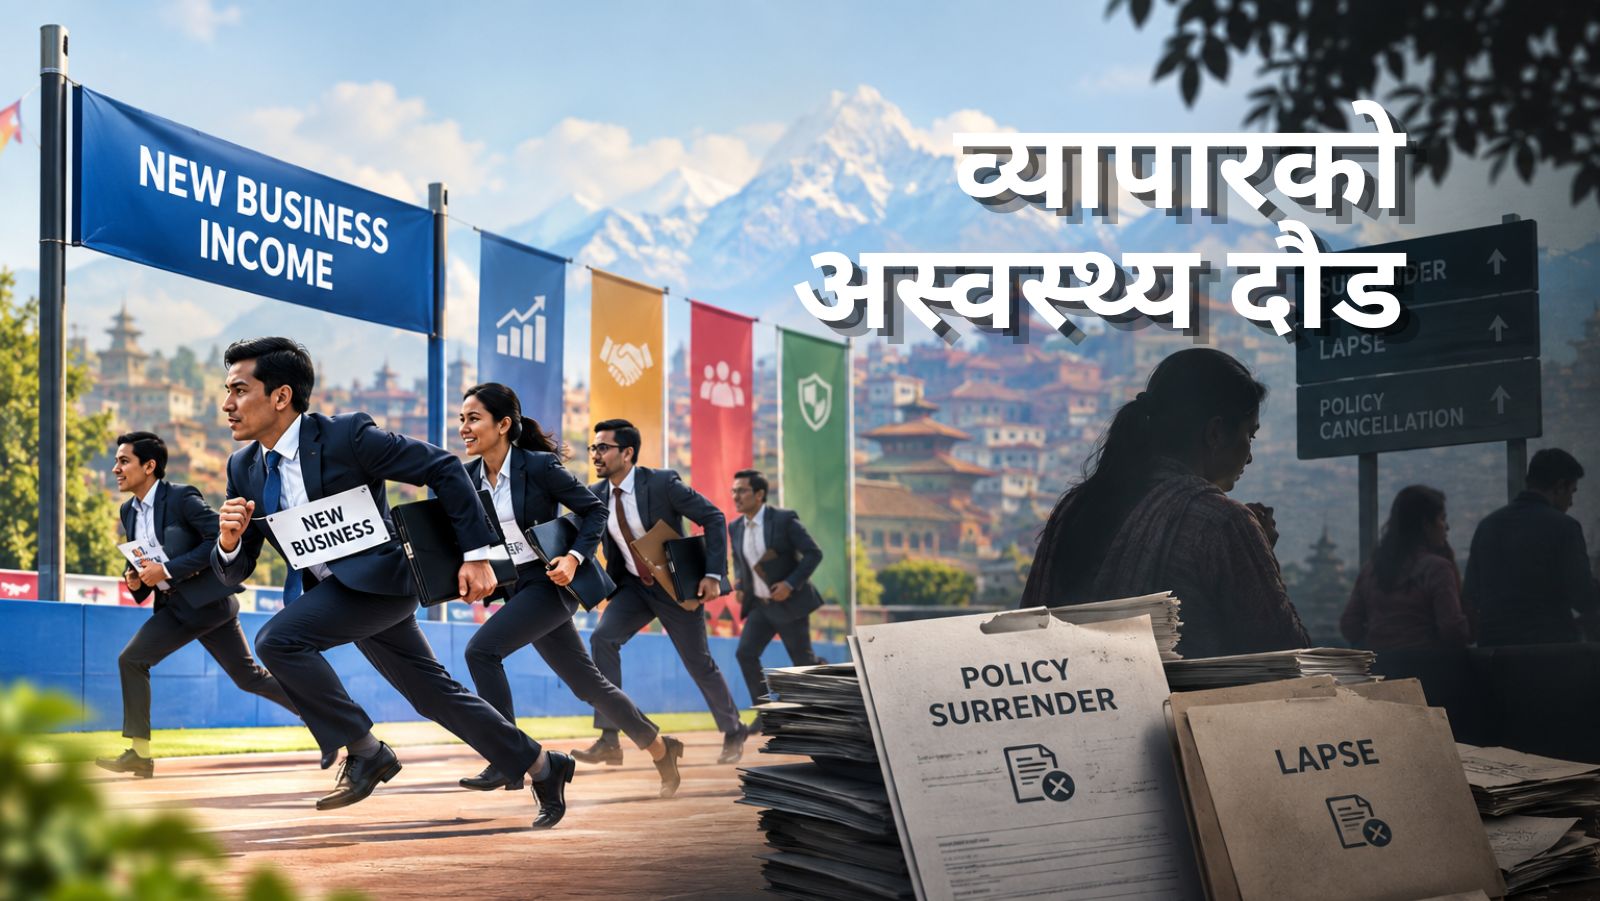
प्रतिस्पर्धा बजार अर्थतन्त्रको स्वाभाविक प्रक्रिया हो। प्रतिस्पर्धाले कम्पनीहरुलाई राम्रो सेवा, प्रविधि, उत्पादन र बीमित तथा अभिकर्ताको अनुभव विकास गर्न प्रेरित गर्छ। बीमा प्राधिकरणको आफ्नै उद्देश्यमा पनि बीमा व्यवसायलाई व्यवस्थित, नियमित, प्रतिस्पर्धी र विश्वसनीय बनाउँदै स्वस्थ प्रतिस्पर्धामार्फत गुणस्तरीय बीमा सेवा उपलब्ध गराउने विषय उल्लेख गरिएको छ। तर, प्रतिस्पर्धा नयाँ बजार निर्माण र सेवाको गुणस्तर सुधारमा केन्द्रित नभई विद्यमान बीमित, अभिकर्ता वा व्यवसायलाई एक कम्पनीबाट अर्को कम्पनीमा सार्ने दौडमा परिणत भयो भने त्यसको दीर्घकालीन प्रभावबारे सोच्नुपर्ने हुन्छ। जीवन बीमा अन्य धेरै व्यवसायभन्दा फरक छ। यो १–२ वर्षको कारोबारमात्र होइन; बीमित र कम्पनीबीच दशकौँसम्म चल्न सक्ने वित्तीय करार हो। त्यसैले आजको बिक्रीको वास्तविक गुणस्तर धेरै वर्षपछि मात्र देखिन सक्छ।
अस्वस्थ प्रतिस्पर्धाः जीवन बीमा उद्योगका लागि चुनौती
बीमा प्राधिकरणले नै बीमा बजारका चुनौतीमध्ये बीमकहरुबीचको अस्वस्थ प्रतिस्पर्धालाई उल्लेख गरेको छ। साथै, प्राधिकरणले जीवन बीमा क्षेत्रमा सुशासन, जोखिमांकन, बजार अनुसन्धान, दाबी भुक्तानी, कर्मचारी प्रशिक्षण तथा अन्य संस्थागत पक्षमा सुधार आवश्यक रहेको औँल्याएको छ। यसलाई केवल दुई कम्पनीबीचको व्यावसायिक प्रतिस्पर्धाको विषयका रुपमा बुझ्नु पर्याप्त हुँदैन। अस्वस्थ प्रतिस्पर्धाको प्रभाव क्रमशः समग्र उद्योग, कम्पनी, कर्मचारी, अभिकर्ता र अन्ततः बीमितसम्म पुग्न सक्छ।
१. समग्र बीमा उद्योगमा पर्ने प्रभाव
अस्वस्थ प्रतिस्पर्धाको सबैभन्दा ठूलो जोखिम भनेको यसले सम्पूर्ण उद्योगको व्यवसायिक संस्कृति र विश्वसनीयतालाई कमजोर बनाउन सक्छ। यदि कम्पनीहरु नयाँ बजार सिर्जना गर्नुभन्दा एक–अर्काको विद्यमान व्यवसाय तान्न केन्द्रित भए भने समग्र बीमा बजारको वास्तविक विस्तार सुस्त हुन सक्छ। एउटै ग्राहकलाई कम्पनी परिवर्तन गराउने प्रतिस्पर्धाले केही समयका लागि कम्पनीको व्यवसायको आकार परिवर्तन गरे पनि यसले नयाँ बीमित थप्ने र बीमा पहुँच विस्तार गर्ने काम अनिवार्य रुपमा गर्दैन। त्यसैगरी अत्यधिक लक्ष्य केन्द्रित प्रतिस्पर्धाले गुणस्तरीय व्यवसायभन्दा परिमाणमुखी व्यवसायलाई प्राथमिकता दिने वातावरण सिर्जना गर्छ। यसबाट पोलिसी निरन्तरता, बीमितको सन्तुष्टि, दाबी अनुभव र दीर्घकालीन व्यावसायिक स्थायित्वमा चुनौती उत्पन्न हुन्छ। दीर्घकालीन रुपमा यस्तो प्रवृत्तिले जीवन बीमालाई वित्तीय सुरक्षाको माध्यमभन्दा केवल बिक्रीको वस्तुका रुपमा बुझिने जोखिम पनि बढाउँछ।
२. कम्पनीहरुमा पर्ने प्रभाव
अस्वस्थ प्रतिस्पर्धाले कम्पनीको लागत, जोखिम र व्यवस्थापकीय दबाब बढाउँछ। बजारमा आफ्नो हिस्सा कायम राख्ने वा बढाउने दबाब बढ्दै जाँदा कम्पनीहरुले शाखा विस्तार, बिक्री प्रोत्साहन, अभिकर्ता व्यवस्थापन, प्रचार–प्रसार र अन्य क्षेत्रमा अपेक्षाभन्दा बढी खर्च गर्नुपर्ने अवस्था हुन आउँदछ। तर, खर्चअनुसार गुणस्तरीय र दीर्घकालीन व्यवसाय सिर्जना हुन नसकेमा त्यसको प्रभाव कम्पनीको वित्तीय कार्यसम्पादनमा पर्दछ। अर्कोतर्फ तत्कालीन व्यावसायिक लक्ष्यलाई अत्यधिक महत्व दिँदा जोखिमांकन, बजार अनुसन्धान, उत्पादन विकास, कर्मचारी विकास, ग्राहक सेवा र संस्थागत सुशासनजस्ता दीर्घकालीन आधार ओझेलमा पर्न सक्छन्। बीमा प्राधिकरणले जीवन बीमा कम्पनीहरुको स्थलगत अनुगमनबाट वित्तीय तथा मेडिकल जोखिमांकनमा कमजोरी, पर्याप्त बजार अनुसन्धानको अभाव, कर्मचारी प्रशिक्षणमा पर्याप्त लगानी नभएको र दाबी भुक्तानीसम्बन्धी व्यवस्थाको प्रभावकारी कार्यान्वयनमा चुनौती देखिएको उल्लेख गरेको पनि छ। त्यसैले कम्पनीको वास्तविक प्रतिस्पर्धात्मक क्षमता बढी व्यवसायमात्र नभएर जोखिम नियन्त्रणसहितको दिगो व्यवसाय निर्माण गर्ने क्षमतामा निर्भर हुनुपर्छ।
३. कर्मचारीमा पर्ने प्रभाव
अस्वस्थ प्रतिस्पर्धाको प्रत्यक्ष प्रभाव कर्मचारीको कार्य गर्ने वातावरणमा पनि पर्छ। जब संस्थाको प्राथमिकता निरन्तर रुपमा छोटो अवधिको लक्ष्य, तत्कालीन व्यवसाय र बजार दबाबमा केन्द्रित हुन्छ तब कर्मचारीहरुमाथि अत्याधिक कार्यदबाब, लक्ष्यको तनाव र निरन्तर परिणाम देखाउनुपर्ने मनोवैज्ञानिक दबाब बढ्न सक्छ। यसले कर्मचारीकोे सिर्जनशीलता र दीर्घकालीन सोचभन्दा तत्काल परिणामलाई प्राथमिकता दिने संस्कृतिको विकास गराउँछ।
त्यसैगरी कम्पनीबीच कर्मचारी आकर्षित गर्ने प्रतिस्पर्धा स्वस्थ प्रतिभा विकासमा आधारित नभई केवल सुविधा वा तत्कालीन लाभमा केन्द्रित भयो भने संस्थागत ज्ञान, अनुभव र नेतृत्व विकासमा अस्थिरता आउँछ। यसको परिणामस्वरुप कर्मचारीको दीर्घकालीन प्रतिबद्धता, संस्थागत संस्कृति र उत्तराधिकारी नेतृत्व विकासमा समेत चुनौती उत्पन्न हुन्छ।
४. अभिकर्तामा पर्ने प्रभाव
जीवन बीमा व्यवसायमा अस्वस्थ प्रतिस्पर्धाको प्रभाव सबैभन्दा स्पष्ट रुपमा अभिकर्ता संरचनामा देखिन्छ। यदि अभिकर्ताको सफलता नयाँ बीमित सिर्जना, बीमितको आवश्यकता पहिचान, गुणस्तरीय सेवा र दीर्घकालीन व्यवसायभन्दा केवल तत्कालीन आम्दानी वा कम्पनी परिवर्तनसँग जोडिन थाल्यो भने अभिकर्ताको व्यावसायिक संस्कृतिमा नकारात्मक प्रभाव पर्छ। अर्को कम्पनीको व्यवसायमा अनुचित हस्तक्षेप, बीमित वा अभिकर्तालाई अनावश्यक रुपमा स्थानान्तरण गराउने प्रयास, कमिसन फिर्ता गर्ने वा गैरकानुनी प्रलोभन दिने अभ्यासले अभिकर्ताबीचको विश्वास र व्यावसायिक मर्यादा कमजोर बनाउँछ। नेपालमा अभिकर्ताको आचारसंहिताले यस्ता अस्वस्थ प्रतिस्पर्धात्मक अभ्यासहरुलाई निषेध गरेको छ। यसबाट अभिकर्ताको ध्यान ग्राहकको आवश्यकता बुझेर दीर्घकालीन सम्बन्ध निर्माण गर्नेभन्दा तत्काल व्यवसाय प्राप्त गर्नेतर्फ जाने जोखिम हुन्छ। अन्ततः यसको असर अभिकर्ताको उत्पादनशीलता, दीर्घकालीन टिकाउपन र पेसागत प्रतिष्ठामा पर्छ।
५. बीमितमा पर्ने प्रभाव
अस्वस्थ प्रतिस्पर्धाको सबैभन्दा संवेदनशील प्रभाव बीमितले भोग्नुपर्ने हुन्छ। जीवन बीमा दीर्घकालीन आर्थिक सम्झौता भएकाले गलत सूचना, अपूर्ण जानकारी वा बीमितको वास्तविक आवश्यकता नबुझी गराइएको बिक्रीले भविष्यमा गम्भीर समस्या निम्त्याउँछ। क्षणिक लाभ वा बिक्रीको दबाबमा आवश्यकताभन्दा बढी वा दोहोरो पोलिसी लिन प्रेरित गर्नु, पुरानो पोलिसीको वास्तविक लाभ–हानि नबुझाई समर्पण गराएर नयाँ पोलिसीतर्फ आकर्षित गर्नु तथा पोलिसीका सर्त, सुविधा, अपवाद र दायित्वबारे पर्याप्त जानकारी नदिनु वा जानकारी दिन नसक्नुले बीमितको आर्थिक हित प्रभावित हुन जान्छ। यस्ता अभ्यासका कारण पोलिसी निरन्तरतामा समस्या आउनु, समयअगावै समर्पण बढ्नु तथा बीमितमा असन्तुष्टि सृजना हुनुका साथै दाबीको समयमा पोलिसीका प्रावधान र बीमितको अपेक्षाबीच अन्तर देखिने हुन्छ। परिणामस्वरुप आर्थिक क्षतिसँगै मानसिक पीडा र अनावश्यक विवादसमेत उत्पन्न हुन सक्छ। त्यसमा दाबी तथा सेवा प्रक्रियामा अनावश्यक झन्झट, ढिलाइ वा प्रक्रियागत जटिलता थपिँदा बीमितले थप कठिनाइ भोग्नुपर्ने अवस्था आउँछ। यसको प्रत्यक्ष असर एउटा बीमितहरुमा मात्र सीमित रहँदैन; यस्ता अनुभवहरुले क्रमशः बीमा व्यवसायप्रतिको जनविश्वास कमजोर बनाउँदै समग्र बीमा क्षेत्रकै प्रतिष्ठामा असर पर्दछ। त्यसैले आजको मुख्य प्रश्न प्रतिस्पर्धा आवश्यक छ कि छैन भन्ने होइन, प्रतिस्पर्धा कस्तो हुनुपर्छ भन्ने हो।
जीवन बीमा व्यवसायमा प्रतिस्पर्धाको नयाँ आधार
जीवन बीमा व्यवसायमा प्रतिस्पर्धा आवश्यक छ तर यसको आधार र उद्देश्य स्पष्ट हुनुपर्दछ। स्वस्थ प्रतिस्पर्धाले कम्पनीहरुबीच मात्र होइन, समग्र बीमा व्यवसायको विकास र बीमितहरुको हितलाई केन्द्रमा राख्दछ। अब प्रतिस्पर्धाका आधार परिवर्तन गर्नुपर्ने समय आएको छ। जीवन बीमा व्यवसायमा सबैभन्दा स्वस्थ प्रतिस्पर्धाको आधार बढाउन निम्न कार्य गर्न जरुरी छ। स्वस्थ प्रतिस्पर्धाका प्रमुख आधार निम्न छन्।
व्यवसायको गुणस्तर र स्थायित्व
नयाँ बीमालेख र प्रथम वर्षको बीमाशुल्कमात्र व्यवसायको सफलताको मापदण्ड हुनुहुँदैन। बीमालेखको निरन्तरता, नवीकरण, समर्पण तथा दीर्घकालीन योगदानलाई समेत व्यवसायको गुणस्तरसँग जोड्नु पर्दछ।
नयाँ सम्भावनाको क्षेत्र र नयाँ बीमितको सिर्जना
एउटै बीमित वा अभिकर्तालाई एक कम्पनीबाट अर्को कम्पनीमा सारेर व्यवसाय बढाउनुको सट्टा बीमाको पहुँच नपुगेका वर्ग र क्षेत्रसम्म पुग्दै नयाँ बीमित सिर्जना गर्नु प्रतिस्पर्धाको प्रमुख आधार हुनुपर्दछ।
अभिकर्ताको व्यावसायिक विकास
अभिकर्ताको संख्या बढाउनेमात्र नभई उनीहरुको ज्ञान, सीप, नैतिकता, उत्पादनशीलता र व्यावसायिक क्षमता विकासमा प्रतिस्पर्धा हुनुपर्दछ। अभिकर्तालाई केवल बीमा बिक्रीकर्ता नभई बीमितको वित्तीय सुरक्षा र जोखिम व्यवस्थापनका सल्लाहकारका रुपमा विकास गर्न आवश्यक छ। अभिकर्तालाई व्यावसायिक तालिममार्फत प्राविधिक तथा गैरप्राविधिक विषयवस्तुमा दक्ष र सक्षम बनाउनु आवश्यक छ।
पारदर्शी र जिम्मेवारी बिक्री प्रणाली
जीवन बीमा बेच्नुलाई केवल बीमालेख जारी गर्ने प्रक्रियामात्रका रुपमा नभई बीमितसँग दीर्घकालीन विश्वास र उत्तरदायित्वको सम्बन्ध स्थापित गर्ने माध्यमका रुपमा लिनुपर्दछ। बीमा बेच्ने क्रममा बीमाका लाभसँगै प्रिमियम, बीमा अवधि, जोखिम, अपवाद, समर्पण, बीमालेख निष्क्रिय हुने अवस्था तथा दाबीसम्बन्धी प्रावधान स्पष्ट र सरल रुपमा बुझाउनुपर्छ। बीमितको आवश्यकता, आर्थिक क्षमता र दीर्घकालीन हितलाई केन्द्रमा राखी उपयुक्त परामर्शसहित बीमा सेवा प्रदान गर्ने व्यावसायिक संस्कार विकास गर्न आवश्यक छ। पुराना बीमालेख अनावश्यक रुपमा परिवर्तन गर्न लगाउने वा आवश्यकताभन्दा बढी बीमा गराउने प्रवृत्तिको सट्टा वास्तविक आवश्यकता पहिचान, उपयुक्त समाधान र जिम्मेवारीपूवक बीमा बेच्ने प्रक्रियालाई प्राथमिकता दिनुपर्दछ।
सुदृढ जोखिमांकन र व्यावसायिक अनुशासन
व्यावसायिक लक्ष्य पूरा गर्ने दबाबमा जोखिमांकन कमजोर बनाउनु दीर्घकालीन रुपमा चुनौतीपूर्ण हुन सक्छ। त्यसैले व्यवसाय विस्तारसँगै सही जोखिम पहिचान, उचित मूल्यांकन र प्रभावकारी जोखिम व्यवस्थापनलाई प्रतिस्पर्धाको महत्वपूर्ण आधार बनाउनुपर्दछ। जोखिमांकनमा व्यावसायिक अनुशासन कायम राख्दै गुणस्तरीय र दिगो व्यवसाय वृद्धिलाई प्राथमिकता दिनु आवश्यक छ।
ग्राहक सेवा र विश्वास
जीवन बीमाको वास्तविक मूल्य बिक्रीको समयमा नभएर आवश्यकता परेको समयमा देखिन्छ। त्यसैले छिटो, सरल, पारदर्शी र विश्वसनीय सेवा तथा दाबी भुक्तानीमार्फत अभिकर्ता तथा बीमितको विश्वास कायम गर्नु प्रतिस्पर्धाको महत्वपूर्ण आधार हुन पर्दछ।
निष्क्रिय र समर्पित बीमालेखको कारण पहिचान
बीमालेख किन निष्क्रिय भयो वा किन समर्पण भयो भन्ने प्रश्नलाई गम्भीरतापूर्वक विश्लेषण गर्नुपर्दछ। कारण पहिचान गरी उत्पादन, बीमालेख बिक्री प्रक्रिया, अभिकर्ता तथा बीमितलाई शिक्षा र बीमालेख बिक्रीपछिको सेवामा सुधार गर्नुपर्ने आवश्यकता छ।
प्रविधि, नवप्रवर्तन र बजारअनुकूलता
ग्राहकको बदलिँदो आवश्यकता, जीवनशैली र आर्थिक अवस्थाअनुसार सरल, उपयोगी र प्रविधिमैत्री बीमा सेवा तथा उत्पादन विकासमा प्रतिस्पर्धा केन्द्रित हुनुपर्दछ।
कर्मचारी र संस्थागत क्षमताको विकास
जीवन बीमा व्यवसायको दिगो विकासका लागि दक्ष जनशक्ति र सुदृढ संस्थागत क्षमता अपरिहार्य हुन्छ। कर्मचारीको ज्ञान, सीप, नेतृत्व क्षमता र व्यावसायिक दक्षता अभिवृद्धिका लागि निरन्तर तालिम, सिकाइ र क्षमता विकासका लागि अवसर सुनिश्चित गर्नुपर्दछ। योग्यताका आधारमा जिम्मेवारी, निष्पक्ष अवसर, स्पष्ट कार्यसम्पादन मापदण्ड र नेतृत्व विकासले मात्र संस्थागत क्षमता तथा कार्यसंस्कृतिलाई थप सुदृढ बनाउँछ। सक्षम जनशक्ति र सुदृढ संस्थागत क्षमताले नै गुणस्तरीय व्यवसाय, स्वस्थ प्रतिस्पर्धा र दीर्घकालीन संस्थागत स्थायित्व सुनिश्चित पर्दछ।
( लेखक हिमालयन लाइफमा कार्यरत छन । )