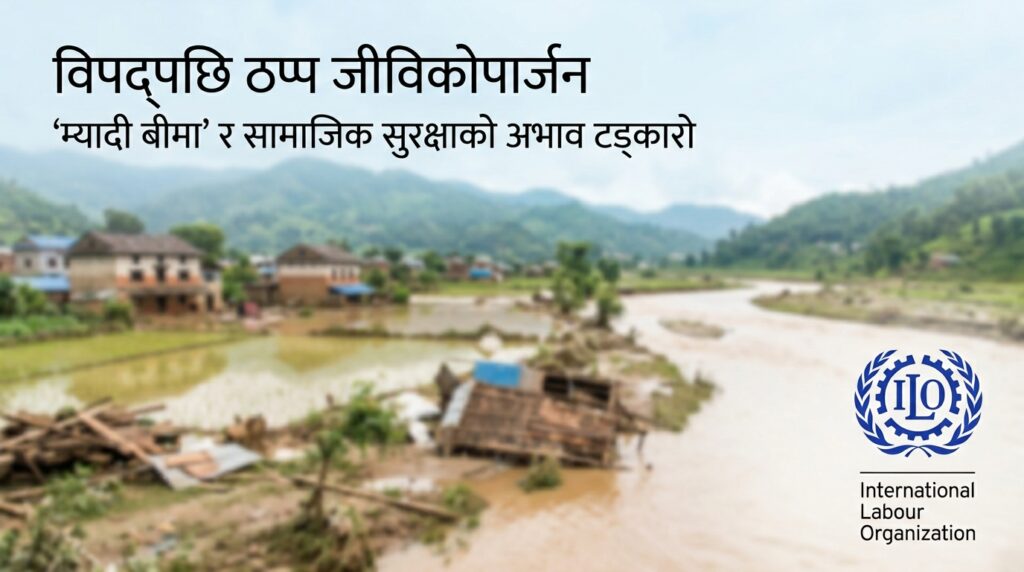

भोटेकोशीमा लगातार आएको अकल्पनीय बाढीबाट पीडितहरुको आर्तनाद। अहो ! विपद भनेको बाजा बजाएर नआउने रैछ। म त बर्बाद भएँ। एकातिर कर्जा, अर्कोतिर मोटरको पूूर्ण बीमा नभएकोले न व्यवसाय न मोटरको क्षतिपूूर्ति पाइयो। बर्बाद नै भइयो।
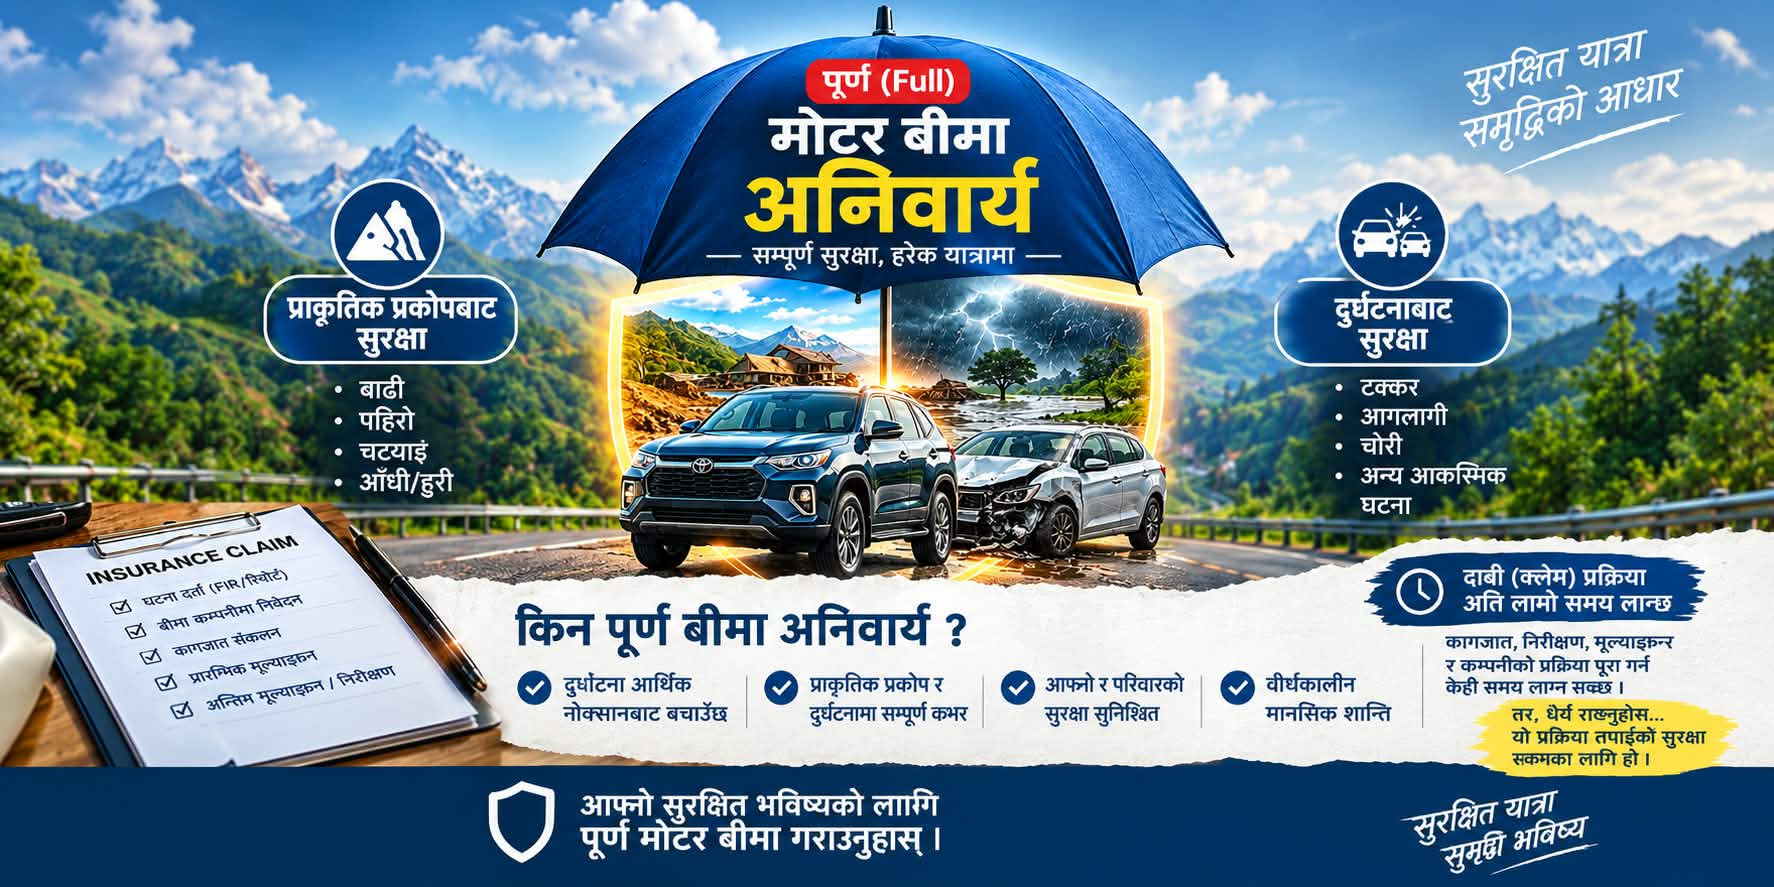
पृष्ठभूूमिः दुुई वा बढी पांग्रेलगायत विविध पुर्जायुुक्तको जडानलाई ब्याट्री वा इन्जिनको सहायतामा कुुनै पनि इन्धनमार्फत गुुडाउन सकिने साधन नै मोटर हो भन्नेमा कसैको बिमति नहोला। यसै साधनको प्रयोग गर्ने क्रममा कुुनै प्रकारको क्षति भएमा क्षतिबापत दाबी भुुक्तानी गरिने माध्यम नै मोटर बीमा हो। हाल नेपाल सरकारले सवारी नवीकरण गर्दा तेस्रो पक्षको बीमा अनिवार्य गरेबाट दुुर्घटना भएपश्चात मात्र प्रक्रियागत तबरले निश्चित बीमालेखले रक्षावरण गर्ने सर्तअन्तर्गतका रकम क्षतिपूूर्तिबापत भुुक्तानी गरिन्छ। यसका अलावा मोटरको क्षतिको जोखिम वहन गर्ने गरी व्यापक मोटर बीमा तथा अन्य जोखिमको शुुल्कसमेत थप गरी बृहत मोटर बीमा गर्ने व्यवस्था छ। जुुन न्यून रुपमा हुुने गर्दछ। सवारी कर्जामार्फत अनिवार्य हुुनेबाहेक स्वेच्छिक रुपमा व्यापक मोटर बीमा गर्न शुुल्क बढी लाग्ने भन्ने सोचले बीमाशुुल्कलाई खर्चका रुपमा लिई धेरै सवारीधनी यो सेवा लिन कम इच्छुुक देखिन्छन्। अतः अपेक्षाकृत जोखिम हस्तान्तरणका रुपमा बीमालाई ग्रहण गर्न नसकिएको अवस्था छ।

मोटरको स्वामित्व व्यक्ति वा संस्थाको स्थायी सम्पत्तिमा गणना भएको हुुन्छ। तथापि ऋण अवधिसम्म बाध्यतावश बीमा गरे पनि तत्पश्चात भने कमैले मात्र बृहत बीमा नवीकरण गरेका पाइन्छ। चुरो कुुरा यही छ।
मोटर बीमाको व्यवसाय फस्टाउने आधार भनेको शीघ्र दाबी भुुक्तानी गर्नुु हो। जति चाँडो र वास्तविक दाबी भुुक्तानी हुुन्छ, त्यसैअनुुसार व्यवसाय वृद्धि हुुने आधार बन्दछ। विभिन्न्न अध्ययनले पनि दाबी भुुक्तानी र बीमालेख बिक्रीबीचको अन्तरसम्बन्धलाई सकारात्मक हुुने निचोड दिने गरेको छ।
दाबीको सरल र शीघ्र भुुक्तानीले व्यावसायिक सम्बन्धमा सुुधार हुुनाका साथै अन्य व्यवसायमा समेत सिफारिस प्रदान गर्दछ। जसलाई आन्तरिक बजारीकरण भन्ने गरिन्छ। आवश्यक सूूचना प्राप्त भएपश्चात विवरण संकलन गर्ने, आवश्यक सूूचना प्रदान गर्ने, आवश्यकता पर्ने कागजातका सूूची र प्रमाण संकलनसहित विवरण पेस गर्न समन्वय गर्दा सेवा प्रवाह र दाबी भुुक्तानी सरलीकरणमा सुधार भई आधार बलियो बनाउन सहयोग हुुन्छ। यसका लागि क्षतिपूूर्ति प्राप्त गर्ने संस्थामात्र नभई बीमित तथा सरोकार निकायले समेत सहजीकरण प्रदान गर्ने भूूमिका खेल्नुुपर्दछ। बीमितले क्षतिपूूर्ति दाबी गर्न एकातिर विभिन्न प्रक्रिया तथा कागजात जुुटाउनुुपर्ने हुुन्छ। जुुन सरल पक्कै छैन। अत्यावश्यकबाहेक अधिक कागजात विवरण माग नगर्ने, प्रतिकात्मक हुुने कागजात तथा भौतिक उपस्थितिविनाका सेवा प्रवाहमा जोड दिँदै अघि बढ्नुु पर्ने देखिन्छ।
दाबी तहमा सरलीकरण गर्ने क्रममा व्यवहारिक ज्ञान दिन आवश्यक रहेकोले एउटा उदाहरणसहितको सन्दर्भ उपर्युुक्त देखिन्छ। व्यक्तिगत र संस्थाको नाममा रहेका दुुई सवारी दुुर्घटना भई क्षतिग्रस्त भएमा क्षतिको सूूचना बीमित कार्यालयमा कुुनै माध्यमबाट सूूचित गरिन्छ।
दुुर्घटनास्थल नजिकै रहेको ट्राफिक कार्यालयले क्षतिग्रस्त सवारीको कागजात खिच्ने, आवश्यकतानुसार उपयुुक्त मिलाप गराउने कार्य गर्ने गर्दछ। तर, दुुर्घटना प्रमाणित गर्दैन। मिलाप नभएपछि ७ दिनभित्र उक्त कार्यालयले दुुर्घटना प्रमाणित गर्न अख्तियार प्राप्त कार्यालयमा (बग्गीखाना) सिफारिस गर्ने गर्दछ। सिफारिसपत्र भने आश्यकतानुुसार ३ दिनभित्र दिइने रहेछ। अनिमात्र बीमा दाबी प्रक्रियाका लागि मार्ग खुुला हुने गर्दछ।
के सबै ट्राफिक कार्यालयले दुुर्घटना प्रमाणित गर्न अख्तियारी नपाएका हुुन् वा प्रक्रिया लामो बनाइएको हो ? वा त्यहाँ कार्यरत अधिृकतमा अख्तियार प्रत्यायोजन नभएको हो ? भुुक्तभोगीको आक्रोश विभिन्न समयमा सुुन्न पाइन्छ।
यसबाट क्षतिपूूर्ति लिने प्रक्रियामा केही ढिलाइ हुुने देखिए पनि प्रक्रियागत रुपमा बलियो बन्न सघाउ पुुग्दछ। अझ सर्भेयर लगाएर क्षतिको आँकलन गराउनुुपर्ने अवस्था भएमा ३ महिनासम्म ढिलो हुुन सक्ने देखिन्छ।
यो प्रक्रिया व्यापक बीमा दाबीमा मात्र नभई तेस्रो पक्षको दाबीमा समेत लागूू हुुने गर्दछ। तर, क्षतिका आधारमा भुुक्तानी अवधि कम हुुने गर्दछ।
प्रसंगमा रसुुवागढी बाढीमा बगेका तेस्रो पक्षमात्र बीमा गरेका सवारीको क्षति र पूूर्ति नहुुने अवस्था अलि चासो हुुने गरेको छ। के भाडामा चलेका वा व्यवसाय अंँगालेकाहरुले जोखिमसहितको व्यापक बीमा गरेका होलान् ? हजारौँ संख्यामा कन्टेनरलगायत विभिन्न गाडी बगे, पुुरिए। भन्सार यार्डमा रहेका गाडी तथा विभिन्न व्यवसाय गर्ने धनीहरुको आयस्ता गर्ने बाटो नै क्षणभरमा स्वाहा भयो। कति विदारक दृश्य !
आयातित सवारीका धनीले पनि के बीमामार्फत क्षति पाउने अवस्था छ ? यकिन भएको छैन। ती सवारीका पनि व्यापक बीमा भएका होलान् र ? तर, श्रमिक वा व्यवसाय गर्नेको भने पूूर्ण क्षति नै भयो भन्ने अनुुमान गर्न सकिन्छ। यस्तो अवस्थामा रुनुु–कराउनुभन्दा कुुनै उपाय सुुझ्दैन। यसबाट पीडितको आर्थिक अवस्था झन् कमजोर हुुन जाने भएकोले सरकारका तर्फबाट कस्तो सहयोग प्रदान हुुन्छ, त्यो आशामै केन्द्रित रहेको छ।
क्षति त भइसक्यो तथापि मलम लाउन र राहत प्रदान गर्न बीमा प्राधिकरणले दाबी प्रक्रियामा सरलीकरण गर्न विगतको निर्देशिकालाई संशोधन गर्दै बेग्लै निर्देशिका जारी गरी कार्यान्वयनमा ल्याएको छ। बाढीमा विभिन्न कागजात हराउने, नासिने, बग्ने गर्दा विविध पत्रहरु पेस गर्न नसके पनि आंशिक भुुक्तानी दिनु, सहजीकरण गर्नुु सरहानीय छ। जसलाई तालुुक मन्त्रालयबाट समेत सहमति दिएको देखिन्छ।
तथापि दाबी भुुक्तानी क्रममा उक्त निर्देशिकाको पालना कति हदसम्म हुुनेछ, कसरी सहजीकरण हुुँदैरहेको छ भन्ने नतिजा भुुक्तभोगीहरुमार्फत जानकारी पाइने नै छ।
भविष्यको अपेक्षा के त ?
तेस्रो पक्ष बीमाप्रति विगतमा भएका विभिन्न अवरोध, विरोध आदिलाई हल गर्न तत्कालीन सरकारले अनिवार्य लागूू गर्न गरेको प्रयासलाई आजको दिनमा सही ठहर्याउन कसैले कन्जुस्याइँ गर्ला र? यसबाट पाठ सिक्दै सवारीको व्यापक बीमालाई समेत नवीकरण गर्दा नै वा नामसारी गर्दाकै समयमा अनिवार्य गराउने प्रावधान ल्याउन आवश्यक देखिन्छ। यसबाट एकातिर बीमा क्षेत्रलाई बृहत रुपमा फैलाउन सकिने, अर्कोतिर क्षतिपश्चात प्राप्त हुुने क्षतिपूूर्तिबाट पुुनः चलायमान भई रहन सहयोग हुुने देखिएबाट आगामी दिनमा समेत यस जोखिमसहितको व्यापक बीमालाई अनिवार्य गराउनुुपर्ने टड्कारो महसुुस भएको छ। क्षतिपछिको समयबाट व्यवसायमा फर्किन धेरै मूूल्य चुुकाउनु अघि थोरै मूूल्य भुुक्तानी गरेर तेस्रो पक्षको जोखिम वहन गर्न र गराउन लाग्नुका साटो भविष्यमा समेत सुुरक्षित जीवनयापन गर्न तथा व्यवसाय चलायमान गराउन जोखिमसहितको व्यापक बीमा गर्न सुुझाव कसले दिने ? कसले मान्ने ? जोखिमसहितको व्यापक बीमा गर्न प्रोत्साहन गरे भविष्यमा समेत सुुरक्षित अवतरण गर्न सकिने हुँदा व्यवसायको दायरामात्र बढ्ने नभई जोखिमरहित व्यवसाय सञ्चालन गर्न जागरुक समाजले नै सघाउ पुर्याउनेमा कसैको विमति होला ?
सुुधारका मार्ग
क) बीमा प्राधिकरणमार्फत व्यापक मोटर बीमाको अनिवार्यताबारे विविध पक्षसँगको छलफल तथा निचोडलाई संस्थागत रुपमा प्रस्ताव पेस भई अघि बढ्नुुपर्ने देखिन्छ।
ख) तालुुक मन्त्रालयले पेस भएका प्रस्तावका विविध पक्षलाई अध्ययन गरी आवश्यक निर्णयसहित स्वीकृत दिन आवश्यक देखिन्छ।
ग) व्यापक मोटर बीमाशुुल्क भुुक्तान गरेको शुुल्कको १० प्रतिशत सम्पत्ति कर गणना गर्दा खुुद करमा घटाउन पाउने अवसर प्रदान गरिएमा समेत जोखिमरहितको बीमाको दायरा बढाउन सकिने देखिन्छ। जुुन कानुन संशोधन गरेरमात्र गर्न सकिने देखिन्छ।
घ) सम्पत्ति करमा घटाउन मिल्ने भएबाट यसको कार्यान्वयन तह स्थानीय निकायहरु हुुने भएकोले समन्वयमा अपरिहार्यता रहने देखिन्छ।
ङ) व्यापक बीमा सवारी दर्ता गर्ने क्रममा गर्न सके राज्यको बीमाप्रतिको दायित्वमा थप टेवा पुुग्ने देखिन्छ। नवीकरण वा नामसारी गर्ने क्रममा सम्बन्धित यातायात कार्यालयहरुले न्यून आवश्यक कागजातका रुपमा व्यापक बीमा गरेको बीमालेख समावेश गराउनसके कुुनै क्षति भएमा प्राप्त हुुने दाबीले पुुनः व्यवसायमा फर्किन सकिने देखिन्छ। यसबाट व्यापक मोटर बीमाको आवश्यकता कति अनिवार्य रहेछ भन्ने दाबी प्रस्ट हुुनेछ।
यसबारे विविध कम्पनी, बीमा प्राधिकरण तथा सरोकार मन्त्रालयहरुले सोच्ने कि ?
(लेखकः नेपाल व्यवस्थापन संघका पूूर्वकार्यकारी निर्देशक तथा बीमा विज्ञ हुन् ।)