
काठमाडौं । करिब ६ महिनाअघि एउटा जीवन बीमकको कार्यालयमा ५० लाख रुपैयाँ बीमांकको मृत्यु दाबी निवेदन दर्ता भयो । दाबी दर्ता भइसकेपछि दाबी विभागका कर्मचारीले दाबी निवेदनका साथ प्राप्त कागजी प्रमाणहरु केलाउन थाले । कागजी प्रमाणहरु केलाउने क्रममा सुरुमै शंकास्पद देखिएको थियो । उनीहरुले पहिलो किस्ता भुक्तानी गरेको ६ महिनामै बीमितको घरमै निधन भएको जानकारीलाई शंकाको आधार बनाए।
त्यसपछि सुरु भयो बीमितको बीमालेख प्रस्तावदेखिको कागजपत्रहरुको अनुसन्धान। अनुसन्धानका क्रममा बीमितले आम्दानीको जायज स्रोत नै जुटाएको देखियो । उनले व्यापारबाट नियमित आम्दानी गरेको र नियमित करसमेत जम्मा गर्दै आएको देखियो । बीमितले बीमाशुल्क भुक्तानी गर्न सक्ने क्षमता पुष्टि हुने आधार देखियो । त्यसपछि मृत्युको कारणबारे जान्नका लागि कागजपत्र पल्टाउँदा दाबी विभागका कर्मचारीले उपचारका कागज फेला परेनन्।

बीमालेख खरिद गरेको ६ महिनाभित्रै बीमितको निधन भएको तथ्य र उपचारको कागजको अभाव र मृत्युको खास कारण नखुलेपछि नेपाल प्रहरीले झैँ अब दाबी विभाग थप अनुसन्धानका लागि सकृय भयो । यसबीचमा बीमितका तर्फबाट आर्थिक संकट र अभिभावकको अनुपस्थितिको कारण जनाउँदै दाबी भुक्तानी छिटो गरिदिन बीमकलाई अनुरोधसहितको निरन्तर दबाब आई नै रह्यो।
कागजी अनुसन्धानका क्रममा सन्तोषजनक प्रमाण र आधार फेला नपरेपछि दाबी विभागले स्थलगत अनुसन्धानका लागि शाखा कार्यालयका प्रतिनिधिलाई मृतकको घरदैलोमा खटाउने निर्णय गर्यो र निर्देशनका आधारमा शाखाले कर्मचारी खटायो। कर्मचारीले बीमित निधन हुनु केही दिन अघिदेखि घरमै आराम गरिरहेको र अवस्था सामान्य रहेका बेला नै निधन भएको निष्कर्षसहित प्रतिवेदन पेस गरे । यतिले पनि दाबी विभागका अनुभवी कर्मचारी सन्तुष्ट हुन सकेनन्।
उनीहरुले आफैँ नै स्थलगत अनुसन्धानमा जाने निर्णय लिए र शाखा तथा सम्बन्धित अभिकर्तासमेतलाई पूर्वजानकारी नदिई मृतकको गाउँमा पुगे । डुले, चिया खाए, खाजा खाए। घर–पसलको अवस्था हेरे। दुवैको अवस्था वर्षभरमा बीमितले बीमाशुल्कबापत ठूलो रकम नियमित भुक्तानी गर्न सक्ने अवस्थाको नभएको संकेत गर्यो । अनि ती कर्मचारी गफिँदै छरछिमेकसँग चिया पसलमा गफिन थाले।
गफ गर्दै जाँदा बीमाको प्रसंग कोट्याएर उनीहरुले ती व्यक्ति दीर्घरोगी भएको पत्ता लगाए र उनले सीमापारी भारतीय बजारमा गएर उतैको अस्पतालमा नियमित उपचार गराउँदै आएका थिए भन्ने पनि जानकारी पाए। तर, बीमकसँग बीमितको उपचार सम्बन्धमा पुष्टि गर्ने ठोस प्रमाणको अभावमा दाबी प्रक्रियालाई अघि बढाउनुपर्ने बाध्यता आइपर्यो। अनि दाबी भुक्तानी गर्नुअघि पुनर्बीमकसँग राय लिनका लागि दाबीसम्बन्धी कागजात पठाउने निर्णय गरे।
अब यहाँ कथामा ट्विस्ट हुन्छ। पुनर्बीमकले बीमकलाई तत्कालै ई–मेलमार्फत प्रतिक्रिया पठाएर मृतक बीमितको नाममा अन्य ४ वटा जीवन बीमकमा पनि जीवन बीमा गरिएको जानकारी दियो । ती बीमितले ५ वटा कम्पनीमा कुल २ करोड २० लाख बीमांकको जीवन बीमा गराएका रहेछन् । ती बीमकको नाम र बीमांकसमेतको विवरण खुलाएर पुनर्बीमकले जानकारी पठाएपछि दाबी विभागका कर्मचारीहरु झसङ्ग भए। अब उनीहरुले सुरुमै गरेको शंका पुष्टि भयो तर प्रमाणको अभावले गर्दा बीमा दाबी रोक्न सक्ने अवस्था थिएन। उनीहरु निरीह भएर दाबी भुक्तानीको कागजात अघि बढाउन बाध्य भए।
यो सबै प्रसङ्गमा बीमा सूचना केन्द्रको अनुपस्थिति एउटा प्रमुख कारण थियो। बीमितले जीवन बीमाको प्रस्ताव भर्ने समयमा अन्य बीमकमा जीवन बीमा भए नभएको स्वघोषणा गर्नुपर्छ। विवरण दिनुपर्छ। तर, ती मृतक बीमितले यस्तो कुनै पनि जानकारी एक अर्को जीवन बीमकलाई प्रस्ताव फारममा उल्लेख गरेका रहेनछन्।
बीमा सूचना केन्द्रको स्थापना गरिएको भए बीमकले प्रस्ताव स्वीकृत गर्नुअघि नै बीमितको अन्य बीमकसँग जीवन बीमा भए नभएको, सबै जीवन बीमाका लागि बीमाशुल्कको किस्ता नियमित भुक्तानी गर्न सक्ने क्षमता छ छैन भन्ने निक्र्याैल गर्न सहज हुने थियो । उसको आयस्रोतले थेग्नेभन्दा बढी बीमांकको बीमा योजना खरिदको प्रस्ताव सुरुमै शंकास्पद देखिँदा प्रस्ताव अस्वीकृत गर्ने निर्णय लिन सहज हुने थियो।
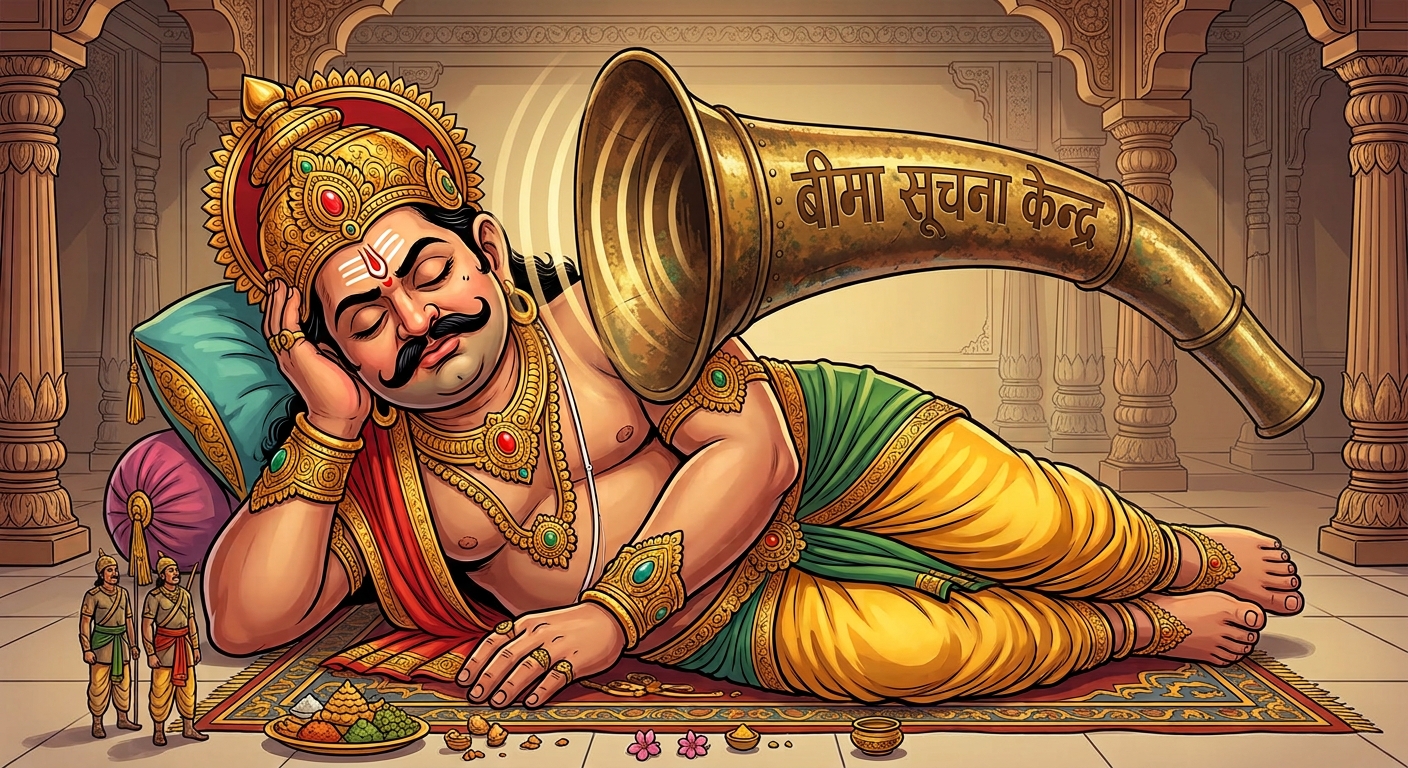
कानुनमा जताजतै व्यवस्था तर प्राधिकरण कुम्भकर्ण झैँ निद्रामा
नेपालमा बीमा सूचना केन्द्रको अभावमा बीमा क्षेत्रमा ठगीको प्रवृत्तिले बीमा गर्ने र दाबी गर्ने प्रवृत्तिले प्रश्रय पाएको छ। सूचना आदानप्रदान गर्ने साझा माध्यम अर्थात् बीमा सूचना केन्द्रको अभावमा बीमक आफैँले बीमितबारे र बीमा गरिएको विषयवस्तुबारे तथ्य, तथ्यांक र महत्वपूर्ण सूचना संकलन गर्दा अधिक समय, स्रोत र जनशक्तिको प्रयोग गरिरहनु परेको छ। साथै, यस्ता सूचना एकीकृत रुपमा उपलब्ध नहुने भएकाले बीमकले अपर्याप्त र कमजोर सूचनाका आधारमै जोखिमांकन र बीमा दाबी फर्छ्यौट दुवै गर्न बाध्य छन्।
बीमा ऐन २०७९, नियमावली २०८१, राष्ट्रिय बीमा नीति २०८०, दोश्रो बीमा रणनीति २०२३–२०२७, वार्षिक नीति तथा कार्यक्रम(२०८२।८३) मा बीमा सूचना केन्द्र स्थापनाको प्रावधान र स्थापनाको समयसीमा समेत तोकिएको छ। यी सबै कानुनी र नीतिगत दस्तावेजहरुमा बीमा सूचना केन्द्र स्थापनाको विषयलाई प्राथमिकताका साथ समावेश गरिए पनि बीमा प्राधिकरणले कार्यान्वयन गरेको छैन।
बीमा ऐनको दफा १५५ मा नेपाल बीमा प्राधिकरणको मातहतमा बीमा सूचना केन्द्र स्थापना गरिने व्यवस्था छ। यो ऐन २०७९ कात्तिकदेखि लागू भएको हो। ऐनको दफा ११ मा बीमा प्राधिकरणले बीमा क्षेत्रको सूचना संकलन गरी एकीकृत र व्यवस्थित गर्नका लागि बीमा सूचना केन्द्र स्थापना गर्न सक्ने प्रावधान छ। प्राधिकरणले सूचना केन्द्रलाई नियमन गर्नेछ।
यसैगरी २०८१ फागुनदेखि लागू भएको बीमा नियमावली २०८१ को नियम १०८ मा बीमा सूचना केन्द्र स्थापनासम्बन्धी व्यवस्था छ । बीमा ऐनको दफा १५५ बमोजिम प्राधिकरणले स्थापना गरेको बीमा सूचना केन्द्रले देहायबमोजिमको कार्य गर्ने तोकिएको छः
(क) बीमासम्बन्धी सूचनाको संकलन भण्डारण तथा वितरण.
(ख) बीमा ठगी, जालसाजी, कीर्तेलगायतका बीमा अपराध गरेको वा अस्वाभाविक वा शंकास्पद बीमा गर्ने
(ग) आवश्यकताअनुसार कालोसूची वा शंकास्पदको सूचीमा राख्ने,
(घ) ऐनको दफा १४३ को उपदफा (४) बमोजिमको सूचना संकलन गरी अभिलेख राख्ने,
(ङ) बीमासम्बन्धी आवधिक प्रतिवेदन तयार गर्ने,
(च) बीमासम्बन्धी अन्य आवश्यक तथ्यांक संकलन गर्ने,
(छ) केन्द्रको प्रबन्धपत्र र नियमावलीमा उल्लेख भएका अन्य उद्देश्यअनुरूप कार्य गर्ने।
(२) उपनियम (१) बमोजिमको कार्यसम्पादन गर्न आवश्यक विवरण, सूचना तथा जानकारी बीमकले बीमा सूचना केन्द्रलाई उपलब्ध गराउनुपर्नेछ।
यसबाहेक दोस्रोे बीमा रणनीति (२०२३–२०२७) मा बीमा सूचना केन्द्रको स्थापना सन् २०२५ भित्रै गरिसक्ने लक्ष्य निर्धारण गरिएको थियो। बीमा क्षेत्रमा सर्वसाधारणको विश्वसनियता बढाउन र सूचना आदान प्रदान प्रभावकारी बनाउन जरुरी भएको उल्लेख गर्दै रणनीतिमा लेखिएको छ, क्ष्तIt is needed to establish Insurance Information Bureau, to aid in the efficient operation of the insurance sector by providing complete, consistent, and concise information support to members of the Society and all other stakeholders associated directly or indirectly with the insurance sector. (बीमा क्षेत्रसँग प्रत्यक्ष वा अप्रत्यक्ष संलग्न समाजका सदस्य र सरोकारवालालाई पूर्ण, स्थिर र सटिक सूचना सहायता उपलब्ध गराउन बीम सूचना ब्यूरोको स्थापना आवश्यक छ।)
बीमा प्राधिकरणको वार्षिक नीति तथा कार्यक्रम २०८२।८३ को नीति नं. ८(ङ) अनुसन्धानमा आधारित नीति निर्माण, बीमालेख विकास तथा गुणस्तरीय सेवा प्रवाह गर्ने गराउनेसँग सम्बन्धी नीतिमा पनि बीमा सूचना केन्द्र स्थापना गर्ने बारे उल्लेख छ।
सरकारको बीमा नीति २०८० को नीति नं. ९.५ मा बीमा क्षेत्रमा संस्थागत सुशासन अभिवृद्धि गर्न बीमा क्षेत्रमा हुनसक्ने ठगी एवं जालसाजी नियन्त्रण गर्ने र नीति नं. ११ मा संस्थागत व्यवस्था अन्तर्गत बीमा सूचना केन्द्र स्थापना गर्ने उल्लेख छ।