
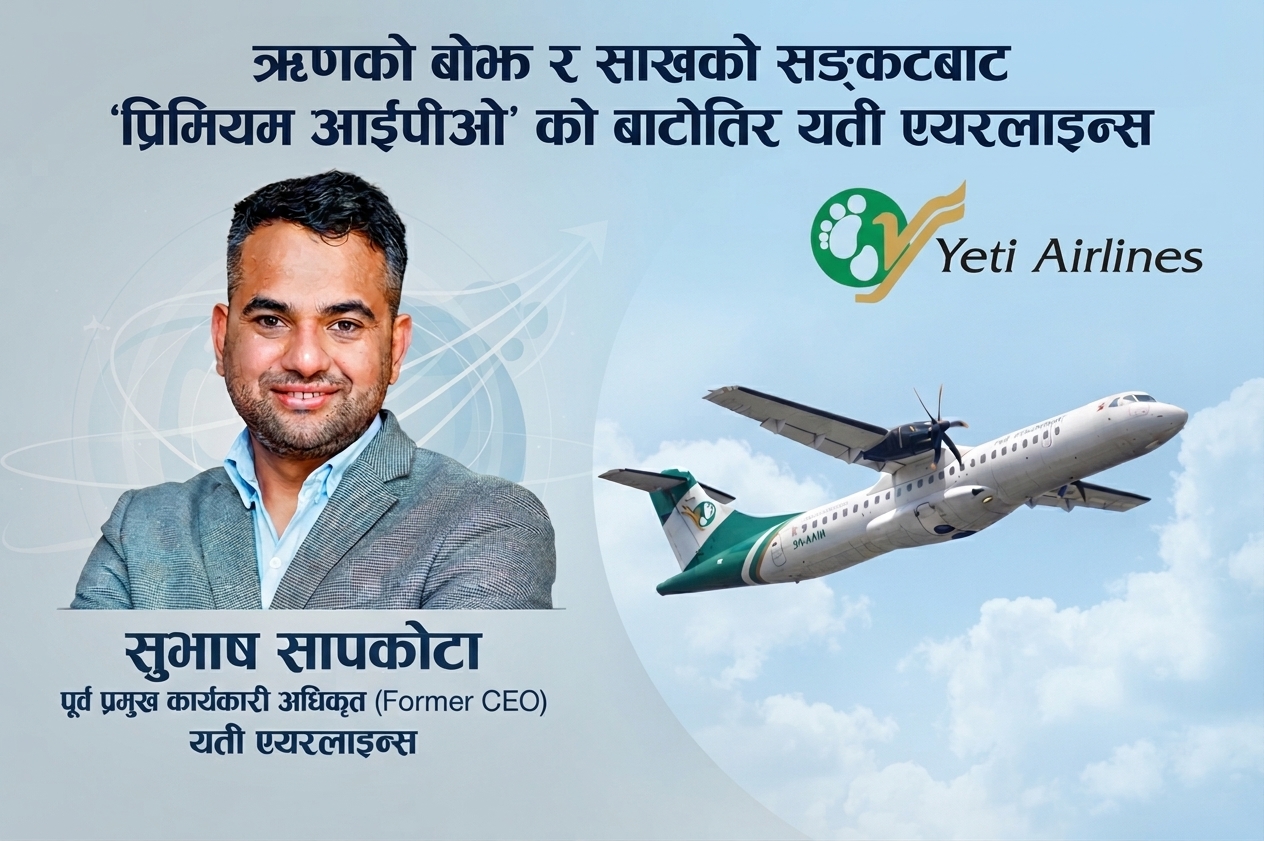
काठमाडौं । नेपालको आन्तरिक उड्डयन क्षेत्रमा जोखिमपूर्ण र पूँजीगत रूपमा संवेदनशील मानिने हवाई व्यवसायमा संस्थागत लगानीकर्ता भित्र्याउनु आफैँमा चुनौतीपूर्ण मानिन्छ। तर, करिब तीन वर्षअघि पूँजीगत दबाब खेपेको यती एयरलाइन्स लिमिटेडले पछिल्ला वर्षहरूमा वित्तीय सूचक, बजार हिस्सा र लगानीकर्ताको विश्वासमा उल्लेखनीय सुधार गरेको छ।
वित्तीय सूचकहरूमा आएको उल्लेख्य सुधारकै कारण रेटिङ एजेन्सी इन्फोमेरिक्स नेपालले यसलाई मध्यम लगानीयोग्य (त्रिपल बी माइनस / ए थ्री) तहमा उकालेको छ।

चार्टर्ड एकाउन्टेन्ट सुवास सापकोटाले २०८० असोज २८ गते प्रमुख कार्यकारी अधिकृत (सीईओ) को जिम्मेवारी सम्हालेर २०८३ कात्तिक ३० मा ३ वर्ष १ महिनाको अवधि पुरा गरेर बिदा लिनु अघिसम्मको अवधिमा कम्पनीको वित्तीय अनुशासन, पूँजी परिचालन र बजार विस्तारमा देखिएको परिवर्तनलाई नेपाली कर्पोरेट क्षेत्रमा एक उल्लेख्य कायापलटको रूपमा हेरिएको छ।
सापकोटा आउनुअघि : पूँजीगत दबाब, उच्च ऋण र डलरको जोखिम
सापकोटाको प्रवेश अघि यती एयरलाइन्सको वित्तीय अवस्था निकै संवेदनशील थियो। कोभिड–१९ को असर, उड्डयन क्षेत्रको प्रतिस्पर्धा र विमान दुर्घटनापछिको प्रतिकूल परिस्थितिले कम्पनीको ट्यान्जिबल नेटवर्थ (खुद सम्पत्ति) ऋणात्मक बनेको थियो । र, नगद प्रवाह र ऋण तिर्ने क्षमतामा दबाब परेको थियो।
साख मूल्याङ्कनमा दबाब: रेटिङ एजेन्सी, इक्रा नेपालले सन् २०२२ जुलाईमा यतीको दीर्घकालीन कर्जा रेटिङ घटाएर ‘एलबी प्लस’ मा झारेको थियो र पछि निगरानी (असहयोगी जारीकर्ता) सँगै रेटिङ फिर्ता लिने चरणसम्म पुगेको थियो।
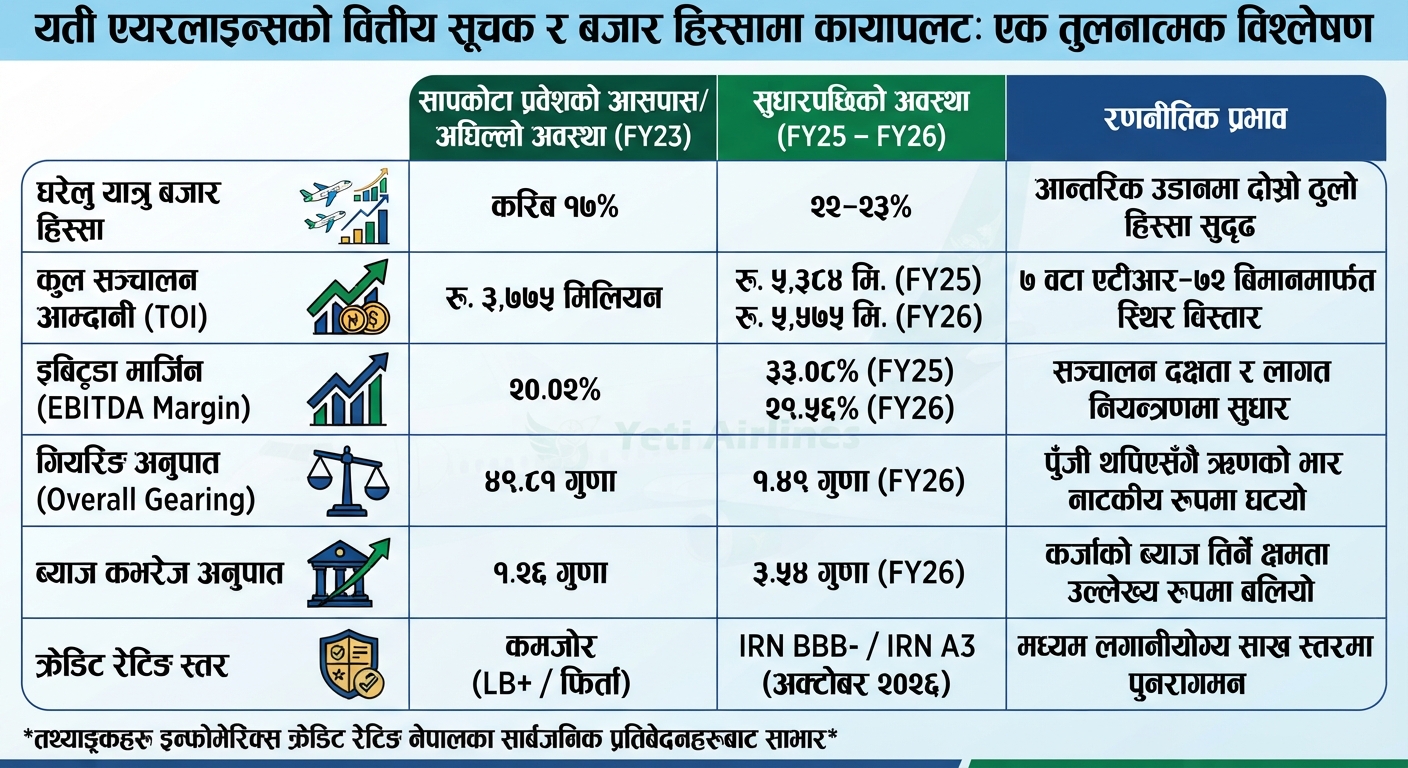
आर्थिक वर्ष २०७९/८० (सन् २०२२/२३) सम्म आइपुग्दा यती एयरलाइन्सको कुल सञ्चालन आम्दानी करिब ३ अर्ब ७७ करोड रुपैयाँ आसपास सीमित थियो । ‘ओभरअल गियरिङ रेसियो’ (ऋण तथा पुँजी अनुपात) झन्डै ४९.८१ गुणा सम्म पुगेको थियो। ब्याज धान्न सक्ने क्षमता पनि कमजोर (१.२६ गुणा) थियो।
अमेरिकी डलरमा लिइएका ऋण र आन्तरिक रूपमा नेपाली रुपैयाँमा हुने आम्दानीबीचको असन्तुलनले विनिमय दर (डलर महँगिँदा) को प्रत्यक्ष घाटाको असर कम्पनीको नाफा नोक्सान खातामा पर्ने गरेको थियो।
सापकोटाको नेतृत्व : रणनीतिक चातुर्य र संस्थागत पूँजीको प्रवेश
सापकोटा सीईओ नियुक्त हुँदा यती एयरलाइन्स पब्लिक लिमिटेडमा रूपान्तरण भइसकेको थियो र आईपीओ (सार्वजनिक शेयर निष्काशन) को तयारीमा थियो। परम्परागत पारिवारिक व्यवसायको छविबाट कम्पनीलाई संस्थागत, पारदर्शी र पूँजी बजारमैत्री बनाउने रणनीतिक कार्यभार उनको काँधमा आयो।
१. जोखिमपूर्ण क्षेत्रमा एशियन लाइफ इन्स्योरेन्सलाई मनाउने रणनीतिक चातुर्यः
बीमा कम्पनीहरूले सामान्यतया सुरक्षित र स्थिर प्रतिफल हुने क्षेत्रमा लगानी गर्न रुचाउँछन् । हवाई क्षेत्रलाई मौसम, इन्धन मूल्य र सुरक्षा संवेदनशीलताका कारण उच्च जोखिमयुक्त मानिन्छ। यस्तो अवस्थामा एशियन लाइफ इन्स्योरेन्स कम्पनी लिमिटेडलाई यती एयरलाइन्समा लगानी गर्न सहमत गराउनु सापकोटाको ठूलो रणनीतिक सफलता मानिन्छ। उनी एशियन लाइफका संस्थापक लगानीकर्ता रिझाउन वित्तीय प्रस्तुतीकरणका लागि वीरगञ्जसम्म पुगेका थिए। उनैले नेपाल बीमा प्राधिकरणका उच्च अधिकारीहरूलाई विश्वास दिलाउने गरी यती एयरलाइन्सबारे दमदार प्रस्तुती समेत दिएका थिए ।
नेपाल बीमा प्राधिकरणको स्वीकृतिसँगै एशियन लाइफले यती एयरलाइन्समा ४९ प्रतिशत सेयर स्वामित्व लिँदै १ अर्ब ७५ करोड रुपैयाँ लगानी गर्ने ऐतिहासिक सम्झौता गर्यो। १०० रुपैयाँ अङ्कित मूल्यको शेयरमा प्रिमियम थपेर गरिएको यो संस्थागत प्रवेशले यतीको पूँजी आधार बलियो मात्र बनाएन, ‘बीमा कम्पनीले लगानी गरेको हवाई कम्पनी’ का रूपमा बजारमा छुट्टै विश्वसनीयता समेत निर्माण गर्यो। एशियन लाइफले वित्तीय बल दिएकै कारण कम्पनीले बंगलादेशबाट नोभो एयरका दुईवटा ‘एटीआर ७२-५००’ मोडेलको विमान ल्याएर गुमेको बजार हिस्सालाई पुनः फर्काउन संभव बन्यो ।
२. प्रिमियम मूल्यमा नयाँ लगानीकर्ता भित्र्याउने निरन्तरता
एशियन लाइफको प्रवेशपछि शुरू भएको संस्थागत सुधारको सन्देशले पछिल्ला चरणमा अन्य लगानीकर्ताहरूलाई समेत आकर्षित गर्यो। कम्पनीले निजी प्लेसमेन्टमार्फत करिब २ अर्ब २७ करोड रुपैयाँ बराबरको थप पूँजी जुटाउँदै अङ्कित मूल्य रु. १०० मा रू ५० प्रिमियम थपेर रु. १५० प्रति सेयरका दरले नयाँ लगानीकर्ता भित्र्याउन सफल भयो। यसले पूँजी विस्तारसँगै एशियन लाइफको सुरुवाती ४८ प्रतिशत हाराहारीको हिस्सालाई सन्तुलित (डाइल्युट) गर्दै लगानीकर्ताको दायरा फराकिलो बनायो। घाटामा चलिरहेको वा ऋणको चापमा रहेको भनिएको कम्पनीको सेयरमा लगानीकर्ताहरूले प्रिमियम तिर्न तयार हुनुले सापकोटाको वित्तीय नेतृत्व र आगामी आईपीओप्रतिको अपेक्षा झल्काउँछ।
वित्तीय सूचक र बजार हिस्सामा देखिएको कायापलट
इन्फोमेरिक्स क्रेडिट रेटिङ नेपालको सन् २०२५ र अक्टोबर २०२६ का मूल्याङ्कन प्रतिवेदनहरूले यती एयरलाइन्सको वित्तीय स्वास्थ्य र बजार उपस्थितिमा ठोस सुधार देखाएका छन् ।
बजार हिस्सा र सञ्चालन विस्तार:
७ वटा एटीआर–७२ जहाज (६ खरिद र १ लिज) सञ्चालन गरिरहेको यतीले रात्रिकालीन उडान, मुख्य ट्रंक रुटको सञ्जाल र यात्रु सेवामार्फत घरेलु बजार हिस्सा १७ प्रतिशतबाट बढाएर २२–२३ प्रतिशत पुर्याउन सफल भयो।
अल्पकालीन घाटा, दीर्घकालीन सुरक्षित ढालः
सापकोटाको कार्यकालमा लिइएको अर्को साहसिक वित्तीय निर्णय अमेरिकी डलरमा रहेको ऋणलाई नेपाली रुपैयाँमा रूपान्तरण गर्नु हो। आर्थिक वर्ष २०२६ मा हवाई इन्धन (एटीएफ) को मूल्यवृद्धि र भाडा समायोजनका कारण यात्रु तथा उडान सङ्ख्यामा केही सङ्कुचन आएका बेला ऋण रूपान्तरण प्रक्रियाले कम्पनीको नाफा–नोक्सान खातामा करिब ३२ करोड ७० लाख रुपैयाँ बराबरको विदेशी विनिमय नोक्सानी देखायो, जसका कारण अघिल्लो वर्ष (FY25) को ६४ करोड ८० लाख रुपैयाँ खुद नाफा घटेर FY26 मा करिब १८ करोड १० लाख रुपैयाँमा सीमित रह्यो।
तर, वित्तीय जोखिम व्यवस्थापनको दृष्टिले यो कदम दीर्घकालीन रूपमा अत्यन्त लाभदायक मानिएको छ। अब यती एयरलाइन्सको कर्जा संरचना पूर्णरूपमा नेपाली रुपैयाँमा रूपान्तरण भइसकेपछि भविष्यमा डलरको भाउ अकासिँदा कम्पनीको वासलात र नाफामा पर्ने अप्रत्याशित विनिमय दर जोखिमबाट सुरक्षित बाहिर निस्कने ढोका खुलेको छ।
प्रिमियम आईपीओको आधार तयार
सुवास सापकोटाको नेतृत्वकालमा यती एयरलाइन्सले ऋणको उच्च अनुपात घटाउने, संस्थागत पुँजी भित्र्याउने, बजार हिस्सा उकास्ने र डलर ऋणको जोखिम पन्छाउने जस्ता संरचनात्मक कामहरू अघि बढायो। यद्यपि हवाई इन्धनको अस्थिरता, मुख्य रुटहरूमाथिको निर्भरता र स्पेयर पार्ट्स मौज्दातका कारण बढेको चालू पूँजीको चाप अझै व्यवस्थापन गर्नुपर्ने चुनौती कायमै छन्। तैपनि, प्रिमियम मूल्यमा भित्रिएको लगानी र सुधारिएका वित्तीय सूचकहरूले यती एयरलाइन्सलाई निकट भविष्यमा प्रिमियम मूल्यमा आईपीओ निष्काशन गर्ने बलियो आधार तर्फ डोर्याएको छ।