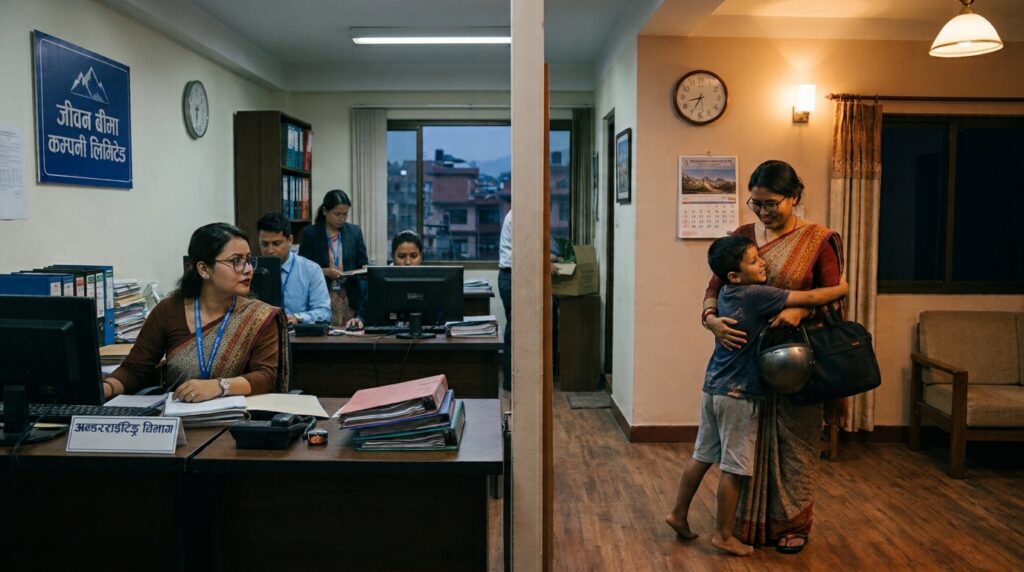

काठमाडौं । जीवन बीमा तथा लघुबीमा क्षेत्रमा पछिल्लो समय एउटा गम्भीर र खतरनाक विकृति मौलाउँदै गएको पाइएको छ। लघुवित्त संस्थाहरूद्वारा प्रवाह गरिने ऋणको सुरक्षाका लागि जारी गरिने जीवन बीमालेखहरूमा बीमाको आधारभूत सिद्धान्त र अन्डरराइटिङ (जोखिमाङ्कन) को धज्जी उडाउँदै मनपरी ढङ्गले बीमालेख बिक्री भइरहेको छ।
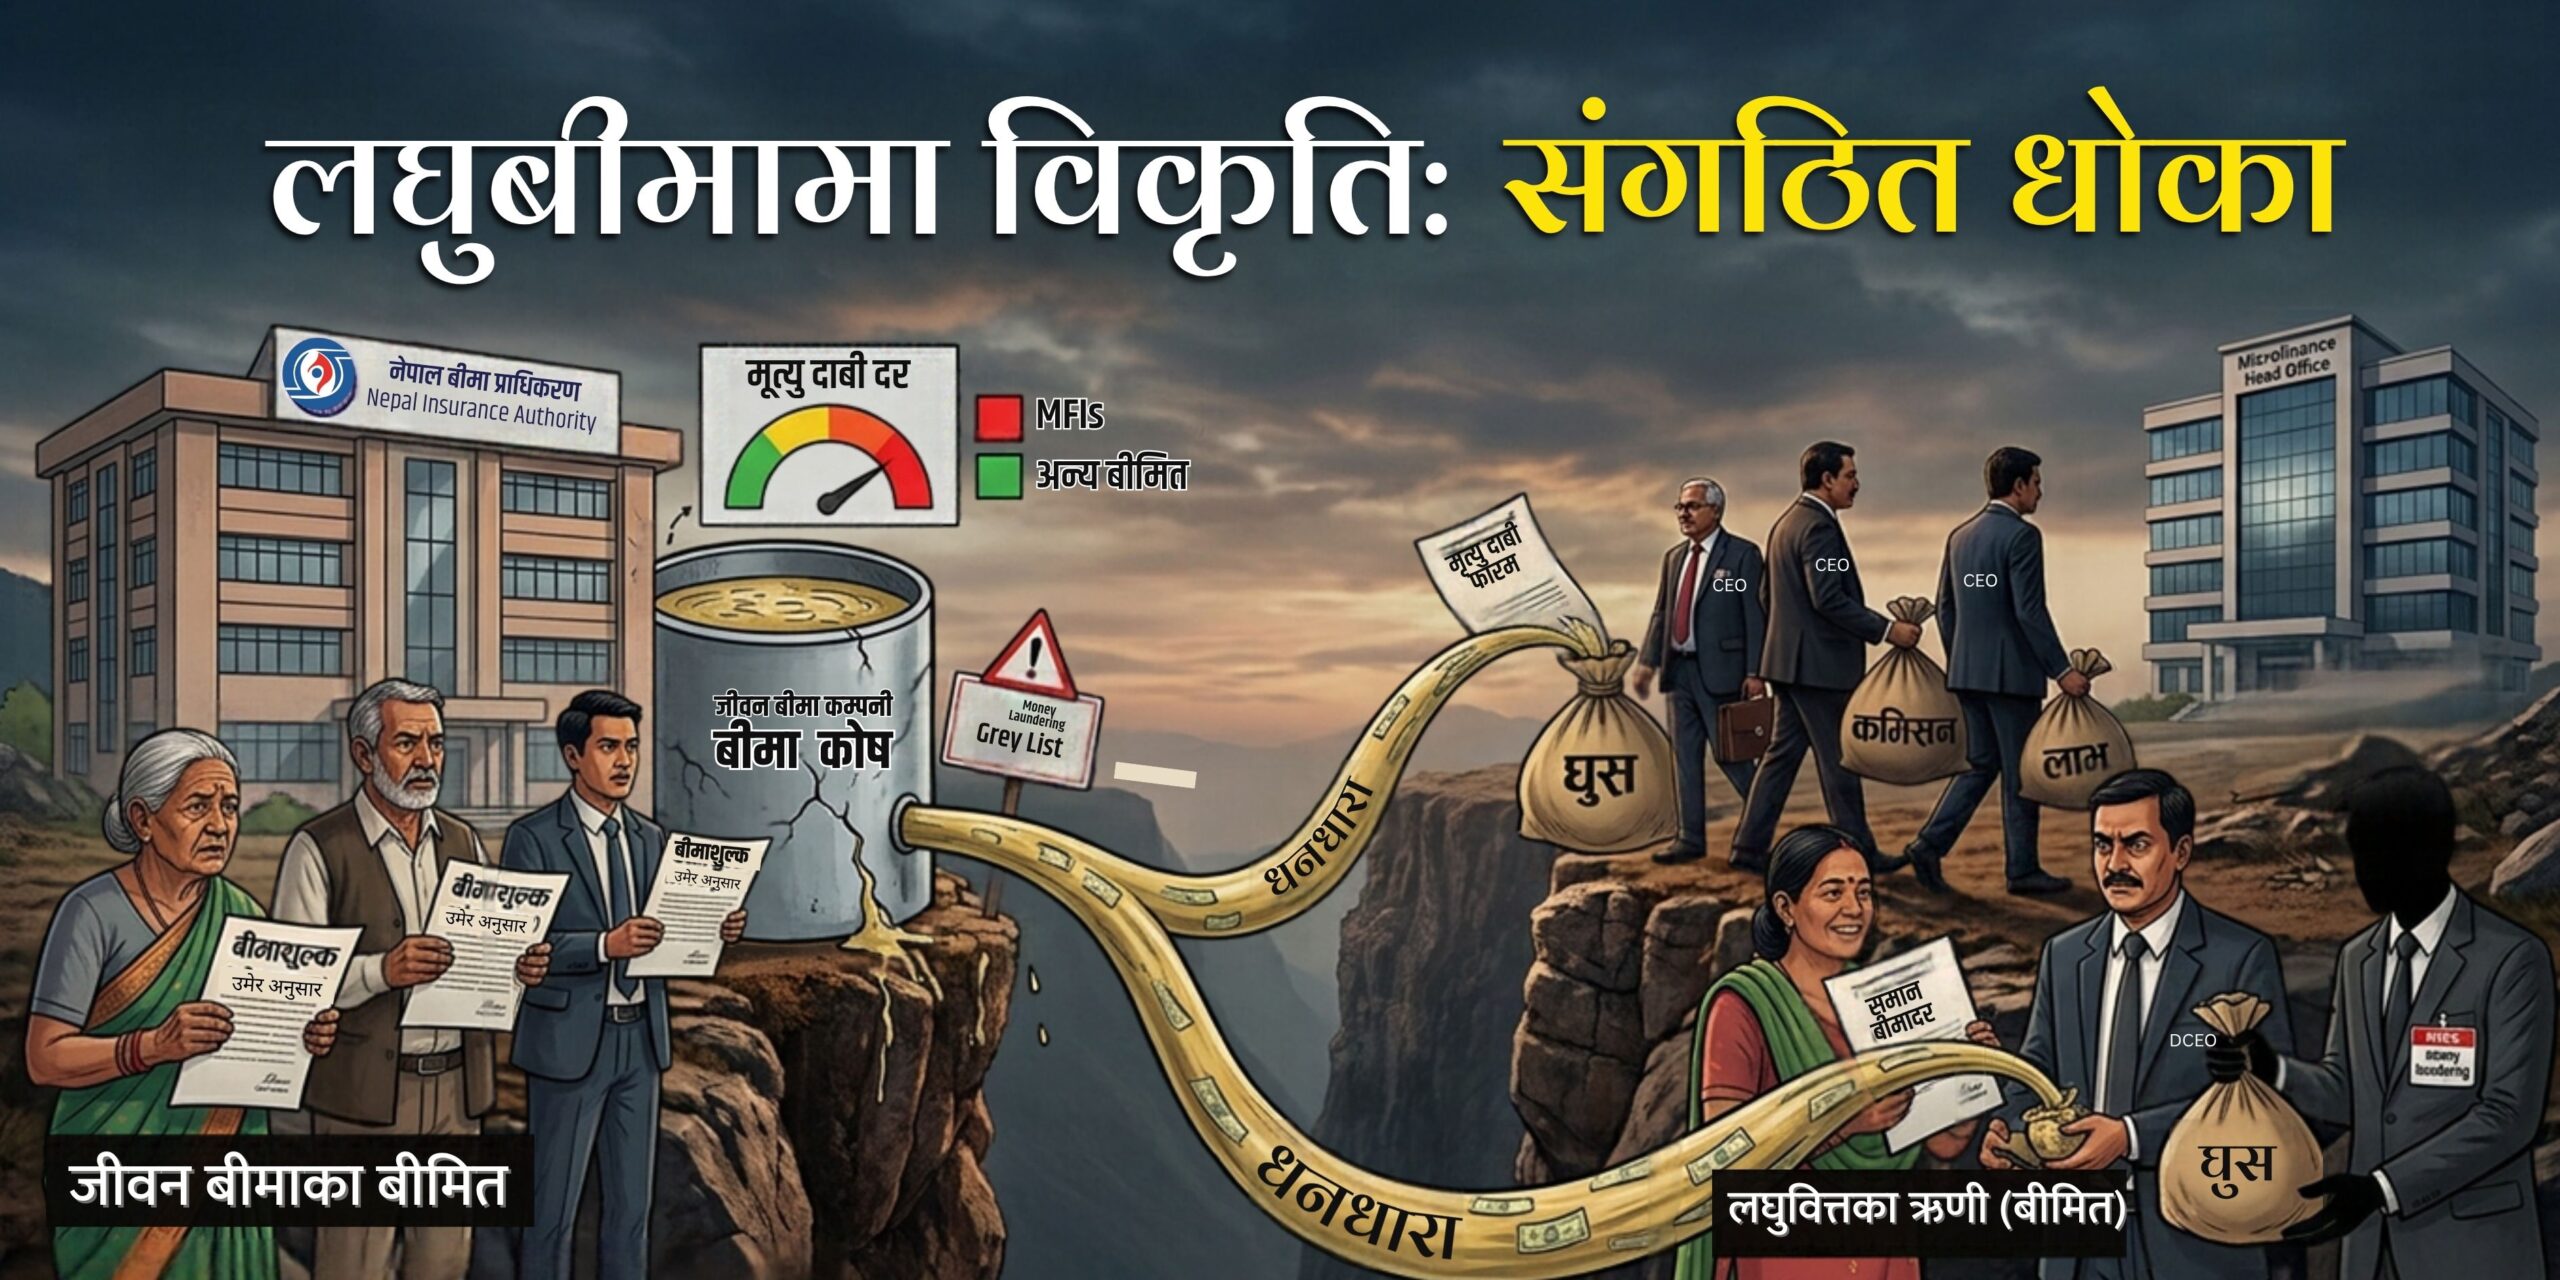
जोखिमका आधारमा उमेर अनुसार बीमाशुल्क निर्धारण हुनुपर्नेमा सबै उमेर समूहका लागि एउटै दर अर्थात् ‘फ्ल्याट रेट’ मा बीमालेख बिक्री भइरहेका कारण बीमा कम्पनीहरूमा अनावश्यक र ठूलो वित्तीय भार थपिँदै गएको छ। तर जान्नुपर्ने विषय के हो भने, नेपाल बीमा प्राधिकरणले समान दर (फ्ल्याट रेट) मा जीवन बीमालेख जारी गर्न प्रतिबन्ध लगाएको छ । यहाँ पुष्टी हुन्छ बीमा प्राधिकरणको निर्देशन बीमकले पालना गरेका छैनन् ।

बीमाङ्की जोखिम मूल्याङ्कनको नियम अनुसार कम उमेरका व्यक्तिको मृत्युको जोखिम कम हुने भएकाले बीमाशुल्क सस्तो र बढी उमेरका व्यक्तिको जोखिम धेरै हुने भएकाले बीमालेख महँगो हुनु स्वाभाविक हो। तर, नेपालको बजारमा विशेष गरी लघुवित्तमार्फत हुने लघु कर्जा सुरक्षा बीमामा धेरै र थोरै उमेर भएका दुबै थरिका बीमितबाट समान दरमा बीमाशुल्क लिने गरिएको छ। यस्तो अभ्यासले गर्दा एकातिर साना र कम जोखिम भएका बीमितमाथि अन्याय भएको छ भने अर्कातिर बीमा कम्पनीहरूले उमेर अनुसार पाउनुपर्ने वास्तविक बीमाशुल्क नपाउँदा उनीहरूको जोखिम वहन क्षमतामा प्रत्यक्ष असर परेको छ।
यस क्षेत्रमा देखिएको विकृतीको अर्को पाटो भनेको नैतिक जोखिमको चरम दुरुपयोग हो। क्यान्सर, कलेजो, मिर्गौला रोग जस्ता गम्भीर रोगबाट पीडित वा अत्यधिक मद्यपानका कारण मृत्युको नजिक पुगेका व्यक्तिहरूको नाममा कागजी प्रकृया मिलाएर ऋण जारी गर्ने र सोही आधारमा ४-५ वटासम्म बीमालेख खरिद गर्ने गरिएको खुलासा भएको छ।
जम्मा दुई-तीन हजार रुपैयाँ बीमाशुल्क बुझाएर बीमितको मृत्युपछि विभिन्न बीमालेखमार्फत आठ-दश लाख रुपैयाँसम्म दाबी असुल गर्ने संगठित गिरोह र प्रवृत्ति हाबी भएको छ। स्वास्थ्य परीक्षण र सामान्य जोखिमाङ्कनसमेत नगरी जारी गरिने यस्ता बीमालेखका कारण बीमा कम्पनीहरूले करोडौँ रुपैयाँ गैरकानूनी र अनैतिक दाबी भुक्तानीमा गुमाउनुपरेको छ।
यस्ता गलत अभ्यासहरूले समग्र लघुबीमा प्रणालीलाई नै धराशायी बनाउने खतरा बढेको भन्दै क्षेत्रगत विज्ञहरूले नियामक निकाय नेपाल बीमा प्राधिकरणले तत्काल निम्न कडा कदमहरू चाल्नुपर्ने औँल्याएका छन्:
बीमालेख जारी गर्दा जोखिमाङ्कन प्रकृयामा सम्बन्धित बीमितको नागरिकताको नोटरी गरिएको प्रतिलिपि अनिवार्य गरिनुपर्छ। यसका साथै बीमा प्रणालीलाई राष्ट्रिय परिचयपत्र वा इकेवाइसीसँग प्रत्यक्ष जोडेर उमेर ढाँट्ने छल्ने प्रवृत्तीलाई शून्यमा झार्नुपर्छ।
यसबाहेक समान दर को गलत परिपाटीलाई तत्काल बन्द गराई बीमितको उमेर र जोखिमको आधारमा मात्र बीमाशुल्क भुक्तानी भएको विवरण बीमा कम्पनीहरूले नियमितरूपमा प्राधिकरणमा पेश गर्ने बाध्यकारी व्यवस्था गरिनुपर्छ। नियम उल्लंघन गर्ने बीमकलाई प्रत्येक बीमालेखवापत कडा आर्थिक दण्ड गराउनुपर्छ।
लघु बीमामा विद्यमान विकृत्तीमा अंकुश लगाउन सकिने अर्को उपाय भनेको कृषि बीमामा झैँ लघुबीमा र ऋण सुरक्षा बीमाको हकमा पनि बीमा प्राधिकरणकै एकीकृत पोर्टल मार्फत बीमालेख दर्ता, स्वीकृति र जारी हुने व्यवस्था मिलाउनुपर्छ। यसले गर्दा एउटै बीमितले लघुबीमा निर्देशिकाले तोकेको अधिकतम सीमाभन्दा बढीको बीमालेख फरकफरक संस्थाबाट लिन पाउँदैन।
लघुबीमाको मुख्य उद्देश्य विपन्न र पहुँचविहीन जनतालाई आर्थिक सुरक्षा दिनु हो। तर अहिले यो लघु वित्त कम्पनीका प्रमुख कार्यकारी अधिकृत र उपप्रमुख कार्यकारी अधिकृतहरूको अवैध कमिशन आर्जनको माध्यम बन्न पुगेको छ। अर्कोतर्फ बीमा कम्पनीले आर्जन गरेको बीमाशुल्क, सञ्चालन खर्च, बीमा दाबी भुक्तानीको हिसाब गर्दा बचत रकम १० देखि २० प्रतिशत पनि हुँदैन, कुनै कुनै महिनामा बीमकले आम्दानीभन्दा बढी दाबी भुक्तानी र अवैध कमिशनवापत भुक्तानी नै दिनुपरेको हुन्छ।
जीवन बीमा कम्पनीहरूलाई धराशायी हुनबाट जोगाउन र सर्वसाधारणको विश्वास कायम राख्न नेपाल बीमा प्राधिकरणले प्राविधिक नियन्त्रणका साथै नियम उल्लंघन गर्ने बीमक र सम्बन्धित अधिकारीहरूमाथि कडा कारबाहीको डन्डा चलाउनु अब अनिवार्य भइसकेको छ।
यसै सन्दर्भमा लघु बीमा कम्पनीहरूको सुपरिवेक्षण प्रतिवेदनमा औँल्याएका कैफियतका आधारमा सम्बन्धित बीमकको उच्च व्यवस्थापन र सञ्चालकविरूद्ध कारवाही प्रकृया अघि बढाउनुपर्नेमा प्राधिकरणले प्रतिवेदन नै लुकाएको भन्दै सम्बन्धित बीमकको कर्मचारीको गुनासो छ।