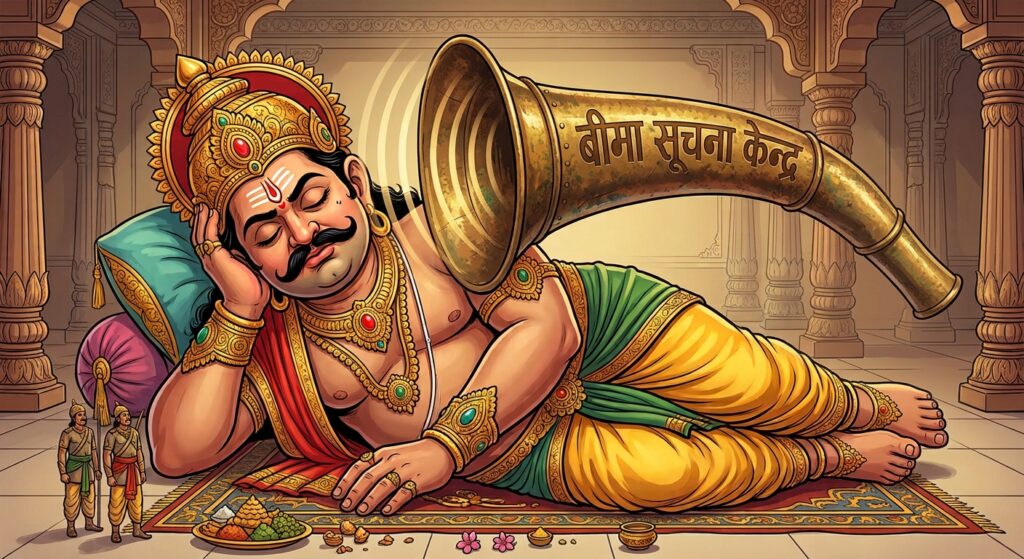

काठमाडौं । भारतीय बीमा नियामक तथा विकास प्राधिकरणले बीमालेखको वितरण लागत कटाैती गर्नका लागि अभिकर्ता तथा ब्रोकरको कमिशन दरमा कटाैती गर्ने प्रस्ताव सहितको मस्याैदा सार्वजनिक सुझावका लागि प्रकाशन गरेपछि भारतभर यसको पक्ष विपक्षमा बहस शुरू भएको छ।
विशेषगरी पेशाकर्मीहरूले आफ्नो व्यवसायसँग सम्बन्धित विषयमा विश्लेषणात्मक टिकाटिप्पणी र विचार अभिव्यक्ति गर्न प्रयोग गर्ने लिङ्कडइन प्रोफाइलमा अधिकांशले यस्तो प्रावधानको विपक्षमा अभिव्यक्ति दिएका छन् । उनीहरूको भनाइ छ, ब्रोकर कमिशनमा कटाैतीले बिक्री प्रतिनिधिमाथि कामको बोझ मात्र थपिने भन्दै पुनर्विचारका लागि सुझाव दिएका छन् ।

नियामकले अभिकर्ता तथा मध्यस्थकर्ताको कमिसनमा सीमा तोक्ने र वितरण खर्च नियन्त्रण गर्ने प्रस्ताव अघि सारेको छ। यस निर्णयप्रति भारतीय बीमा क्षेत्रका विज्ञ, अभिकर्ता तथा ब्रोकरहरूले गम्भीर चिन्ता व्यक्त गरेका छन्। उनीहरूका अनुसार, अभिकर्ताको कमिसन कटौती गर्दा प्रत्यक्ष रूपमा दूरदराज र साना शहरहरूसम्म बीमाको पहुँच पुर्याउने आधारभूत संरचना नै धरापमा पर्न सक्छ।
भारतीय बीमा विज्ञहरूका अनुसार भारतका ग्रामीण तथा साना शहरहरूमा बीमा बिक्री मात्र नभई यो वित्तीय साक्षरताको पहिलो माध्यम हो। अभिकर्ताहरू ग्राहकलाई बीमा बुझाउने, सही बीमा योजना चयन गराउने र बिक्रीपछिको सेवा दिने प्रमुख माध्यम हुन्। उनीहरूले वितरण कमिसन घटाउँदैमा बीमा पहुँचको वास्तविक लागत घट्दैन भन्ने तर्क गरिरहेका छ। बरु, यसले अभिकर्ताहरूको प्रोत्साहन घटाएर उनीहरूलाई यो पेशाबाट विस्थापित गराउन सक्छ, जसले गर्दा कम्पनीहरूको स्थिर भौतिक संरचना र जनशक्ति खर्च उल्टै बढ्न जान्छ।
नियामकले ल्याएको नयाँ कमिसन सीमा म्यादी बीमामा ३० प्रतिशत, स्वास्थ्य बीमामा २० प्रतिशत र थर्ड पार्टी मोटरमा शून्यमा झार्ने प्रस्ताव प्रति अभिकर्ताहरू आक्रोशित छन्। अभिकर्ताहरूको तर्क छ कि अनभिज्ञ वा बीमा लिन अनिच्छुक ग्राहकलाई भेटेर बीमा योजना सम्झाउनु अत्यन्त कठिन काम हो।यदि कमिसन घटाइयो भने अभिकर्ताहरूले दूरदराजका र साना ग्राहकसम्म पुग्न छोडिदिनेछन् र ठूला, सम्पन्न ग्राहकमा मात्र ध्यान केन्द्रित गर्नेछन्। यसले भारत सरकारको “२०४७ सम्म सबैका लागि बीमा” भन्ने राष्ट्रिय लक्ष्यलाई नै धक्का पुर्याउने उनीहरूको चेतावनी छ।
बीमा ब्रोकरहरूले सबै मध्यस्थकर्तालाई एउटै टोकरीमा राखेर हेर्न नहुने तर्क गरेका छन्। ब्रोकरको मुख्य काम ग्राहकको हितको प्रतिनिधित्व गर्नु र निष्पक्ष सल्लाह दिनु हो।ब्रोकरको आम्दानी केवल खुद मुनाफा नभई त्यसभित्र कर्मचारीको तलब, प्रविधि, शाखा सञ्चालन, र दाबी भुक्तानी सहयोग जस्ता निरन्तर सेवा खर्चहरू जोडिएका हुन्छन्। अपवादका रूपमा रहेका एकाध संस्थागत च्यानलका उच्च कमिसनलाई आधार बनाएर सम्पूर्ण अभिकर्ता र ब्रोकर प्रणालीलाई नियन्त्रण गर्दा बीमाको पहुँच र गुणस्तर खस्कने जोखिम रहन्छ।
नेपालको बीमा क्षेत्र पनि भारतको भन्दा भिन्न छैन। नेपाल बीमा प्राधिकरणले पछिल्लो समय बीमा साक्षरता, पहुँच र डिजिटल प्रविधिलाई जोड दिइरहेको भए पनि नेपालमा बीमाको पहुँच विस्तारमा अभिकर्ताहरू नै मुख्य मेरुदण्डका रूपमा रहेका छन्।
नेपालका दुर्गम तथा ग्रामीण क्षेत्रमा अझै पनि बीमाबारे चेतना निकै कम छ। अभिकर्ताहरू घर घर पुगेर बीमाको महत्त्व बुझाउने गर्छन्। यदि कमिसन वा प्रोत्साहन संरचनामा अत्यधिक कटौती गरियो भने नेपाली अभिकर्ताहरू पनि निरुत्साहित भई बीमा पहुँच सुस्त हुन सक्ने बीमा अभिकर्ता अगुवाहरूको भनाइ छ। दाबी भुक्तानीलाई लिएर ग्राहकहरूमा अझै गुनासो सुनिन्छ।
बीमा योजना बेच्ने बेलादेखि दाबी फछ्र्यौट गराउनेसम्म एजेन्ट र ब्रोकरको ठूलो भूमिका हुन्छ। उनीहरूको आम्दानीको सुनिश्चितता बिना गुणस्तरीय सेवाको अपेक्षा गर्न सकिँदैन।
नेपालमा पनि गलत जानकारी दिएर बीमा योजना बेच्ने प्रवृत्ती रोक्न र वितरण खर्च पारदर्शी बनाउन नियमन आवश्यक छ। तर, अपवादका विकृति रोक्न ल्याइने नीतिले इमानदार अभिकर्ता वा ब्रोकरको व्यावसायिक अस्तित्व नै संकटमा पार्नु हुँदैन।
नेपाल बीमा प्राधिकरण र सरोकारवालाहरूले नीति बनाउँदा केवल कम्पनीको खर्च घटाउनेतर्फ मात्र नहेरी अभिकर्ताहरूको दीगोपन, दूरदराजसम्मको पहुँच र ग्राहकले पाउने निरन्तर सेवाको मूल्यलाई ध्यानमा राख्नुपर्ने बीमा विज्ञहरूको सुझाव छ।