
काठमाडौं । लेखामान बोर्ड नेपालले वित्तीय विवरणमा प्रस्तुति तथा खुलासा सम्बन्धी लेखामानको मस्यौदा सार्वजनिक गर्दै सरोकारवालाबाट सुझाव तथा प्रतिक्रिया आह्वान गरेको छ।
बोर्डले आफ्नो वेबसाइटमार्फत् नेपाल लेखामान मापदण्ड अन्तर्गत एनएफआरएस १८ र एनएफआरएस १९ को मस्याैदा सार्वजनिक गर्दै मंसिर ८ गतेसम्म [email protected] मा इमेलमार्फत् सुझाव पठाउन सरोकारवालाहरूसँग अनुरोध गरेको छ।

बोर्डका अनुसार, प्रस्तावित मस्याैदा अनुसारको एनएफआरएस १८ लागू भएपछि कम्पनीहरूले आम्दानी तथा खर्चलाई नयाँ संरचनाअनुसार वर्गीकरण गर्नुपर्नेछ। विशेषगरी सञ्चालन, लगानी र वित्तीय लगायतका वर्गमा आम्दानी तथा खर्चको प्रस्तुति गरिनेछ। यसको कार्यान्वयनले कम्पनीहरूको लेखाको शिर्षक, लेखा प्रणाली,इआरपी, वित्तीय विवरण स्वरूप,आन्तरिक प्रतिवेदन तथा एकीकरण प्रकृयामा समेत परिवर्तन आवश्यक पर्न सक्छ। बोर्डले दिएको जानकारी अनुसार, आम्दानी तथा खर्चको नयाँ वर्गीकरण र तुलनात्मक तथ्याङ्क तयार गर्न प्रारम्भिक चरणमा सम्बन्धी संस्थाले थप प्राविधिक तयारी र अतिरिक्त लगानी गर्नुपर्ने आवश्यक हुन सक्छ।
बोर्ड अध्यक्ष रमेश धितालका अनुसार, प्रस्तावित मस्याैदा कार्यान्वयनपछि बीमा कम्पनीहरूले पनि वित्तीय विवरण ढाँचामा परिवर्तन गर्नुपर्नेछ। यसको पूर्ण कार्यान्वयनपछि नियामक नेपाल बीमा प्राधिकरणबाट बीमकहरूलाई वित्तीय विवरण सम्बन्धमा आवश्यक निर्देशन हुनसक्छ।
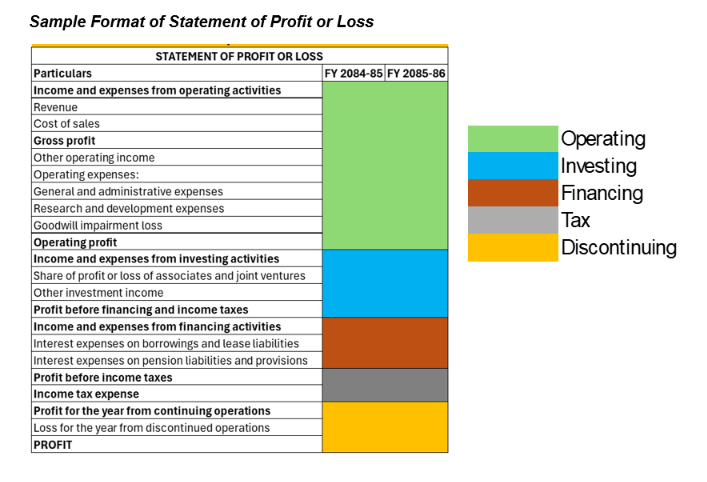
नयाँ व्यवस्थाका कारण बीमा कम्पनी, बैंक तथा वित्तीय संस्था, लगानीसम्बन्धी व्यवसाय तथा अन्य क्षेत्रका निकायहरूमा आफ्नो मुख्य व्यवसायिक गतिविधिको प्रकृतिअनुसार आम्दानी तथा खर्चको वर्गीकरणका विषयमा थप विचार र व्यवसायीक निर्णय आवश्यक पर्न सक्छ। एनएफआरएस १८ को प्रभाव कम्पनीको हालको लेखा प्रस्तुति र व्यवसायको प्रकृतिअनुसार फरकफरक हुनेछ।
बीमकले एनएफआरएस १७ कार्यान्वयनमा ल्याउने समय सीमा पर धकेल्न दबाब दिइरहेका बेला लेखामान बोर्ड नेपालले एनएफआरएस १८ को मस्याैदा सार्वजनिक गरेको छ।
एनएफआरएस १८ लागू भएपछि नाफानोक्सान विवरणको प्रस्तुतीकरण तथा आम्दानी र खर्चको वर्गीकरणमा महत्वपूर्ण परिवर्तन हुने भएकाले यसको प्रभाव लेखा शिक्षा तथा पाठ्यक्रममा समेत पर्न सक्ने बोर्डको भनाई छ। बोर्डका अनुसार, विद्यालय तहदेखि विश्वविद्यालय तहसम्म अध्यापन हुने लेखासम्बन्धी पाठ्यक्रम, पाठ्यपुस्तक तथा अध्ययन सामग्रीमा नयाँ प्रस्तुतीकरण व्यवस्था, वर्गीकरण र परिभाषित उपयोगहरूलाई समेट्न आवश्यक संशोधन गर्नुपर्ने हुनसक्छ। त्यसैगरी लेखा शिक्षक, विद्यार्थी, लेखा व्यवसायी तथा अन्य सरोकारवालालाई नयाँ व्यवस्थाबारे आवश्यक अभिमुखीकरण तथा क्षमता विकासको आवश्यकता पर्न सक्छ।