
काठमाडौं । नेपालको पुनर्बीमा नीतिको एउटा स्पष्ट र स्वाभाविक उद्देश्य रहँदै आएको छ—बीमाशुल्कको ठूलो हिस्सा देशभित्रै राख्ने, विदेशी मुद्रा बाहिरिने क्रम घटाउने र स्वदेशमै पुनर्बीमा क्षमता विकास गर्ने। यही नीतिगत यात्राबाट नेपाल स्वदेशी पुनर्बीमक नै नभएको अवस्थाबाट आज दुईवटा पुनर्बीमा कम्पनी भएको अवस्थामा आइपुगेको छ।
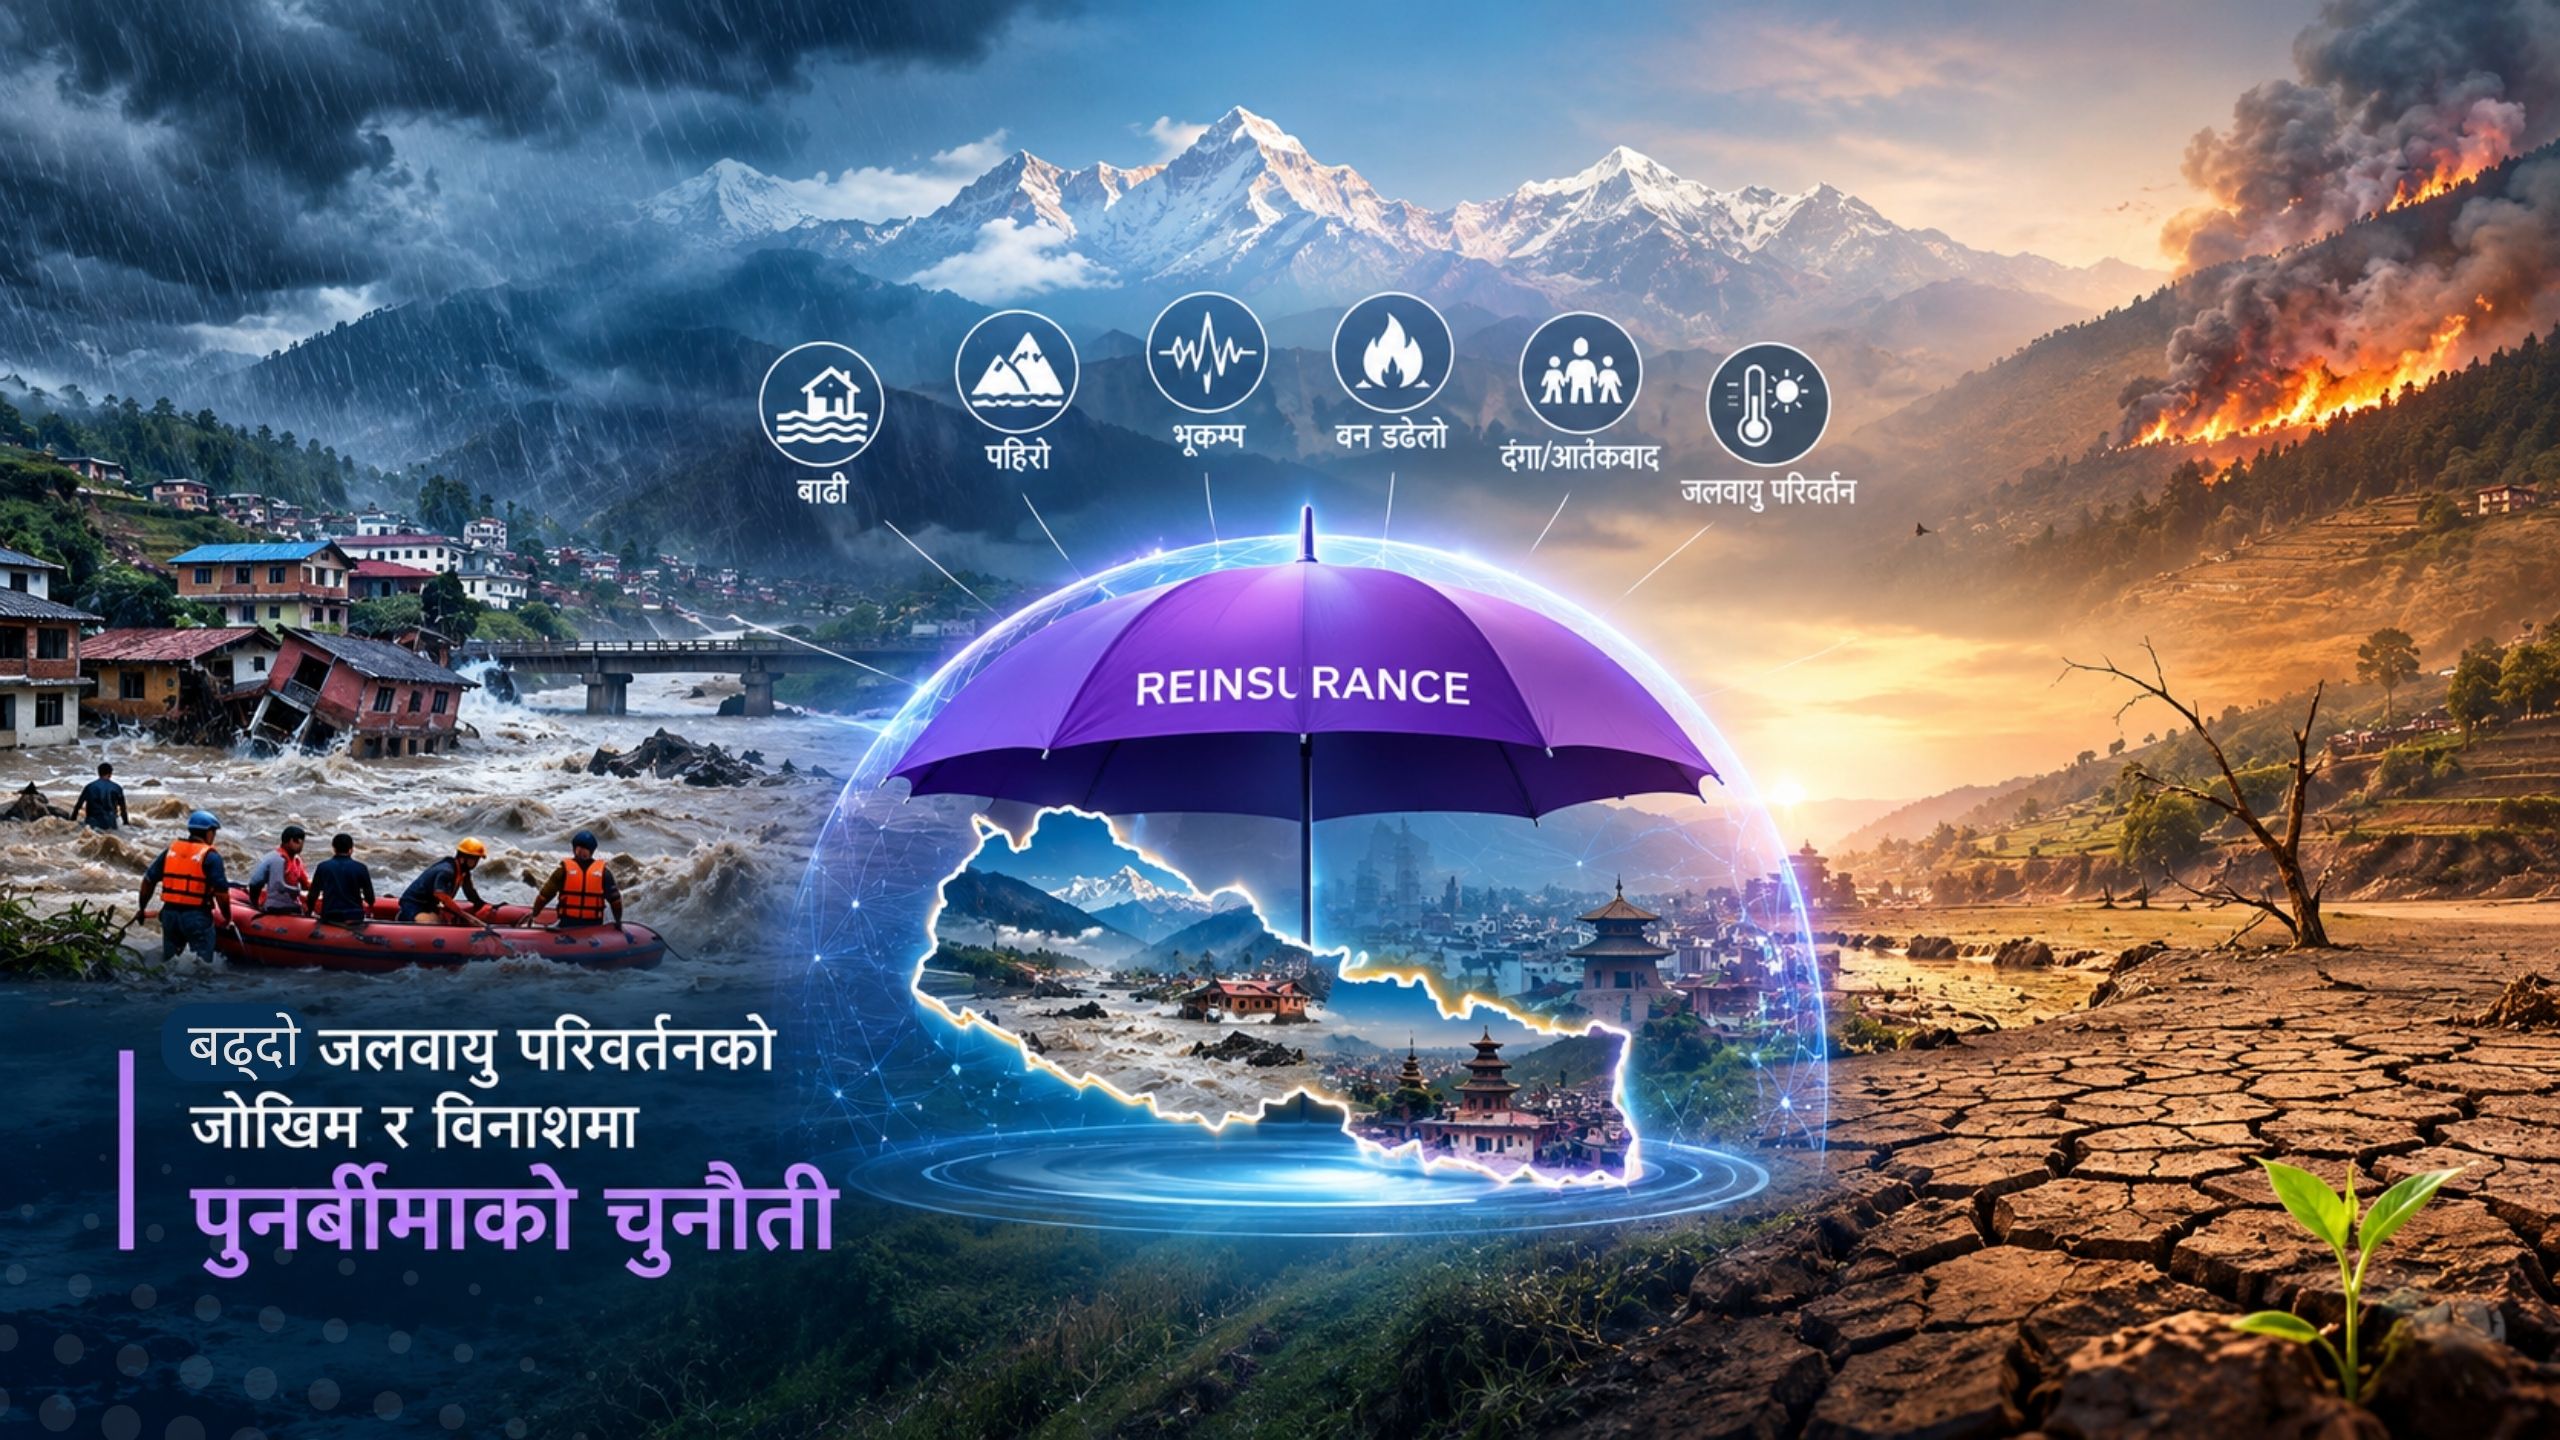
तर सन् २०२५ को जेन–जी आन्दोलन र सन् २०२६ को भोटेकोशी–त्रिशूली बाढीपछि अब एउटा फरक र गम्भीर प्रश्न उठेको छ—हामीले पुनर्बीमा नीतिको सफलता कति बीमाशुल्क नेपालमै रह्यो भनेर मापन गर्ने कि कति विपद् जोखिम नेपालले सुरक्षित रूपमा आफैंसँग राख्न सक्छ भनेर?

यसको उत्तर खोज्न नेपालको पुनर्बीमाको इतिहास बुझ्न आवश्यक छ। अन्तर्राष्ट्रिय बजारमा आतंकवादलगायतका जोखिमको पुनर्बीमा क्षमता सहज रूपमा उपलब्ध नभएको समयमा सन् २००३ मा नेपालमा बीमा पुल स्थापना गरिएको थियो। दंगा, हडताल, द्वेषपूर्ण क्षति, विध्वंस तथा आतंकवादजस्ता जोखिम व्यवस्थापन गर्नु यसको प्रमुख उद्देश्य थियो। पछि सरकारले सन् २०१४ मा उक्त बीमा पुललाई नेपाल पुनर्बीमा कम्पनी लिमिटेड (नेपाल रि) मा रूपान्तरण गर्ने निर्णय गर्यो। त्यसैले नेपाल रिको उत्पत्ति र यस्ता विशेष जोखिमबीच ऐतिहासिक सम्बन्ध छ।
तर सन् २००३ को बजार र आजको नेपाली बीमा बजार एउटै होइनन्। अहिले नेपालमा दुईवटा स्वदेशी पुनर्बीमक छन्। बीमित सम्पत्तिको मूल्य उल्लेखनीय रूपमा बढेको छ। ठूला जलविद्युत आयोजना, उद्योग, व्यावसायिक भवन तथा अन्य पूर्वाधारमा अर्बौं रुपैयाँको जोखिम संकेन्द्रित छ। त्यसैले विगतमा उपयुक्त रहेको पुनर्बीमा संरचना आज पनि त्यही स्वरूपमा उपयुक्त छ कि छैन भन्ने विषय समयअनुसार पुनरावलोकन हुनु स्वाभाविक हो।
बीमा ऐन, २०७९ ले स्वदेशी पुनर्बीमाको कानुनी आधार दिएको छ। ऐनको दफा ८१ अन्तर्गत नेपाल बीमा प्राधिकरणले तोकेको न्यूनतम प्रतिशतमा नेपालमा स्थापित पुनर्बीमकसँग पुनर्बीमा गर्नुपर्ने व्यवस्था छ। यसको विस्तृत कार्यान्वयन भने प्राधिकरणले जारी गर्ने निर्देशिकाबाट हुन्छ। बीमकको पुनर्बीमा निर्देशिका, २०८० मा समयक्रममा विभिन्न संशोधन भएका छन्, जसमा सन् २०२६ मा भएका चौथो र पाँचौं संशोधनसमेत महत्वपूर्ण छन्।
मूल पुनर्बीमा निर्देशिका, २०८० को दिशा हेर्दा अनिवार्य प्रत्यक्ष हिस्सा क्रमशः घटाउँदै लैजाने सोच देखिन्छ। प्रत्येक स्वदेशी पुनर्बीमकलाई दिइने प्रत्यक्ष हिस्सा १० प्रतिशतबाट क्रमशः ८, ६, ४ र २ प्रतिशतमा झार्दै आर्थिक वर्ष २०८४/८५ देखि त्यस्तो निर्धारित प्रत्यक्ष हिस्सा नरहने व्यवस्था थियो। बाँकी सन्धि पुनर्बीमाको कम्तीमा ३० प्रतिशत हिस्सा स्वदेशी पुनर्बीमकलाई प्रस्ताव गर्नुपर्ने व्यवस्था पनि थियो। अर्थात्, प्रारम्भिक सोच अनिवार्य बाँडफाँटबाट क्रमशः क्षमता, प्रतिस्पर्धा र बजारमा आधारित पुनर्बीमा व्यवस्थातर्फ जाने देखिन्थ्यो।
तर आर्थिक वर्ष २०८३/८४ को बजेटपछि यो दिशा फेरियो। सरकारले नेपाली बीमकबाट जारी हुने सम्बन्धित बीमाङ्कको कम्तीमा २० प्रतिशत नेपाल पुनर्बीमा कम्पनीमार्फत पुनर्बीमा गर्ने व्यवस्था घोषणा गर्यो र नेपाल बीमा प्राधिकरणले पुनर्बीमा निर्देशिकाको पाँचौं संशोधनमार्फत त्यसलाई कार्यान्वयनमा ल्यायो। यद्यपि हवाई बीमा, दंगा तथा आतंकवाद र तोकिएका स्वास्थ्य, यात्रा तथा ट्रेकिङसम्बन्धी व्यवसायलाई उक्त प्रत्यक्ष हिस्साको व्यवस्थाबाट अलग राखिएको छ।
यही कारण दंगा तथा आतंकवादसम्बन्धी जोखिमलाई सामान्य प्रत्यक्ष पुनर्बीमासँग मिसाएर हेर्न मिल्दैन। यस्ता जोखिम स्वदेशमै पुनर्बीमा गर्नुपर्ने छुट्टै व्यवस्थाभित्र पर्दछन्। त्यसलाई नेपाल रिलाई दिइएको २० प्रतिशत प्रत्यक्ष हिस्सासँग एउटै व्यवस्था मान्नु हुँदैन। त्यस्तै, नेपाल रि पुरानो बीमा पुलको संस्थागत उत्तराधिकारी हुनु र हालको अनिवार्य पुनर्बीमा व्यवस्था पनि एउटै कानुनी विषय होइनन्। यी विषय एकअर्कासँग सम्बन्धित अवश्य छन्, तर प्राविधिक र नियामकीय रूपमा फरक छन्।
सन् २०२५ को जेन–जी आन्दोलनले यो विषयलाई व्यवहारमै परीक्षण गरिदियो। नेपाल बीमा प्राधिकरणको तथ्याङ्कमा आधारित विवरणअनुसार आन्दोलनसँग सम्बन्धित क्षतिबाट बीमकहरूमा ३ हजार ६६४ वटा दाबी परेका थिए, जसको दाबी रकम करिब २३ अर्ब ५३ करोड रुपैयाँ थियो। सन् २०२६ को जुनसम्म करिब ७ अर्ब ६२ करोड रुपैयाँ भुक्तानी भइसकेको थियो। यो रकम अन्तिम बीमित क्षति भने होइन। ठूला दाबीको सर्भे, मूल्याङ्कन र समायोजन बाँकी रहेकाले अन्तिम दायित्व फरक हुन सक्छ। तर एउटा कुरा स्पष्ट भयो—नागरिक अशान्ति वा दंगाजस्तो एउटै घटनाले धेरै बीमा कम्पनीका हजारौं बीमालेखमा एकैपटक दाबी सिर्जना गर्न सक्छ।
त्यसको एक वर्ष नपुग्दै २६ अगस्ट २०२६ को भोटेकोशी–त्रिशूली बाढीले अर्को प्रकारको जोखिम देखायो। सेप्टेम्बर अन्त्यसम्म उपलब्ध विवरणअनुसार करिब २ हजार १८० वटा दाबीबाट अनुमानित क्षति २० अर्ब ९८ करोड रुपैयाँ पुगेको थियो। यो पनि अन्तिम समायोजित दाबी होइन। तर करिब एक वर्षको अवधिमा नेपालले दुई फरक प्रकृतिका ठूला सहसम्बन्धित क्षति बेहोर्यो—एउटा मानव सिर्जित र अर्को प्राकृतिक विपद् तथा पूर्वाधारसँग सम्बन्धित। नेपालको पुनर्बीमा संरचना परीक्षण गर्न यी दुई घटना अत्यन्त उपयोगी वास्तविक उदाहरण हुन्।
यहाँ पुनर्बीमाको एउटा आधारभूत सिद्धान्त बुझ्न आवश्यक छ—पुनर्बीमाले जोखिम हटाउँदैन, जोखिमलाई एक ठाउँबाट अर्को ठाउँमा सार्छ।
मानौं, एउटै विपदबाट प्रभावित हुन सक्ने जोखिममा १० वटा बीमा कम्पनीको प्रत्येकसँग २ अर्ब रुपैयाँको एक्सपोजर (जोखिम) छ। ती सबै कम्पनीले अधिकांश जोखिम एउटै स्वदेशी पुनर्बीमकलाई दिए भने २० अर्ब रुपैयाँको जोखिम समाप्त हुँदैन। त्यो केवल १० वटा फरक फरक बीमा कम्पनीको वासलातबाट एउटा कुनै पुनर्बीमकको वासलातमा सर्छ।
सामान्य र एकअर्कासँग सम्बन्ध नभएका जोखिमलाई एकत्रित गर्दा विविधीकरण हुन्छ। तर भूकम्प, ठूलो बाढी, दंगा वा आतंकवादमा अवस्था फरक हुन्छ। एउटै घटनाले सयौं वा हजारौं बीमालेखलाई एकैपटक असर गर्न सक्छ। यस्तो अवस्थामा जोखिम एकत्रित गर्नु कहिलेकाहीँ विविधीकरण नभई जोखिम संकेन्द्रण बन्न सक्छ।
नेपालमा दुईवटा स्वदेशी पुनर्बीमक हुनु सकारात्मक विकास हो। यसले क्षमता बढाउँछ र एउटै पुनर्बीमकमा निर्भर रहने प्रतिपक्षीय जोखिम घटाउँछ। तर नेपालभित्रकै विपद् जोखिम दुईवटा नेपाली पुनर्बीमकबीच बाँड्दैमा भौगोलिक विविधीकरण हुँदैन। उदाहरणका लागि, काठमाडौंमा ठूलो भूकम्प आएमा विभिन्न बीमा कम्पनी र विभिन्न जोखिममार्फत दुबै पुनर्बीमक एकै समयमा प्रभावित हुन सक्छन्।
त्यसैले मूल प्रश्न नेपाल रि वा हिमालयन रि ले कति व्यवसाय पाउने ? भन्ने हुनु हुँदैन। यहाँ महत्वपूर्ण प्रश्न के हो भने—नेपालसँग सम्बन्धित सहसम्बन्धित विपद् जोखिममध्ये कति जोखिम नेपालको बीमा तथा पुनर्बीमा क्षेत्रको संयुक्त पूँजीले सुरक्षित रूपमा धान्न सक्छ ?
यहीँ प्रतिपुनर्बीमा अर्थात् रेट्रोसेशनको भूमिका आउँछ। स्वदेशी पुनर्बीमकले नेपाली बीमकबाट जोखिम लिएपछि सम्पूर्ण जोखिम आफ्नै वासलातमा राख्न आवश्यक हुँदैन। उसले आफ्नो क्षमताभन्दा माथिको विपद् जोखिम अन्तर्राष्ट्रिय पुनर्बीमकलाई पुनः हस्तान्तरण गर्न सक्छ। यसरी जोखिमको शृङ्खला बीमितबाट बीमक, बीमकबाट स्वदेशी पुनर्बीमक र त्यहाँबाट अन्तर्राष्ट्रिय पुनर्बीमकसम्म पुग्छ।
यस्तो संरचनाले दुई उद्देश्य एकसाथ पूरा गर्न सक्छ। नेपालले आफ्नो पूँजी र क्षमताले धान्न सक्ने बीमाशुल्क तथा जोखिम देशभित्र राख्न सक्छ, जबकि अत्यधिक वा प्रणालीलाई नै असर गर्न सक्ने विपद् जोखिम अन्तर्राष्ट्रिय बजारमा विविधीकरण गर्न सक्छ। यही नै प्रभावकारी पुनर्बीमाको मूल उद्देश्य हो।
सरकारको आर्थिक वर्ष २०८३/८४ को बजेटले पनि यस सन्तुलनलाई केही हदसम्म स्वीकार गरेको देखिन्छ। नेपाल रिसम्बन्धी २० प्रतिशतको व्यवस्था गर्दै गर्दा जोखिम न्यूनीकरणका लागि पुनर्बीमाको निश्चित हिस्सा विदेशी पुनर्बीमकसँग गर्ने व्यवस्था मिलाइने पनि उल्लेख गरिएको छ। त्यसैले स्वदेशी पुनर्बीमा र अन्तर्राष्ट्रिय पुनर्बीमा एकअर्काका प्रतिस्पर्धी अवधारणा होइनन्। उचित संरचनामा ती एउटै जोखिम व्यवस्थापन प्रणालीका फरक तह हुन्।
यहीँ एउटा अत्यन्त महत्वपूर्ण भिन्नता छ—बीमाशुल्क देशभित्र राख्नु र सबै जोखिम देशभित्रै राख्नु एउटै कुरा होइन।
कति बीमाशुल्क स्वदेशी पुनर्बीमकले प्राप्त गर्यो भन्ने तथ्याङ्कले जोखिम अन्ततः कहाँ पुगेको छ भन्ने बताउँदैन। स्वदेशी पुनर्बीमकले पर्याप्त व्यवसाय स्वीकार गरेर त्यसको अत्यधिक विपद् जोखिम अन्तर्राष्ट्रिय प्रतिपुनर्बीमामार्फत बाहिर पठाउन सक्छ। अर्कोतर्फ, बीमाशुल्क देशभित्र राख्ने उद्देश्य सफल देखिए पनि अत्यधिक विपद् जोखिमसमेत नेपालभित्रै थुप्रिएको हुन सक्छ।
त्यसैले नियामकीय दृष्टिले अझ महत्वपूर्ण सूचक खुद राष्ट्रिय विपद् जोखिम—नेट नेशनल क्याटास्ट्रफी एक्पोजर हुनुपर्छ। अर्थात् प्राथमिक बीमकको धारण, स्वदेशी पुनर्बीमा र अन्तर्राष्ट्रिय प्रतिपुनर्बीमा सबै घटबढ गरेपछि ठूलो विपद् आएमा अन्ततः कति जोखिम नेपालको वित्तीय प्रणालीभित्र बाँकी रहन्छ?
यसलाई मापन गर्ने आधुनिक प्राविधिक साधन उपलब्ध छन्। विपद् मोडलिङमा संभाव्य अधिकतम क्षति (Probable Maximum Loss PML), घटना अधिकता संभाव्यता (Occurrence Exceedance Probability OEP) र समग्र अधिकता संभाव्यता (Aggregate Exceedance Probability AEP) जस्ता अवधारणा प्रयोग हुन्छन्। यिनको सहायताले २० वर्ष, ५० वर्ष, १०० वर्ष वा २०० वर्षमा एकपटक देखिन सक्ने स्तरका विभिन्न सम्भावित क्षतिको परिदृश्य तयार गर्न सकिन्छ। यसको अर्थ कुनै घटना ठ्याक्कै त्यति वर्षपछि आउँछ भन्ने होइन; यो निश्चित परिमाणभन्दा ठूलो क्षति हुने वार्षिक सम्भाव्यताको मापन हो।
OEP ले सामान्यतः एक वर्षभित्रको सबैभन्दा ठूलो एउटै घटनाबाट हुन सक्ने संभाव्य क्षतिलाई हेर्छ भने AEP ले वर्षभरिका विपद् क्षतिको कुल प्रभावलाई हेर्छ। यसमा भौगोलिक अवस्थिति सहितको बीमित सम्पत्ति, जोखिमको प्रकृति र तीव्रता, संरचनाको क्षति संवेदनशीलता, बीमालेखका शर्त, बीमकको आफ्नै धारण, पुनर्बीमा र प्रतिपुनर्बीमा जोडेर विश्लेषण गर्दा कुनै ठूलो घटनाले नेपालको बीमा प्रणालीमा पार्ने वास्तविक आर्थिक प्रभाव धेरै स्पष्ट रूपमा देख्न सकिन्छ।
जेन–जी आन्दोलन र भोटेकोशी–त्रिशूली बाढीले नेपाललाई यसका लागि अत्यन्त उपयोगी वास्तविक तथ्याङ्क दिएका छन्। जेन–जी घटनाबाट दंगा, हडताल, द्वेषपूर्ण क्षति तथा आतंकवादसम्बन्धी जोखिम संकेन्द्रणको अध्ययन गर्न सकिन्छ। बाढीबाट जलविद्युत, पूर्वाधार, सम्पत्ति र भौगोलिक बाढी जोखिमको संकेन्द्रण बुझ्न सकिन्छ। त्यसैले यी घटनालाई केवल दाबी भुक्तानीको विषयका रूपमा मात्र होइन, भविष्यको राष्ट्रिय विपद् जोखिम मोडल तयार गर्ने आधार का रूपमा पनि उपयोग गर्न सकिन्छ।
परिपक्व पुनर्बीमा प्रणाली तहगत हुनुपर्छ। पहिलो तहमा बीमा कम्पनीले आफ्नो पूँजी र जोखिम वहन क्षमताअनुसार जोखिम आफैंसँग राख्छ। त्यसपछि स्वदेशी पुनर्बीमकले आफ्नो पूँजी, सोल्भेन्सी, प्राविधिक मूल्य निर्धारण र समग्र पोर्टफोलियो हेरेर जोखिम स्वीकार गर्छ। नेपालको वित्तीय प्रणालीले सुरक्षित रूपमा धान्न सक्ने सीमाभन्दा माथिको विपद् जोखिम अन्तर्राष्ट्रिय पुनर्बीमा तथा प्रतिपुनर्बीमामार्फत विविधीकरण गरिन्छ। अत्यन्त दुर्लभ तर समग्र अर्थतन्त्रलाई नै असर गर्न सक्ने जोखिमका लागि छुट्टै विपद् वित्तीय संयन्त्र आवश्यक पर्न सक्छ।
यस्तो व्यवस्था स्वदेशी पुनर्बीमालाई कमजोर बनाउने सोच होइन। बरु यसले स्वदेशी पुनर्बीमकलाई दीर्घकालीन रूपमा बलियो बनाउन सक्छ। बलियो पुनर्बीमक त्यो होइन जसले सकेसम्म धेरै जोखिम आफैंसँग राख्छ; बलियो पुनर्बीमक त्यो हो जसले जोखिमको सही मूल्य निर्धारण गर्छ, आफ्नो संकेन्द्रण बुझ्छ, पूँजीअनुसार जोखिम धारण गर्छ र अत्यधिक जोखिमलाई उचित मूल्यमा प्रभावकारी रूपमा हस्तान्तरण गर्छ।
त्यसैले नेपालको पुनर्बीमा बहस अब अनिवार्य हिस्सा १० प्रतिशत हुने कि २० प्रतिशत हुने भन्ने प्रश्नमा मात्र सीमित रहनु हुँदैन। निश्चित प्रतिशत प्रशासनिक रूपमा सजिलो उपाय हो, तर विपद् जोखिम प्रतिशतले मात्र निर्धारण हुँदैन। भौगोलिक रूपमा फैलिएको विविध पोर्टफोलियोको २० प्रतिशत जोखिम र एउटै नदी प्रणालीमा रहेका जलविद्युत आयोजना, एउटै शहरमा केन्द्रित सम्पत्ति वा दंगा तथा आतंकवादजस्तो सहसम्बन्धित जोखिमको २० प्रतिशत बिल्कुल फरक हुन्छ।
अब सोधिनुपर्ने मुख्य प्रश्न हो—नेपालको सुरक्षित खुद विपद् जोखिम धारण क्षमता वास्तवमा कति हो?
यसको उत्तर पूँजी, सोल्भेन्सी, PML, OEP/AEP, भौगोलिक तथा क्षेत्रगत जोखिम संकेन्द्रण र प्रतिपुनर्बीमा संरचनाको विश्लेषणबाट खोजिनुपर्छ। त्यसपछि मात्रै त्यो क्षमता प्राथमिक बीमक र स्वदेशी पुनर्बीमकबीच कसरी बाँड्ने तथा कति अत्यधिक जोखिम अन्तर्राष्ट्रिय बजारमा विविधीकरण गर्ने भन्ने निर्णय वैज्ञानिक आधारमा गर्न सकिन्छ।
नेपाल बीमा पुलबाट राष्ट्रिय पुनर्बीमक र त्यसपछि दुईवटा स्वदेशी पुनर्बीमक भएको बजारसम्म आइपुगेको छ। अब पुनर्बीमा क्षेत्रको विकासको अर्को चरण निश्चित प्रतिशतमा आधारित अनिवार्य पुनर्बीमाबाट जोखिममा आधारित विपद् सुपरिवेक्षणतर्फको यात्रा हुनुपर्छ।
यसको मूल सिद्धान्त सरल छ—नेपालको बीमा तथा पुनर्बीमा प्रणालीले सुरक्षित रूपमा धान्न सक्ने जोखिम नेपालमै राखौं; तर ठूलो सहसम्बन्धित विपद्का बेला समग्र प्रणालीलाई नै जोखिममा पार्न सक्ने हिस्सालाई अन्तर्राष्ट्रिय रूपमा विविधीकरण गरौं।
जेन–जी आन्दोलन र भोटेकोशी–त्रिशूली बाढीपछि यो विषय अब सैद्धान्तिक बहसमा मात्र सीमित रहेन। नेपालले कति बीमाशुल्क देशभित्र राख्यो भन्नेभन्दा पनि ठूलो प्रश्न अब यो हो—ठूलो विपद् आएमा अन्ततः जोखिमको भार कहाँ ठोक्किन्छ ?
(लेखक पुनर्बीमाका जानकार हुन ।)