
काठमाडौं । छिमेकी मुलुक भारतमा जीवन बीमामा बीमालेख व्यतित दर नियन्त्रण र व्यवसायीक अभिकर्ताको प्रवर्द्धनका लागि कमिशन वितरण सम्बन्धी नीतिगत व्यवस्था गरिएको छ। यस्तो व्यवस्था अनुसार, बीमालेख जारी भएको दोश्रो वा तेश्रो वर्षमै बीमालेख व्यतित भयो वा पाँच वर्षभित्र समर्पण गरियो भने अभिकर्ताले कमिशनवापतको निश्चित रकम बीमकलाई फिर्ता गर्नुपर्छ।
अभिकर्ताले बीमितको क्रय क्षमता, बचत क्षमता र आवश्यक्ता तथा मनोभावना नबझेरै जानाजानी बीमालेख बिक्री गरेकाले बीमालेख व्यतित हुन गएको निष्कर्ष सहित अभिकर्तालाई यस्तो दण्ड गरिएको हो ।

वास्तवमा, जीवन बीमा क्षेत्रमा बीमालेख निष्क्रिय हुने (ल्याप्स) र समर्पण (सरेन्डर) गरिने दर उच्च हुनुको पछाडी बीमितको आर्थिक हैसियतमा आएको परिवर्तन मात्र होइन। यसमा अभिकर्ताले बीमालेखको शर्त र सुविधाबारे बीमितलाई अपर्याप्त र गलत जानकारी दिनु, बीमितको क्रय क्षमता र बचत क्षमतालाई बेवास्ता गर्नु, बीमितको आय श्रोतको स्थिरता वा स्थायीत्वलाई उपेक्षा गर्नु, अधिक कमिशनको लोभमा गलत बीमालेख भिडाउनु, आचारसंहिताको उलंघन गरेर झूठा आश्वासन बाँड्नु जस्ता पक्षहरू पनि जोडिएका हुन्छन्। यसले गर्दा बीमितले विगत लामो समयदेखिको बचतको पैसाले पहिलो वर्षको किस्ता तिरेपनि त्यसपछि जम्मा १ वर्षको बचतले नविकरण बीमाशुल्क तिर्न नसक्ने अवस्था पनि हुनसक्छ।
विश्वव्यापी रूपमा जीवन बीमामा बीमालेख निष्क्रिय र समर्पणको औसत दर करिब १५% देखि २५% को बीचमा रहेको छ। नेपालमा समर्पण दरबारे बीमकले नियामकलाई नै ढाँट्ने प्रवृत्तिका कारण यकीन तथ्याङ्क वा तस्वीर उजागर हुन सकेको छैन । नियामकले कडाईका साथ बीमकसँग बीमालेख निष्कृय वा समर्पण दरको शुद्धता परिक्षण गरेको छैन वा बीमकले तथ्याङ्कमा ढाँटेको जानकारी भएर पनि कारवाहीको चासो नदेखाएको अवस्था छ।
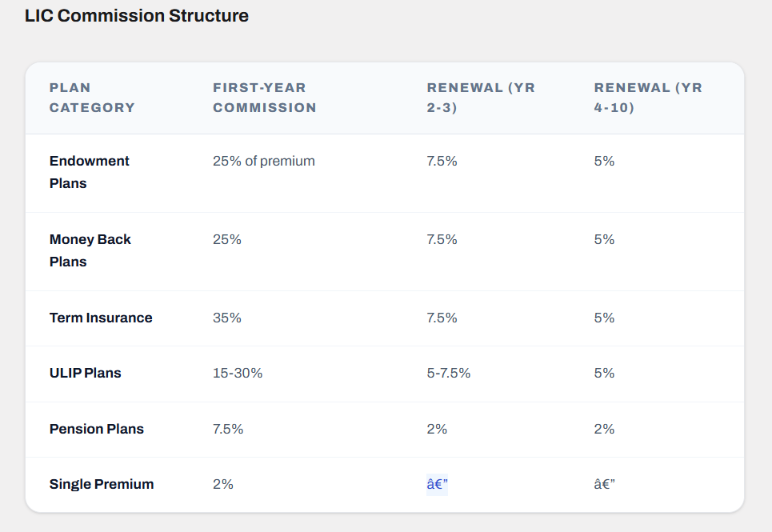
बीमकका अनुसार, विकसित मुलुकमा नयाँ बीमा वा ग्राहक जोड्ने काम अभिकर्ताको भएपनि त्यसपछिका वर्षहरूमा बीमितलाई विश्वसनीय सेवा प्रदान गरेर बीमालेख नियमित बनाउन प्रोत्साहित गर्नु बीमकको दायीत्व मानिन्छ। तर बीमाको पहुँच विस्तार हुन नसकेको दक्षिण एशियाली मुलुक जस्ता देशहरूमा बिक्री पछिको सेवामा पनि अभिकर्ताको भूमिका आवश्यक हुने भएकाले बीमालेख नविकरणमा पनि बीमकले अभिकर्तालाई कमिशनवापत केही रकम भुक्तानी गर्छन् ।
छिमेकी मुलुक भारतमा सरकारी स्वामित्वको जीवन बीमक लाइफ इन्स्योरेन्स कर्पोरेशन इण्डियाले बीमालेख समर्पण र व्यतित दर नियन्त्रणका लागि प्रथम वर्षको कमिशन दर ३५ प्रतिशतबाट २५ प्रतिशतमा सीमित गरेर दोश्रो वर्ष देखिको कमिशन दर ५ बाट ७.५ प्रतिशतमा वृद्धि गरेको छ। सन् २०२४ देखि यो व्यवस्था लागू गरिएपछि समर्पण दर र व्यतित दर दुबैमा गिरावट देखिएको छ।
निजी क्षेत्रका भारतीय जीवन बीमकले पनि बीमालेख निरन्तरता दरको अाधारमा अभिकर्ताको कमिशन र बोनश वितरणको व्यवस्था गरेका छन् । उच्च व्यतित दर वा समर्पण दर भएका अभिकर्ताको प्रथम् बीमाशुल्कवापतको कमिशनदेखि लिएर बोनश(इन्सेन्टिभ) समेतमा कैंची चलाउने प्रावधान छ।
नेपालमा पनि गैर व्यवसायीक चरित्रका अभिकर्ताहरूका कारण कमिशन दरमा पुनरावलोकन गर्नुपर्ने पक्षमा आवाज उठ्न थालेको छ। शुरूवाती वर्षमा कमिशन दर र प्रोत्साहन सुविधा अत्यधिक हुँदा अभिकर्ताले बीमितको अवस्था र आवश्यक्तालाई नजरअन्दाज गर्दै जबरजस्ती ठूलो बीमाङ्कको बीमा गराउने प्रवृत्तिका कारण बीमालेख व्यतित हुने र समर्पण गर्ने प्रवृत्ती उल्लेख्य छ।
एआई सिर्जित तस्वीर